
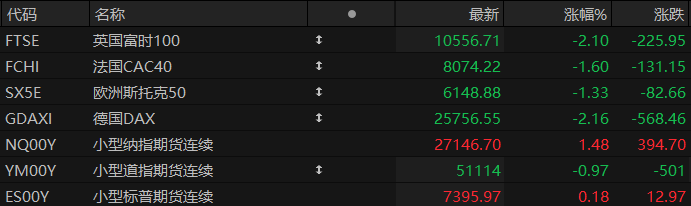
周五盘前,三大股指期货涨跌不一,欧洲主要指数普遍下跌。截至发稿,纳斯达克100指数期货涨1.48%,道指期货跌0.97%,标普500指数期货涨0.18%。
大宗商品方面,截至发稿,布伦特原油下跌0.78%,报97.53美元/桶;WTI原油下跌0.35%,报90.20美元/桶。现货黄金下跌0.53%,至每盎司4,066.71美元。
个股方面,大型科技股盘前涨跌不一,英伟达涨超4%,特斯拉涨约1.5%,Meta、谷歌小幅走高,微软、亚马逊跌约1%,苹果小幅下跌;SpaceX涨超3%。
存储芯片股盘前飙升,闪迪涨超10%、美光科技涨超7%,西部数据、希捷科技涨超5%,SK海力士涨约4%。光通信股集体反弹,Credo Technology涨超9%,迈威尔科技、Lumentum涨超7%,Coherent涨超6%,Ciena、康宁涨超5%,博通涨超4%。
AI芯片板块同步反弹,泛林集团涨约9%,超威半导体涨超7%,台积电涨超6%,英特尔涨超4%。
美国10月非农就业人数可能有所回升,但薪资增速预计将放缓至3.0%以下,为近五年半来首次,这将强化劳动力市场并非通胀来源的观点。劳工部即将于周五发布的这份备受关注的就业报告预计还将显示,上月失业率维持在4.2%不变,且很有可能已降至4.1%。处于历史低位的裁员人数和近期职位空缺的激增,提高了劳动力市场趋紧的可能性。
热点要闻
全球紧缩周期仍难逆转!美国中期选举后,市场紧盯三大变量
民主党在中期选举中大胜,可能降低全球央行明年继续加息的压力。但市场人士指出,选举结果能否改变货币政策走向,仍取决于油价能否持续回落、美国财政支出是否调整,以及AI投资热潮能否延续,这些因素将共同影响通胀和经济增长,并决定明年全球利率的走向。
过去几个月,美国、英国、欧洲和日本央行相继加息,全球货币政策重新转向紧缩。美国和以色列对伊朗的战争推高油气价格,并加剧全球炼油产能紧张,柴油、汽油和航空燃油价格上涨,能源成本成为各国央行面临的通胀压力。
在11月3日美国中期选举中,民主党意外横扫众议院和参议院,国际油价闻讯下跌。市场认为,选举失利可能促使美国总统特朗普更积极地寻求结束对伊朗战争,从而推动海湾炼油产能恢复、改善能源出口。
AJ Bell市场主管丹·科茨沃思(Dan Coatsworth)表示,共和党阵营承认伊朗战争影响了选举结果,市场据此认为,尽快结束冲突可能有助于共和党挽回政治局面。
摩根士丹利投资组合经理安德鲁·斯利蒙(Andrew Slimmon)也指出,如果选举推动中东冲突走向解决,油价可能回落,从而缓解美联储面临的通胀压力。
美国银行利率策略师拉尔夫·阿克塞尔(Ralph Axel)表示,历史数据显示油价与全球利率存在紧密关联。如果未来三至六个月油价继续上涨,美国利率可能显著走高,英国和德国受到的影响尤其明显。
特朗普与卡塔尔埃米尔通话,商讨推动美伊局势降级
美国总统特朗普与卡塔尔埃米尔塔米姆·本·哈马德·阿勒萨尼通电话,讨论缓和中东紧张局势及推动美伊达成全面协议的外交努力。此次接触正值美国与伊朗密集开展间接沟通、各方试图防止冲突重新升级之际。
卡塔尔埃米尔办公室周五发表声明称,两国领导人讨论了卡塔尔为弥合相关各方分歧、推进谈判进程所采取的措施,目标是促成结束冲突的全面协议。
塔米姆在通话中强调,应继续通过对话和外交途径解决争端,同时确保海上航行自由与能源供应安全。这一表态尤其涉及霍尔木兹海峡的通航限制,该海峡目前仍是美伊谈判的重要争议焦点。
高盛大砍黄金目标价!央行购金抵不过美联储转鹰,当前格局像极了2022年
高盛大幅下调黄金价格预测,美联储鹰派转向压制投资者需求,尽管央行购金潮依然强劲,黄金短期上行空间仍受到显著压缩。
高盛大宗商品研究团队11月5日发布最新贵金属研究报告,大幅下调黄金价格预测:2026年底目标价从4650美元/盎司下调至4150美元/盎司,2027年底目标价从5400美元/盎司下调至4800美元/盎司。
高盛指出,尽管近期债券市场回暖使市场定价更接近其经济学家对美联储终端利率的预测,但基准情景假设美联储鹰派转向及2026年12月的加息将压制投资者的“货币贬值”担忧,从而导致黄金宏观政策对冲需求——集中体现在看涨期权需求上——回归历史均值,而非重返年初的高位水平。
高盛明确表示,当前黄金市场格局与2022年愈发相似:央行购金提供强劲的结构性买盘,但更高的利率压制投资者持仓,净效果是黄金价格涨幅趋于温和。
美联储威廉姆斯:通胀持续过高,政策走向仍需更多数据
美东时间周五(11月6日),纽约联储主席约翰·威廉姆斯表示,尽管美国经济在接连遭受冲击后仍表现出较强韧性,劳动力市场也保持稳定,但当前通胀水平过高,美联储必须确保通胀及时、持续地回归2%的目标。
威廉姆斯周五在德国法兰克福参加了由欧洲央行举办的一场活动,他说:“通胀绝对过高,而且已经在过高水平持续了太长时间。我们必须及时、持续地将通胀降回2%的目标,这一点至关重要。”
威廉姆斯指出,美联储当前应重点关注通胀的未来走势,并确保近期的价格冲击不会演变为更广泛或更持久的通胀。
尽管威廉姆斯未明确透露下一步政策倾向,金融市场仍普遍预计美联储将进一步收紧货币政策。目前,市场预计美联储12月加息的概率超过50%,并已充分计入到2027年3月至少加息一次的预期。
美股聚焦
特斯拉宣布终止Cybertruck生产,马斯克将资源转向机器人与AI赛道
特斯拉决定停产旗下标志性电动皮卡Cybertruck,这款曾被马斯克寄予厚望的产品在销量疲软与多次召回的双重压力下黯然落幕。
马斯克周五在X平台发文称,特斯拉将于明年年中左右在德克萨斯超级工厂逐步"收尾"Cybertruck的生产,转而扩大自动驾驶出租车Cybercab的产能。
此次停产对特斯拉及其投资者而言意义重大。自美国中期选举共和党遭遇重挫以来,特斯拉股价已累计下跌15%。与此同时,马斯克正推动公司全面转型,聚焦AI人形机器人"Optimus"、Cybercab以及电动重卡Semi Truck三条核心业务线,以应对传统电动车业务压力。
民主党计划调查苹果、Meta和马斯克,特朗普的硅谷盟友面临“清算”!
据《华盛顿邮报》11月6日报道,民主党在赢得国会两院多数席位后,正迅速确定调查优先事项。众议院已着手为调查特朗普使用马斯克旗下AI聊天机器人Grok策划掳走委内瑞拉总统马杜罗的军事行动做准备;苹果和Meta则分别因ICE追踪应用及地方政府数据中心协议受到关注。
消息曝出后,Meta美股盘前涨幅收窄,苹果一度跌超1%,SpaceX股价仍保持坚挺。
调查范围可能远超上述三家企业。报道称,民主党计划审查美国大型企业过去两年中最具争议的商业活动,重点关注企业与特朗普政府之间的关系。特朗普第二任期以来,科技亿万富翁和企业高管频繁出席白宫活动,向特朗普计划中的宴会厅项目捐款并赠送礼物;与此同时,特朗普家族成员和华尔街高管投资的多家企业也获得了政府数十亿美元资金支持。
新冠疫苗海外销售强劲:Moderna Q3扭亏为盈,大幅上调全年营收指引
11月6日美股盘前,Moderna公布 2026 年第三季度业绩。财报显示,该公司总营收 13.13 亿美元,同比增长 29%,远高于市场预期的约 8.85 亿美元;净利润 1.62 亿美元,较去年同期的净亏损 2 亿美元实现扭亏;摊薄每股收益 0.38 美元,大幅优于市场预期的每股亏损 1.25 美元。
该公司表示,营收增长主要由新冠疫苗在国际市场的强劲销售,以及英国、加拿大、澳大利亚等长期战略政府合作订单的交付驱动。当季美国市场营收 7.8 亿美元,国际市场营收 5.33 亿美元。
盈利端同步改善:销售成本 3.18 亿美元(同比增长 54%,含 6500 万美元第三方特许权使用费);研发费用 5.83 亿美元,同比降低 27%,主因部分传染病管线后期临床研究收尾及组织降本增效;经营利润 1.30 亿美元,去年同期为经营亏损 2.60 亿美元。
截至 9 月底,现金及投资 80 亿美元,环比增加,主要来自 26 亿美元可转债发行净收益,部分被 9.5 亿美元诉讼和解支出及季节性营运资金占用抵消。
Anthropic下周启动IPO路演,1.5万亿美元估值或缩水至1万亿!AI资本盛宴面临考验
人工智能(AI)巨头Anthropic计划于11月9日当周启动IPO路演,预计最高融资1000亿美元,潜在估值约1.5万亿美元。这场备受市场关注的超大规模IPO,恰逢AI相关资产遭遇大规模抛售之际。多位潜在投资者开始质疑Anthropic能否维持此前的估值预期,部分投资者认为,公司估值可能需要下调至1万亿美元左右。随着AI投资热潮降温,Anthropic此次IPO也可能成为检验市场对AI高估值企业承接能力的重要风向标。
据媒体援引知情人士报道,三位计划参与此次IPO的大型投资者均认为,Anthropic此前预期的估值可能需要下调,其中一位投资者认为,估值可能更接近1万亿美元。
投资者数月来一直热切期待Anthropic上市,许多人此前将其视为AI板块的“必配”标的,即使其他AI相关股票近期表现疲软,也不愿错过这家明星AI企业的上市机会。然而,近期市场对AI投资热潮的态度发生变化,部分机构投资者开始重新评估高估值AI资产所面临的风险。
