
2026年前三季度,245家参与军工业务的上市公司合计实现营业收入7513.74亿元,同比增长4.21%;合计实现归母净利润374.85亿元,同比增长17.68%,已超过2025年全年归母净利润总额。
但这一“整体向好”的图景,是由船舶、燃气轮机、红外、军工电子等多条非传统主赛道拉动形成的结构性结果。航空主机厂收入下降27.37%、利润下降42.35%,航天板块整体仍处亏损,传统军工面临“需求真实、节奏作废”的过渡期困境。
作为“十五五”开局之年,2026年的三季报本质上把压制板块一年多的“业绩不确定性”变成了“可验证的起点”。
一总体:收入微增4.21%,利润增长17.68%
根据中航证券研报数据,2026年前三季度,245家参与军工业务的上市公司合计实现营业收入7513.74亿元,同比增长4.21%,合计实现归母净利润374.85亿元,同比增长17.68%,已超过2025年全年归母净利润总额。
同一份三季报,市场上流传的板块增速从+17.68%到-22.66%都有。这不是数据错误,而是样本口径不同。光大证券做了最直观的对照:装备行业若剔除舰船板块,营收3252亿元、同比-9.1%,归母净利润154亿元、同比-20.2%;若包含舰船,营收5326亿元、同比-0.4%,归母净利润312亿元、同比+19.3%。一个板块的纳入与否,让整个行业利润增速从-20%翻转到+19%。
根据纳入样本数量较全的中航证券研报,在其筛选的245家参与军工业务的上市公司中,营业收入同比增长的公司为144家,占比58.78%;归母净利润同比改善的公司为101家,占比41.2%;收入与归母净利润同步改善的公司仅78家,占比31.8%。同期,归母净利润为正的公司由171家减少至147家,亏损公司由74家增加至98家。板块虽然整体收入、利润出现增长,但细分领域景气度分化及业绩差异较大。
财事汇梳理发现,利润是少数板块创造的,不是全行业分享的。超过四成公司利润同比是下滑的,接近七成公司没有实现“量利双升”。整体利润的两成以上增长,主要由船舶板块(收入+18%、归母净利润+137%)以及燃气轮机零部件、红外、军工电子等少数高景气方向贡献。中航证券明确指出,船舶领域“成为整体行业盈利增长的核心增量”。
值得注意的是,亏损面在扩大。归母净利润为正的公司从171家减少到147家,亏损公司从74家增加到98家——净减少24家盈利公司、净增加24家亏损公司。整体利润增长与个体盈利质量恶化同时存在,这是典型的“结构性分化”。
二结构:谁在增长,谁在失血
从板块收入及利润结构看,航空航天领域及核心产业链收入和利润仍旧整体承压,受需求节奏影响,弱现实、强预期的情况尚未明显变化,表现为2026年前三季度,航空主机厂整体收入同比下滑27%,归母净利润整体下滑42%;航天板块整体收入同比下滑13%,归母净利润整体为负。与之对应,航空航天核心配套个股,前三季度收入利润均承受了较大的压力。
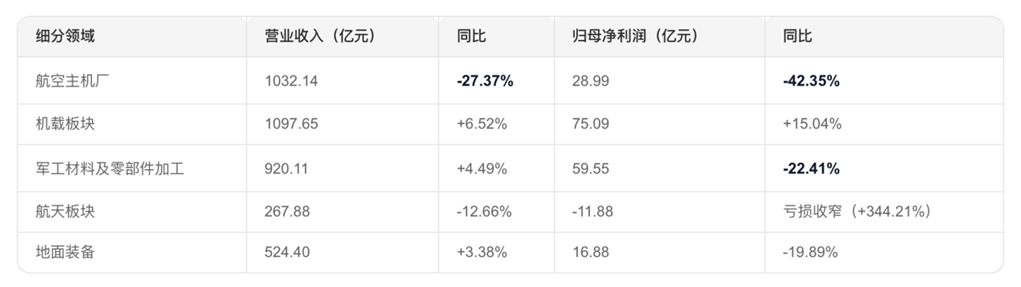
2026年Q3中航军工样本细分领域全景,
数据来源:中航证券研报、Wind
(一)航空主机厂:伤得最重的一块。整体板块收入1032.14亿元、同比-27.37%,利润28.99亿元、同比-42.35%,是全部细分领域中跌幅最大的。原因有三个层面叠加:交付节奏(中航沈飞自述“受产品结构调整及部分配套成品交付节奏等因素影响,交付呈现阶段性偏差”)、十四五收尾订单在2025年集中确收造成的高基数、以及新老型号切换的空窗期。
值得注意的是,同业内上市公司,业绩表现差异极大:航发动力前三季度营收294.15亿元(+28.4%)、归母净利润1.53亿元(+41.6%),洪都航空营收43.62亿元(+39.2%);而中航成飞营收234.38亿元(-51.5%)、归母净利润8.75亿元(-59.7%),中航沈飞营收135.62亿元(-34.2%)、归母净利润10.07亿元(-26.0%)。
单季度看分化更极端:2026Q3中航沈飞营收同比+23.3%,中航成飞、中航西飞分别为-70.0%、-59.1%。
(二)机载板块:全样本中最稳的利润提供方。该板块整体收入1097.65亿元(+6.52%)、利润75.09亿元(+15.04%),是唯一实现“收入中速增长、利润较快增长”的大型板块。核心驱动是红外领域交付节奏修复,以及军民两用业务的拓展(睿创微纳、高德红外等)。这一板块的稳健,说明“有民品出口的军品公司”抗周期能力显著强于纯军品配套企业。
(三)军工材料及零部件加工:该板块整体增收不增利,内部分化最剧烈,整体收入920.11亿元(+4.49%),利润59.55亿元(-22.41%)。原因是两条路的分岔:多元布局的企业(燃气轮机零部件、半导体材料)受益于下游高景气;而客户结构单一、深度绑定航空中上游的钛合金、碳纤维企业,则完全跟随主机厂承压。
业绩层面,2026年第三季度,以应流股份(营收29.43亿元/同比+38.7%、归母净利润3.71亿元/+26.3%)、航宇科技(+21.1%/+26.1%)、隆达股份(+53.4%/+80.9%)为代表的燃机零部件企业,在全球燃气轮机扩产周期中逆势高增;而传统航空材料端则承受需求节奏与价格调整双重压力。
(四)航天板块:唯一的亏损板块,但亏损在收窄。 收入267.88亿元(-12.66%),归母净利润-11.88亿元(亏损收窄,同比+344.21%)。受传统业务收缩、需求节奏不明、新方向(商业航天、卫星互联网)投入加大三重影响。这是典型的“旧的在退、新的还没上量”的结构。
(五)地面装备:收入稳、利润退。 收入524.40亿元(+3.38%),利润16.88亿元(-19.89%)。收入端平稳说明外贸出口有一定支撑;利润下滑主要来自去年同期高基数。
(六)船舶:全行业最亮眼的增量。中航军工样本内船舶板块收入同比+18%、归母净利润同比+137%。中国船舶一家即贡献营收1311.18亿元(+22.1%)、归母净利润134.40亿元(+129.7%);中船防务预告前三季度净利润同比增长67.91%—90.80%。船舶的驱动不是军船,而是民船景气大周期的延续:收入、利润、毛利率、合同负债“四维全面提振”。这也是本轮军工板块利润增长的最大单一来源,但需清醒认知,其本质是民船周期,而非军品需求修复。
三产业链环节:收入增速沿链条自上游向下游递减
按上中下游划分,2026年前三季度呈现出清晰的传导梯度。根据国金证券研报,2026年前三季度军工行业实现营收4064亿元(同比-2.8%),归母净利润173亿元(同比-23.2%),主要受主机厂交付放缓叠加去年同期高基数拖累。
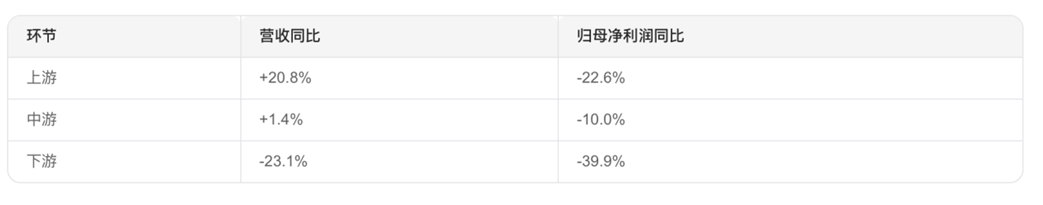
2026年前三季度,军工行业上、中、下游营收分别同比+20.8%、+1.4%、-23.1%,归母净利润分别同比-22.6%、-10.0%、-39.9%,下游降幅最大。
数据来源:国金证券研报、Wind
上游收入增速最高但利润降幅也不小,反映的是价格压力向上游传导(上游毛利率同比-4.0个百分点);下游跌幅最大,直接对应主机厂交付放缓。中游利润表现相对稳健,是链条中韧性最好的一环。
2026年前三季度,军工行业上、中、下游的毛利率同比-4.4pct、+1.1pct、+2.1pct,净利率同比-3.4pct、-1.1pct、-0.8pct,中游盈利韧性相对较强。期间费用率上中下游分别13.0%(-0.7pct)、23.5%(+0.9pct)、7.7%(+1.9pct)。
更值得关注的是资产端的信号,上游合同负债较年初+18.6%、预付款项较年初+45.3%,而下游合同负债较年初-6.2%。订单与备产的先行指标已经在上游显现——这与产业逻辑一致:需求释放时,最上游的材料和元器件企业最先接到备货指令,而整机厂的合同负债要等正式订单签订后才转化。上游预付款项+45.3%这一指标,是当前数据中最具前瞻意义的“领先信号”。
现金流端,下游经营性净现金流为-232.1亿元(去年同期为-381.2亿元),同比少流出149亿元,回款明显提速。
四行情与估值:跌了,但“跌”本身正在变成安全边际
在市场行情上,全年板块显著跑输。根据Wind数据,截至2026年11月5日,申万国防军工(801740.SI)年内涨跌幅为-23.16%,PE(TTM)为53.83倍。中证军工(399967.SZ)年内涨跌幅为-25.23% ,PE(TTM)为56.66倍。
节奏上,2026年1—4月板块在商业航天技术突破(蓝箭航天朱雀三号首飞、长征十二号甲试验)与燃气轮机景气共振下震荡上行,年初至4月2日显著跑赢大盘,1月6日见顶;5月起随“十五五”军品订单落地节奏后延持续回撤,年内最大回撤接近38%。估值一度下探至10月30日的PE 51.1倍(2014年以来7.44%分位);11月5日已小幅回升至53.83倍。
一个值得注意的现象:航发动力、中航沈飞、中航成飞等权重主机厂,过去一年绝大多数月份录得负收益。中航证券称,核心资产如此持续、广泛承压,“在行业历史上亦属罕见情形”——这不是某一细分赛道的景气波动,而是整个板块层面的一轮系统性估值与预期出清。
目前,部分上市公司正处于估值历史低位,但内部分化极大。截至10月30日,申万二级行业PE(TTM)呈现极端分化:航海装备19.34倍(近十年0.06%分位,受益于民船盈利兑现)、航空装备81.75倍(65.00%分位)、航天装备470.80倍(79.08%分位)、军工电子621.63倍(98.11%分位)、地面兵装414.18倍(99.23%分位)。
在机构持仓方面,主动基金深度低配后开始回补。2026年Q2主动公募基金军工重仓占比降至1.46%(申万口径),创近五年新低;剔除军工主题基金后仅0.99%。2026年Q3出现回补,主动公募基金前十大重仓股中军工股市值301.52亿元,占比1.33%(环比+0.34pct);超配比例-0.50%(环比提升0.58pct,Q2为-1.08%)。但剔除主题基金后配置比例仍仅0.96%。
结构切换明确,加仓市值靠前为航天电器、长盈通、国睿科技、航发动力、洪都航空;减仓靠前为国博电子、中航光电、火炬电子。军工主题基金(如南方军工改革灵活配置混合A)明确表示重点布局“船舶制造、红外、燃气轮机、军贸、电子配套”。
持仓数据解释了估值与基本面的错配,在盈利最差的时点,机构配置也降到了最低点。这种“双低”状态意味着,一旦订单或业绩出现边际改善,筹码层面的向上弹性会比基本面改善幅度更大。
五前瞻:四季度与“十五五”的观察窗口
短期(2026Q4)预期,来自于订单兑现与航展催化。
三季报落地后,市场处于业绩真空期。中航证券判断对四季度“持审慎乐观”,核心理由是赔率与胜率已收敛至有吸引力的区间,行情主线从“杀估值”切换到“等催化”。催化时间表相对清晰:12月初珠海航展(超1100家参展企业、3000件装备,“首展”占比10%,无人机、反无人、电子对抗等新质装备密集亮相);四季度交付与新订单落地,主机厂Q4历来是收入确认与回款高峰(历史Q4营收占比显著高于其他季度)。
“十五五”规划落地:国防科工局今年8月已将其列为下半年首要任务,年底前落地概率较高。兴业证券判断,规划落地后上游军工电子元器件订单在1—2个月内可能出现显著环比增长,非骨干任务供应商需求释放或带来20%~40%的订单环比增幅。
值得注意的是,“四季度改善”大概率是环比意义上的、结构性的,而非全板块同比转正。银河证券明确判断2026全年板块业绩“仍处磨底阶段”,2027年才是订单确定性显著增强的年份。
中期(2027年)预期,主要为建军百年目标约束下的刚性需求。
2027年建军百年目标是明确写入规划的任务,与2021年十四五开局的目标要求在性质上一致。在刚性时间节点下,订单落地是时间问题,而非是否问题。
2026年国防预算增速约7%,但国防支出占GDP比重约1.27%,明显低于主要军事强国,提升空间客观存在。
军贸是最大的边际变量。2025年印巴冲突中歼-10C的实战表现形成品牌背书;俄罗斯军品供给收缩、中东国家“向东看”诉求提升,共同打开出口空间。可验证的线索包括:国睿科技关联交易预算从2025年实际18亿元升至2026年50亿元(增幅超200%);洪都航空2026年中报境外外贸收入13.6亿元,2025年同期仅4.3亿元(同比增长超200%)。军贸的利润率显著高于国内军品定价(成本加成+目标价格激励),一旦放量,对利润的拉动会明显大于收入。
与此同时,仍有需要关注的风险。
价格压力持续向上游传导。上游毛利率同比-4.0pct,说明“以量换价”的定价机制正在压缩中上游利润空间。若订单放量与价格下行同步发生,“量增利不增”可能成为2027年的新问题。
折旧压力抬头。在建工程陆续转固后,前期扩产形成的折旧将对短期利润形成压制,尤其在需求尚未充分释放的航空、航天环节。
军贸节奏的不可控性。军贸受国际政治格局影响,订单谈判与交付周期长,业绩兑现在2—3年后;且大额订单的确认高度依赖单一政治事件,不宜线性外推。
目前,军工行业景气分化。国金证券认为,2026年是十五五开局之年,行业景气分化中结构性亮点明确,全球军备竞赛与我国军工资产价值重估逻辑不变。建议关注军工主赛道、两机、新质战斗力及AI等投资主线及核心标的。
