
A股三大指数早盘集体下跌,截至11月6日午盘,上证指数报3647.90点,跌1.14%,深证成指报11216.95点,跌2.22%,创业板指报2477.07点,跌3.5%。全市场成交额11307亿元,较上日缩量3458亿元,全市场超4500只个股下跌。
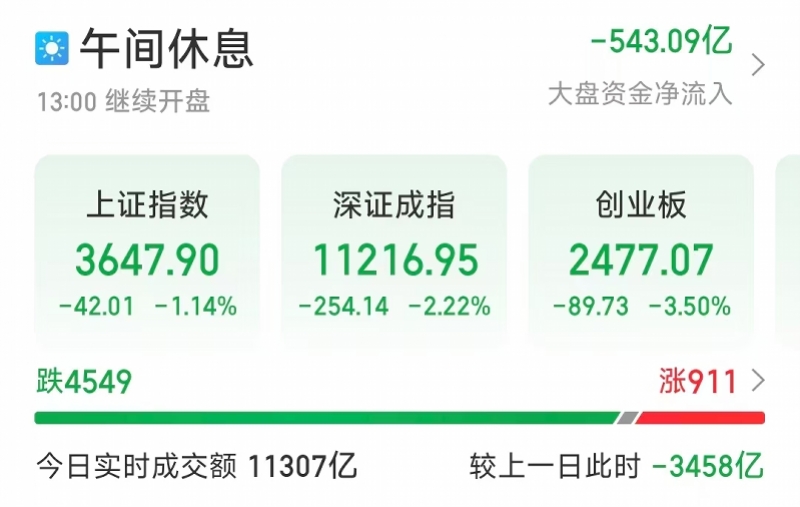
板块题材上,种植业与林业、公路铁路运输、电力、农产品加工、银行板块涨幅居前;元件、CPO、电子化学品、PCB概念、光纤概念跌幅居前。
消息面上,据新华社报道,随着投资者重新评估人工智能题材股票交易前景,美股权重科技股5日早盘大幅下跌,带动纳斯达克综合指数出现超4%的跌幅。截至当天收盘,纳指收跌5.52%,标准普尔500种股票指数收跌4.36%,道琼斯工业平均指数收跌3.44%。
受隔夜美国股市科技股大跌影响,11月6日,日本股市人工智能和半导体板块遭抛售,日经股指和东证股指盘中均一度跌超5%。韩国综合股价指数(KOSPI)6日盘中一度下跌超过8%,触发市场熔断机制,指数跌破5000点。
前海开源基金首席经济学家杨德龙指出,隔夜美股暴跌主要受美国中期选举结果揭晓影响。特朗普几乎彻底失利,民主党控制众议院和参议院,并在多个关键州取得决定性胜利。这让投资者担心,民主党控制国会后可能削减AI科技方面的资本开支,大数据中心建设可能推后。一些民主党议员表示,大数据中心建设提高了芯片成本,从而推高消费电子价格,进而增加民众生活成本;大数据中心需要消耗大量电力和淡水,又提高电价和水价,从而推高通胀。这也让投资者担心可能减少对AI硬件的需求。以英伟达为代表的硬件股出现大跌,接近10%,纳指跌幅也达到5%以上。
“虽然有外围市场利空,只要美股不是持续下跌形成熊市走势,对A股的影响就是短期的”,杨德龙认为,本周A股市场多次出现大幅反弹,特别是科创综指单一交易日大涨9.9%,极大提升了投资者对市场的信心,现在市场已经逐步从单边下跌阶段进入震荡反弹阶段。
粤开证券研报认为,中长期看,中国资本市场的核心定价逻辑始终是国内经济基本面、产业升级节奏与宏观政策力度。美国对华竞争基调不改,未来关税休战到期、科技限制立法化等风险点,可能阶段性压制出口链与科技板块的风险偏好。但外部环境变化及约束,既不会改变中国经济转型升级的长期趋势,也不会改变优质企业的长期投资价值。投资者更应聚焦国内稳增长政策落地、内需修复节奏、科技自主创新进展等核心变量,理性看待外部事件带来的短期波动。
东吴证券研报认为,11月中下旬起,美股财报季基本收官、海外事件落地,年末配置型资金(险资、外资)偏好价值风格,叠加机构年末排名与“春节躁动”预期的提前发酵,市场有望迎来一轮修复窗口。
