
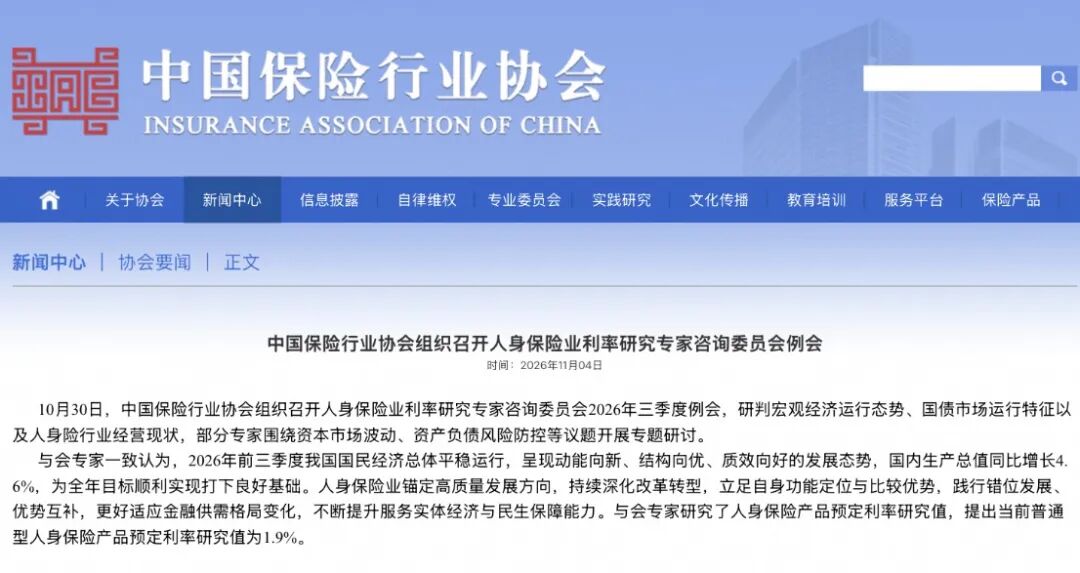
11月4日,中国保险行业协会官网发布信息显示,近日,该协会组织召开人身保险业利率研究专家咨询委员会2026年三季度例会。与会专家研究了人身保险产品预定利率研究值,提出当前普通型人身保险产品预定利率研究值为1.9%。
与上期的1.94%相比,最新预定利率研究值有所回落,不过与当前在售普通型保险产品预定利率上限2%仅相差10个基点,未超出25个基点,意味着未触发预定利率调整条件,不会引发保险产品预定利率调整。
中国保险业协会发布的预定利率研究值,是人身险公司动态调整保险产品预定利率上限的参考基准。
近年来,面对持续下行的利率,为降低利差损风险,保险业不断优化负债成本。其中举措之一,即建立预定利率与市场利率挂钩及动态调整机制。预定利率研究值结合5年期以上贷款市场报价利率(LPR)、5年期定期存款利率、10年期国债收益率等市场利率变化和行业资产负债管理情况确定。
根据金融监管总局2025年1月下发的《关于建立预定利率与市场利率挂钩及动态调整机制有关事项的通知》,预定利率最高值取0.25%的整倍数。当保险公司在售普通型人身保险产品预定利率最高值连续2个季度比预定利率研究值高25个基点及以上时,要及时下调新产品预定利率最高值,并在2个月内平稳做好新老产品切换工作。
预定利率研究值自2025年开始公布,截至目前已公布8次。2025年1月、4月、7月、10月,以及今年1月、4月、7月、10月例会确定的预定利率研究值分别为2.34%、2.13%、1.99%、1.90%、1.89%、1.93%、1.94%、1.9%。
其中,仅2025年7月触发了预定利率下调条件,随后传统险预定利率上限从2.5%降至2.0%,分红险预定利率上限从2%降至1.75%,万能险保证利率上限从1.5%降至1%,并保持至今。
今年保险产品预定利率上限不调整,符合业内预期。
预定利率是人身保险产品定价的关键因子之一,其调整备受关注。简言之,在其他因素不变的情况下,如果预定利率下调,则代表保险产品消费者收益将会降低,而保险公司的负债成本则下降。
从历史上看,国内寿险业曾于1999年经历过产品利率一夜调降至2.5%,在2013年费率市场化改革后,普通人身险产品预定利率上限放开至3.5%,其中,养老年金产品预定利率最高4.025%,并维持了数年。
近年随着利率下行,保险产品预定利率逐步下行。2019年8月,预定利率较高的养老年金保险首先迎来责任准备金评估利率调整新规,随之预定利率从4.025%降至3.5%。
各类人身险产品预定利率近年也步入下行周期,目前均降至历史新低。以传统险预定利率为例,2023年8月起预定利率上限从3.5%降至3%,2024年9月从3%降至2.5%,2025年9月再从2.5%降至2%。同期,分红险预定利率上限从3.5%先后降至2.5%、2%、1.75%。
业内人士表示,经过预定利率上限持续下调,保险新单业务的刚性负债成本已显著降低。不过,新单成本降低仅是对整体业务成本的摊薄,前期大量存量业务及续期业务的成本仍较高。
来源:券商中国
