
大家好,今天是2026年11月5日星期四,欢迎来到今日投资机会!
01 全球市场观察
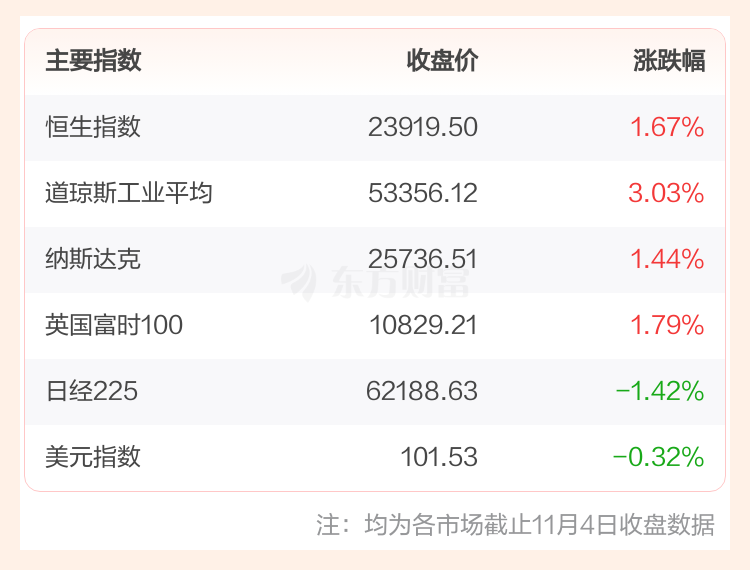
投顾观点:全球风险偏好回升,美股“科技七巨头”多数上涨,A股相关概念或将受益
美股市场:截至11月4日收盘,美股三大指数全线上涨。消息面上,全球多家企业周三表示,尽管民主党在美国中期选举中赢得国会控制权,但这一结果短期内不太可能改变企业的经营前景。目前,企业仍面临能源和原材料成本上涨,以及美国消费者购买力承压等挑战。尽管如此,一些企业对美国政治局势可能趋于稳定表示欢迎。
欧股市场:截至11月4日收盘,欧洲三大股指全线上涨。
商品市场:截至11月4日收盘,国际油价下跌,COMEX黄金期货当月连续合约上涨。
日韩市场:截至11月5日8:30,日经225高开震荡,韩国KOSPI低开低走。
02 独家策略观点
投顾观点:昨日A股放量普涨、科技硬件迎来反攻,短线情绪回暖,当前或可考虑从防守转为“谨慎进攻”
1)盘面表现:早盘蓄势震荡,午后放量长阳。
昨日A股三大指数早盘震荡分化,沪指一度下探至3600点附近,午间仍呈跌多涨少格局。午后市场快速反转,在政策落地与增量资金共振下加速上攻,14点后两市成交额突破1.5万亿元,尾盘涨幅进一步扩大。截至收盘,沪深两市全天成交额超2万亿元,全市场共4667只个股上涨。
2)技术解析:指标转强,KDJ金叉。
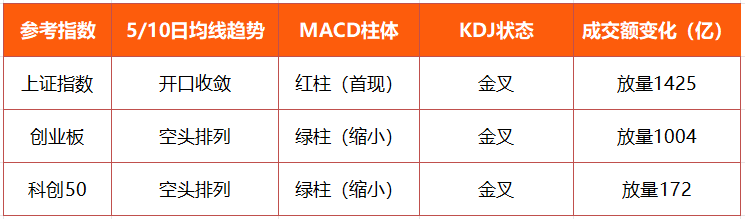
由上图可见,三大指数技术形态修复明显。沪指短期均线收敛,MACD转红、KDJ金叉,叠加放量1425亿元,短线反弹力度增强;双创指数MACD绿柱收窄、KDJ金叉,指标改善显著。
但单日长阳更多体现为超跌修复,尚不能确认中期反转。后续仍需跟踪量能延续性及主线承接力度,若量能萎缩,指数或仍可能反复震荡。
3) 资金聚焦:硬科技回流,防御端退潮。
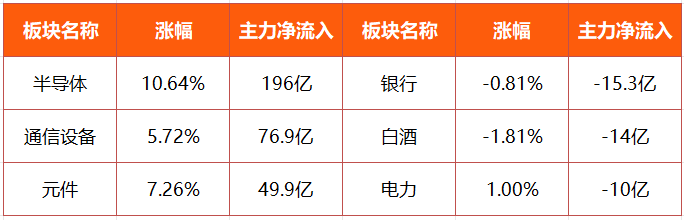
由上图可见,市场风格转向,主力资金集中涌向成长科技方向。半导体、通信设备和元件获主力资金大幅净流入,成为驱动市场上行的核心引擎;反观银行、白酒和电力则遭资金兑现。这种极致的“冷热”切换,或表明资金正由前期"权重护盘"的防御格局向"成长修复"的进攻格局切换。
4)综上所述,昨日A股放量反攻、重心上移,赚钱效应明显回暖,量能与市场广度同步改善。展望后市,指数技术形态和资金结构均出现积极变化,若后续主力资金保持净流入、成交额能维持在2万亿上方,结构性行情或有望从超跌修复向更持续的修复阶段演进;反之,若量能再度萎缩,市场或仍可能维持震荡分化格局。
03 板块机会速递
投顾观点:半导体板块或正迎来“三季报业绩兑现+国产替代加速”的双重共振
半导体(涵盖存储芯片、算力芯片与GPU/ASIC、晶圆代工、半导体设备、材料与靶材、先进封装与Chiplet、模拟与功率器件与EDA等)。
关键词:业绩兑现+国产替代。
驱动逻辑:
1)三季报“硬”兑现,验证半导体景气超级周期。东方财富Choice数据显示,截至10月30日,A股市场共有72家半导体板块上市公司发布2026年三季报。54家公司前三季度实现归母净利润同比增长,其中28家增幅超过100%。
2)"十五五"集成电路自主可控,国产替代迎来重估窗口。"十五五"4万亿算力投资将拉动国产芯片与算力设备需求;供应链自主可控背景下,设备、材料、设计国产化率持续提升,存储、功率、模拟等细分国产化进程加速,国产半导体迎来重估窗口。
代表方向:存储芯片设计、国产算力芯片与GPU、半导体设备、靶材与半导体材料、先进封装与Chiplet、晶圆代工、算力PCB与封测配套、存储模组与分销等。
从盘面表现来看,半导体板块在经历连续宽幅震荡后,今日出现较强修复,筹码交换较为充分,短线波动或仍可能维持高位。展望后市,随着三季报业绩逐步兑现、国产替代进程持续推进,半导体板块或有望在业绩支撑与产业趋势修复之间寻找新的平衡。
最后,今日无新股申购。
感谢您的收听!未关注的朋友可以下滑至文末进行订阅并开启推送,第一时间获得消息提醒。
祝您投资顺利!
【投顾姓名及其登记编号】
万李斌(S1160621090004)
【风险提示及免责声明】本资料所含信息均来源于公开资料,投顾观点仅供参考,不作为投资决策的依据。文中涉及个股仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
