
当今世界百年变局加速演进,全球经济格局深度调整,国际金融市场流动性格局、资产配置逻辑日趋复杂,利用全球资本市场开展跨境投融资已成为时代发展大势。作为世界第二大经济体,中国始终坚持高水平对外开放基本国策,持续深化债券市场双向开放。当前,人民币债券已纳入全球三大主流债券指数,在全球外汇储备与主权投资组合中的配置占比持续上升,已逐步成为全球多元资产配置体系中不可或缺的重要板块。
2026年正值中国债券市场全面开放十周年。立足当下历史节点,有必要对债券市场开放的战略逻辑、演进脉络与实践成效进行系统回顾,从而凝聚国际金融合作共识,在债券市场开放的下一个十年中共同开创全球资本市场协同发展、互利共赢的崭新局面。
中国债券市场对外开放的重要意义
面对当前复杂多变的国内外形势,债券市场作为现代金融市场体系的重要基石,其对外开放是中国推进金融高水平开放的关键环节,对于国际金融市场发展格局具有重要而深远的意义。
(一)拓宽全球资产配置
中国债券市场经过四十余载的发展,已兼具市场广度与深度,其对外开放为国际投资者提供了美元、欧元等资产之外的重要配置渠道。截至2026年6月末,中国债券市场总规模已超200万亿元,位居世界第二,其中绿债规模超4万亿元,是全球最大的绿债市场;涵盖国债、地方债、央票、金融债、熊猫债等品种的多元产品体系,为市场参与者提供了丰富的配置选择;近4000家境内机构与1200家境外投资者构成了国际化、多元化的投资群体,可进一步提升市场流动性、丰富交易策略选择。
(二)分散全球投资风险
以国债为代表的人民币债券价值稳定、流动性高,已满足成为全球安全资产的基本要求,是全球资产分散化投资的重要选项。在当前全球经济复苏乏力和地缘政治风险上升的背景下,中国经济持续向新向优发展,主权信用评级稳定,为中国债券提供了强大的信用背书。境外央行可通过持有中国债券,推动储备货币多元化,增强全球金融体系的韧性。此外,中国债券与美国、欧洲及新兴市场股债的收益率相关性较低,有助于优化国际投资组合的风险收益比。
(三)促进全球金融联通
债券市场的开放过程必然伴随着金融基础设施的互联互通建设,也为全球的货币政策合作打开了空间。各项便利入市机制的推出,降低跨境投融资的交易、托管与结算成本,推动境内外市场规则的衔接,促进全球金融基础设施标准化的提升。全球资本的高效联通流动能有效分散全球清算体系压力,增强全球市场的韧性和抗风险能力。同时,开放的债券市场为中国与境外央行的货币互换、流动性安排提供了更深的市场基础,也扩大了全球金融安全网的覆盖面。
(四)助力全球经济增长
债券市场双向开放构建的跨境人民币循环体系,精准对接全球跨境贸易实体经济需求,联通全球市场与资源,有效促进国内国际经济循环畅通。跨国企业依靠人民币债券融资匹配在华经营现金流,可减少汇兑损失及利息支出,促进全球供应链稳定运转,共享经济发展红利。同时,熊猫债、自贸离岸债等跨境发行产品搭建起长期资本对接全球实体项目的桥梁,在降低融资成本的同时,将资金投向制造升级、资源开发、基建民生、绿色低碳等领域,带动全球实体经济均衡发展。
债券市场对外开放发展历程
21世纪以来,我国债券市场不断发展,交易规模和存管规模不断扩大。为便利境外投资者入市,自2005年以来一系列开放政策逐步出台,相继简化入市流程、放宽准入要求,有力地促进了我国债券市场持续开放。回顾我国债券市场对外开放的进程,大体可分为四个阶段。
(一)2005—2009年:开放酝酿阶段
中国债券市场对外开放起步于21世纪初,整体以审慎试点、局部放开为核心原则,聚焦基础准入搭建。以2005年泛亚债券指数基金获准进入银行间债券市场与国际金融公司、亚洲开发银行发行首批熊猫债为起点,中国债券市场对外开放启动试点。此阶段开放范围较为有限,准入门槛较高,主要面向境外央行、国际金融组织等政策性机构,普通境外商业机构参与渠道受限。同时交易所市场的跨境证券投资以合格境外机构投资者(QFII)制度为主要依托,投资品类、交易额度、资金划转受到严格管控。此阶段以积累开放经验、防范跨境风险为核心,初步搭建了中国债券市场涉外监管的基础框架,实现从封闭市场到有限开放的初步突破。
(二)2010—2015年:开放奠基阶段
为配合跨境贸易人民币结算试点开展,适应境外机构投资境内债券的需要,2010年境外央行或货币当局、港澳人民币清算行和境外参加银行等三类机构获准在核准的额度内开展银行间债券市场现券交易,并逐步扩展到债券回购交易。此后,境外央行类机构参与入市简化为备案制,取消额度限制,投资范围涵盖现券、回购、借贷、远期、利率互换、远期利率协议等,打通了主权类机构配置人民币资产的制度通道。同期交易所债券市场方面,人民币合格境外机构投资者(RQFII)境内证券投资试点开启,投资比例也进一步放宽。此阶段中国债券市场在开放主体、开放模式等方面进行了更为深入的拓展,为中国债市全面扩大开放奠定了基础。
(三)2016—2020年:全面开放阶段
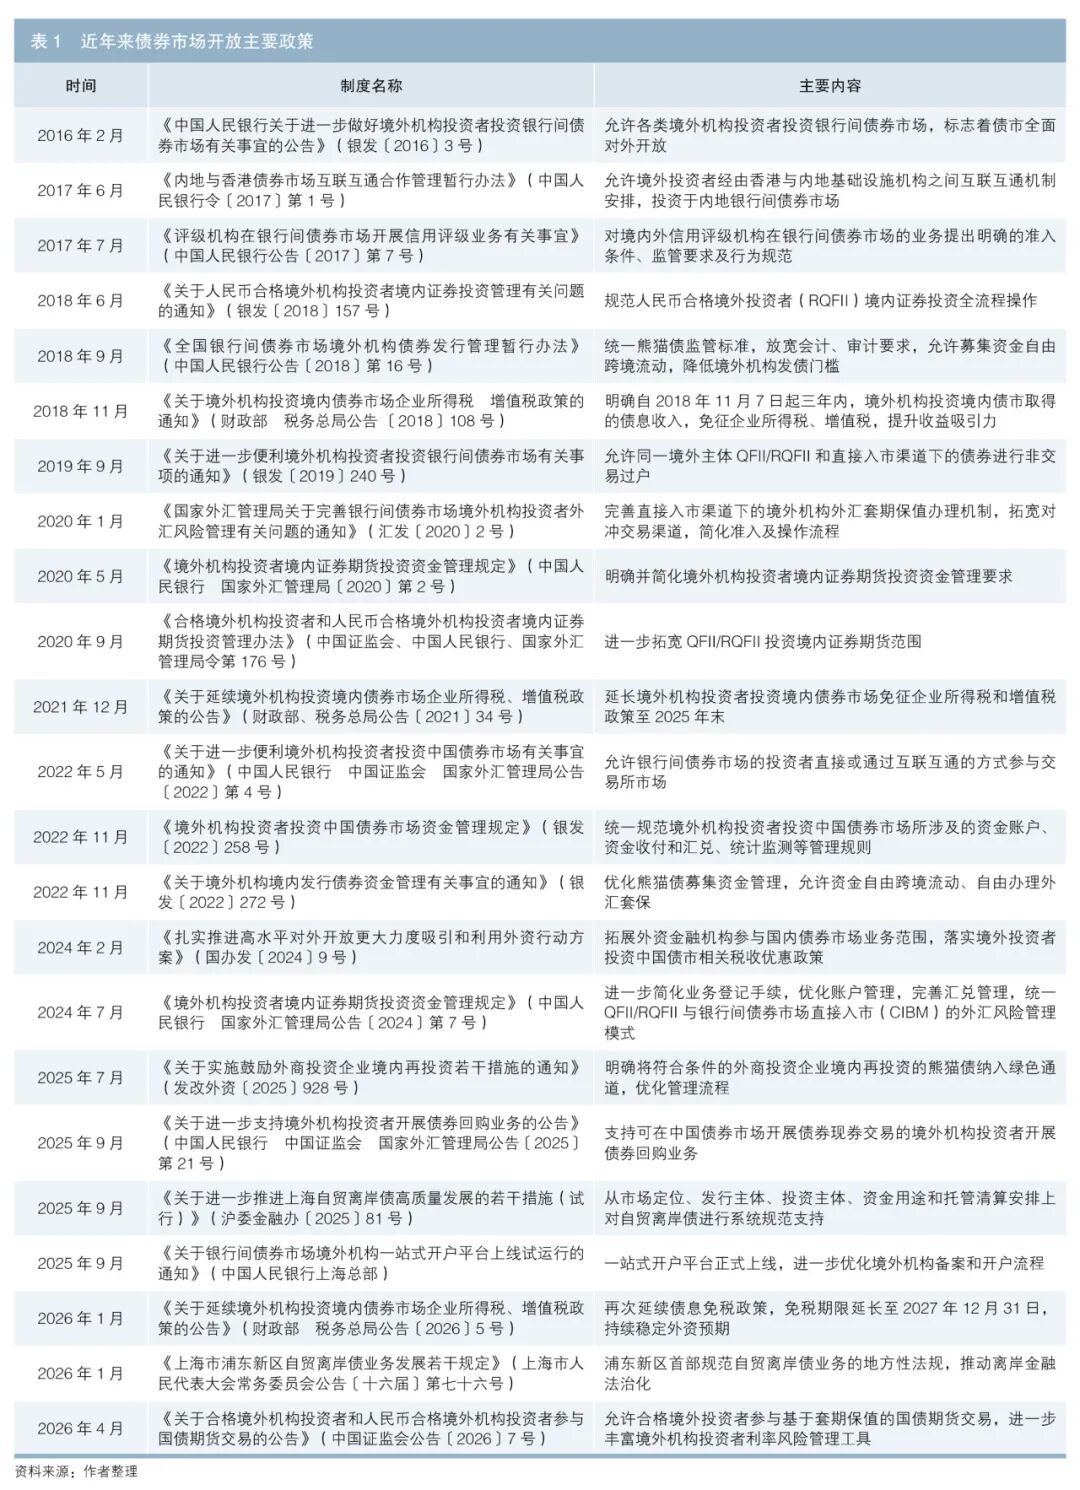
2016年各类境外金融机构获准投资银行间债券市场,可开展现券、借贷、远期、利率互换、远期利率协议等交易(见表1)。该政策的出台是中国债市开放的重要里程碑,中国债券市场由此步入全面开放阶段,直接入市模式驶入快速发展轨道。2017年,香港债券通落地,为境外投资者补充间接入市途径。外汇和资金管理方面,外汇衍生品市场向境外投资者开放,并逐步放宽直接入市模式下的外汇风险对冲限制,同时简化境内证券投资资金管理要求,完善债券投资的业务闭环。针对在银行间市场发行熊猫债,首部系统性管理规定出台,对发行主体、申请资质、信息披露等进行了明确,稳定境外发行人的业务预期。此阶段跨境托管结算、估值对账、外汇对冲配套机制等框架搭建完毕,债市开放体系全面成形。
(四)2021年至今:提质升级阶段
随着全面对外开放进程的不断深入,各项政策相继落地。入市投资方面,境外投资者入市备案要求持续简化,银行间债券市场的境外投资者可直接参与或通过互联互通方式间接参与交易所市场,参与渠道进一步便利。产品扩容方面,境外机构投资者获准开展债券回购业务,合格境外投资者(QFII、RQFII)获准参与以套期保值为目的的国债期货交易,完善境外投资者流动性及风险管理机制。跨境发行方面,境外机构发行熊猫债的资金登记、账户开立及汇兑流程得到大幅简化,叠加自贸离岸债的推出,境外发行更为便捷,提速明显。此阶段,监管部门持续优化税收安排、资金收付、汇兑管理等制度,完善债券回购、衍生品交易等配套业务,提升资本流动便利度。
对外开放实践成果与运行现状
自债券市场对外开放战略全面实施以来,中国始终秉持循序渐进、风险可控的开放原则,持续破除跨境投融资制度壁垒,大幅降低境外机构参与境内债券市场的制度成本与操作门槛。与此同时,中国持续对标国际通行金融规则,全方位提升中国债券市场国际化服务能力与综合竞争力。在政策持续赋能与机构不断参与之下,中国债券市场对外开放成果丰硕,不仅有效丰富了境外投资者全球资产配置选择,助力国际资本分享中国经济长期稳定发展红利,更推动全球债券市场格局更加均衡多元,促进国际金融资源高效合理配置,为维护全球金融市场稳定、完善全球金融治理体系注入源源不断的中国动能。
(一)跨境投资多元扩容,深度持续提升
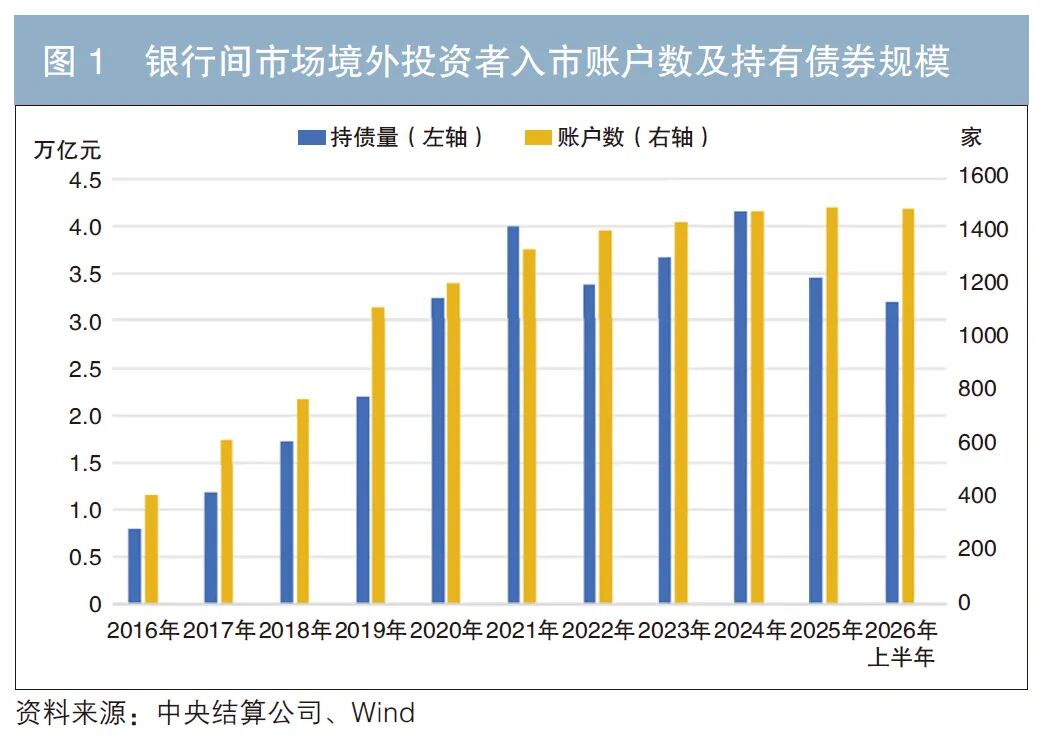
中国债券市场开放以来,境外机构投资者入市数量逐年攀升。截至2026年6月末,法人境外投资者入市总数达1200家(见图1),涵盖全球70多个国家和地区的境外央行或货币当局、主权财富基金、商业银行、保险机构、资产管理人等各类机构。在政策与市场环境的多重影响下,境外投资者入市投资规模经历了从快速增长到稳健波动的发展阶段。境外央行类机构长期保持稳定持仓,构成外资持仓基本盘;境外商业银行、保险机构秉持稳健配置理念,持续增持低风险利率债;资管机构不断加大交易型资产配置力度,市场活跃度持续提升,国际化、多元化投资格局基本形成。
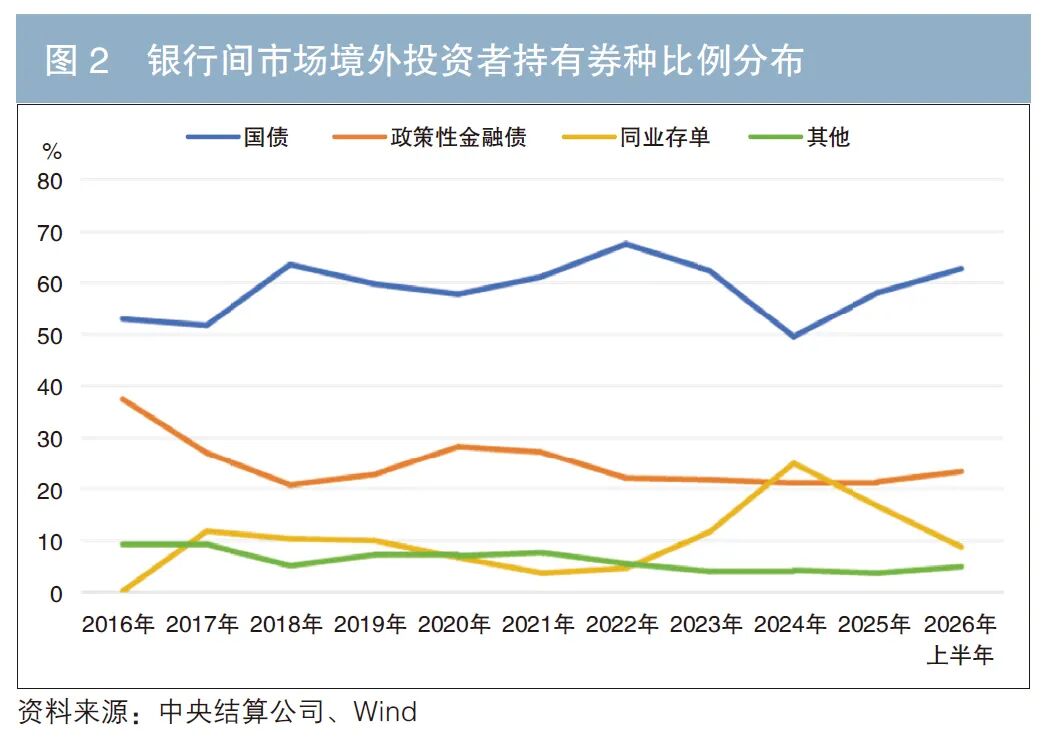
境外投资者对低风险、高流动性的债券品种偏好较为稳定,国债长期保持境外持有占比的首位,基本超过半数,其次是政策性金融债及同业存单(见图2)。受限于流动性及评级等影响因素,境外投资者对地方债、信用债的投资动力不足,仍需提升市场活跃度与投资认可度。
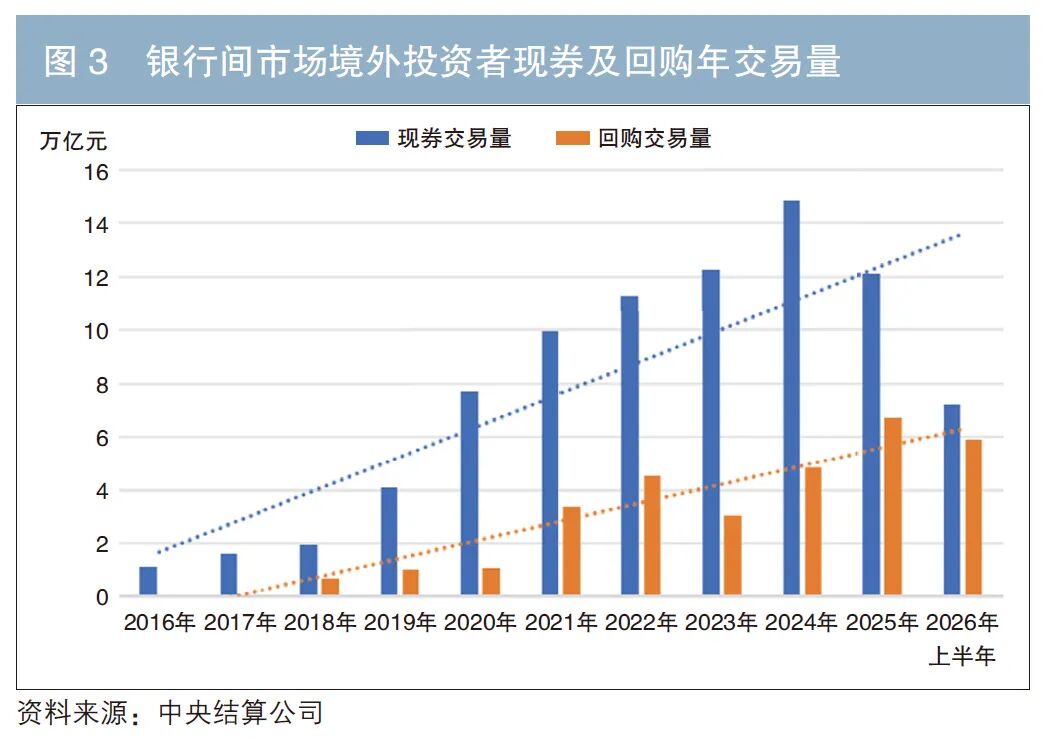
近年来,境外投资者的交易结算量整体呈现增长态势,也显示出其对中国债券市场参与程度的不断加深。以中央结算公司的数据为例,现券方面,年交易量上升趋势明显,现已稳步迈上10万亿元台阶;回购方面,2021年后境外投资者交易更为活跃,2025年创下6.74万亿元的年度新高(见图3)。随着跨境回购全面开放及机制优化,预计将会有更多的境外投资者参与回购业务。
(二)跨境发行提速增质,品种不断创新
熊猫债市场经历了从起步探索到成熟扩容的发展历程,规范化程度持续提升,发行规模整体呈现稳步增长,发行主体、发行行业、发行地域不断拓宽。境外实体企业、国际金融机构发行占比持续提高,品种创新活跃,已落地绿色债券、转型债券等可持续(GSSS)债券、永续债、科创债等类型,融资用途更加多元化,涵盖生产经营、跨境项目投资、绿色低碳建设等领域。
自贸离岸债作为制度型离岸债券创新产品,遵循国际通行规则,发行高效便捷,资金灵活性强,并充分发挥上海自贸区的区位优势,拓宽“走出去”及“一带一路”共建国家和地区优质企业的融资渠道。当前人民币融资成本优势显著,各类跨境发行产品为境外主体拓宽人民币融资渠道,同时推动人民币计价信用产品国际化,完善跨境人民币投融资循环。
伴随跨境发行业务的发展,外资承销及评级业务有序落地。多家境外机构在华法人取得债券承销牌照及熊猫债专项主承销商资格。截至2026年6月末,共有外资银行承销机构14家。评级也逐步放开外资准入限制,目前标普、惠誉评级均已完成本土化布局。
(三)金融基础设施优化,配套全面完善
自境外投资者入市以来,中国金融基础设施积极落实政策部署、响应市场需求,推出各项优化服务。打造一站式开户平台,减免境外央行类机构开户材料,延长现券交易时间,扩展T+N结算周期,上线循环结算,允许直接入市渠道与QFII/RQFII渠道之间的债券非交易过户,试点延伸柜台市场至境外等一系列业务机制的完善,为境外投资者带来切实便利。
伴随债券市场对外开放进程,债券担保品跨境应用场景不断丰富,中国债市金融基础设施持续完善跨境担保品服务。中央结算公司建立了全球领先的债券担保品管理平台,打造面向全球投资者的担保品服务体系,覆盖回购、外汇、期货等多个金融子市场,债券充抵期货保证金及外币回购业务相继推出。中央结算公司与多家国际行业协会联合发布白皮书,探索衍生品、回购领域的担保品应用路径,并联合16家境内外机构发布《人民币债券担保品跨境应用倡议》,增进国际市场合作互信。
中国债券估值体系持续完善并稳步推进国际化,为境外机构提供公允可信的资产定价参照。中债3个月期国债收益率已被国际货币基金组织纳入特别提款权利率篮子。中债估值公司保持对境内债券与中资境外债券曲线估值全覆盖,不断丰富债券收益率曲线族系,并推出实时收益率产品,进一步提高债券市场定价有效性,助力市场流动性提升。
中国债券市场开放展望
当前,全球经济格局深刻调整,国际金融市场不确定性上升,流动性充裕、收益稳定、监管透明的人民币债券资产,正成为全球投资组合多元化配置的重要选择。“十五五”规划强调稳步扩大制度型开放,向国际市场传递了中国债券市场开放政策长期稳定、可预期的明确信号。展望未来,中国债券市场将以制度型开放为主线,持续完善市场体系、优化机构生态、提升服务能级,为全球投资者提供更加透明、便利、高效的市场环境。
(一)债券市场多层次体系将进一步完善
国债市场的金融功能将进一步深化,国债规模和流动性有望进一步提升,国债收益率曲线的基准作用发挥将更加充分,为全球投资者提供优质的安全资产和基础配置工具。
债券品种和期限结构不断创新,科技创新债券市场的发展将拓宽科创企业融资渠道,为国际投资者提供更具成长性的资产选择。高收益债券市场将适时探索,进一步提升债券市场的包容性。
中国债券市场有望逐步成为国际可持续投资的重要目的地。中国绿色债券标准体系将持续完善,进一步降低国际投资者在标准识别和合规评估方面的成本。转型债券、气候适应性债券、蓝色债券、生物多样性债券等创新品种日益丰富,为全球资本提供兼具环境效益与投资价值的资产选择。
(二)债券跨境投融资主体和业态将更加多元
境外机构投资中国债券市场的配套工具和机制日益丰富,将更好匹配不同投资期限和风险偏好的配置需求。三方回购将研究推出,更好满足境外投资者流动性管理需求。场外衍生品、国债期货等风险对冲工具稳步开放和完善,境外投资者场内外管理利率风险和汇率风险的手段将更加丰富。
推动在岸与离岸市场良性互动,为国际金融机构和跨境企业提供更加多元的融资选择。离岸人民币债券市场将在遵循国际通行规则的基础上实现高质量发展,自贸离岸债等创新品种稳步发展,熊猫债发行主体和规模将进一步扩容,为境外发行人提供稳定的融资渠道。
更多境外央行或货币当局、主权财富基金、国际组织和跨国企业集团有望深度参与中国债券市场。境内外机构跨境合作不断深化,本土金融机构的国际化服务能力稳步提升,将为国际投资者提供覆盖投资全生命周期的专业服务。
(三)金融基础设施的服务能级将持续提升
境内外金融基础设施互联互通将稳步拓展,为跨境投融资活动合作提供服务。债市投资入市渠道将更加多元,逐步适配不同类型投资者的差异化需求。跨境支付清算网络的覆盖范围和处理能力持续增强。
债券担保品对衍生品、回购、流动性支持等领域的跨境应用支持将不断拓展,支持国际投资者提升人民币资产的使用效率。国际债券估值及多资产估值品类将进一步拓展,为境外投资者提供一站式、高质量信息服务。
债券市场数智化金融基础设施建设稳步发展,将提升市场安全性、效率和便利度。持续推动传统系统和区块链系统的融合发展,以及数字债券资产和数字人民币的协同发展,支持跨境债券结算的数字化通道升级发展。
(四)双向开放将从渠道拓展迈向制度融合
中国债券市场将在规则、规制、管理和标准层面与国际通行做法持续相通相容,为国际投资者营造更加透明、稳定、可预期的制度环境。
中国债券市场将继续秉持开放合作、互利共赢的理念,与全球市场参与者共同探索跨境投资新路径,共享市场开放的发展机遇。
(作者:中央结算公司上海总部副总经理赵沛舟,中央结算公司上海总部研发部总经理刘文文,中央结算公司上海总部境外客户服务部副总经理陈哲钰,中央结算公司上海总部境外客户服务部郭文超,本文原载《债券》2026年10月刊)
