
老牌支付机构重庆鲲鹏支付服务有限公司(以下简称“鲲鹏支付”)陷入一场收款延期风波。
近日,多位鲲鹏支付用户向北京商报记者反映,多次刷信用卡后,POS机显示交易成功,但刷卡资金却迟迟未到账,部分款项滞留时间已超过一周,“累计5.9万余元的刷卡交易一直没反应,打客服电话也没给解决”。一位来自广东的用户焦急地说道。
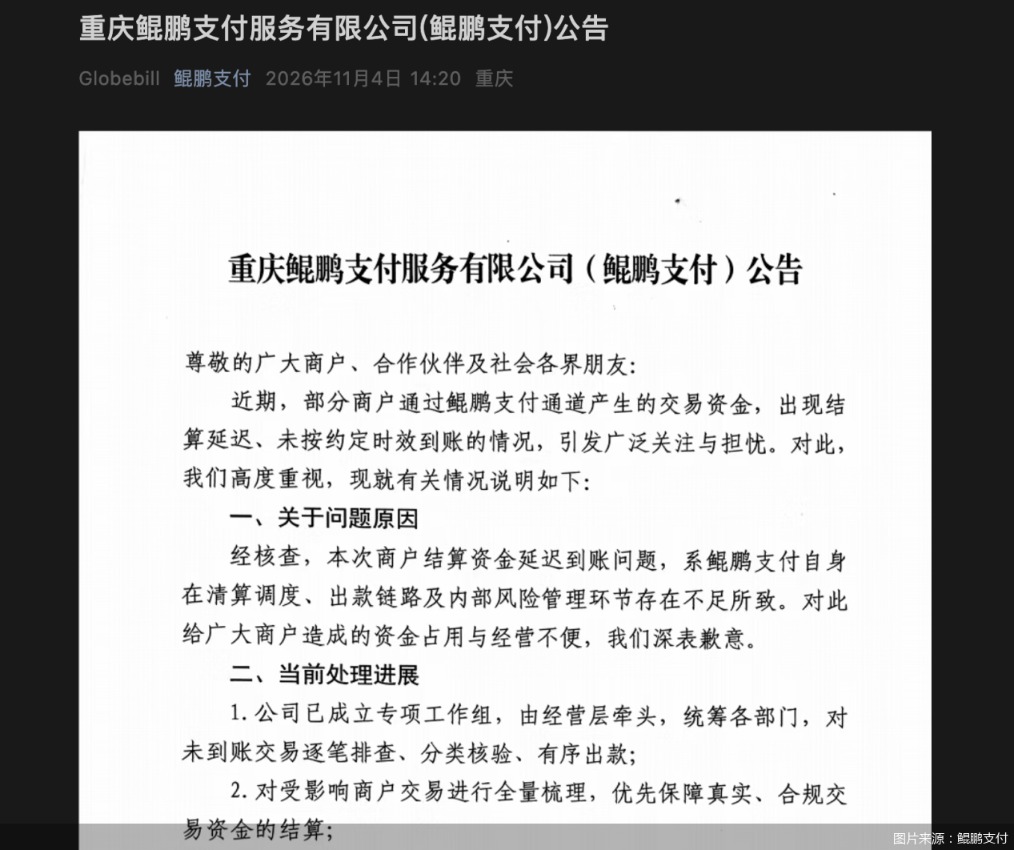
该事件仍在发酵。11月4日下午,鲲鹏支付官微发布公告,承认本次用户结算资金延迟到账问题,并称为鲲鹏支付自身在清算调度、出款链路及内部风险管理环节存在不足所致。公司已开通专项登记通道,用户可通过官方客服、服务商或公司指定渠道提交未到账信息。
悬而未决的资金,有人刷了5.9万元没到账
“快一周了,10月30日两笔钱都刷出去了,明明显示交易完成,可银行卡那边一直没动静。”11月4日,鲲鹏支付POS机用户李明(化名)向北京商报记者说道。
据李明所述,他所进行的两笔交易均为信用卡刷卡套现,从交易信息来看,第一笔交易1999.82元,交易时间为10月30日13时45分;第二笔交易2621.21元,交易时间为10月30日14时05分,两笔交易类别均为消费,商户名为“辽宁省盘锦市思稼小摊零食”。
李明称,他此前在代理商推销下办理了鲲鹏支付旗下的POS机,刷卡费率0.6%,至今使用尚不足一年。一个月前也曾出现过延期到账问题,但当时客服称主要系国庆假期影响,后续一天就完成了结算,但此次收款延迟问题出现后,他再次拨打客服电话,仅仅得到问题登记的答复,后续再无反馈。
另一位来自广东的用户王一(化名)境遇同样如此。他告诉北京商报记者,此前通过地推代理商办理的POS机,手续费在0.6%左右,同样是用来信用卡刷卡套现,至今已完成243笔交易。
之前刷卡都没问题,问题出在了10月末,“我有三笔累计5.9万余元的刷卡交易全部停留在结算环节。以前遇到过非工作日延迟到账的情况,打客服基本都能解决。但这一回,电话排队很久之后直接自动挂断,根本找不到人”。王一称。
此事件仍在发酵,北京商报记者注意到,近几日,包括微博、小红书、黑猫投诉等多家平台上,出现大批遭遇同类不到账问题的使用者,反馈的主要是“钱无法提现”“交易成功但是资金迟迟不到账”“资金流失”“客服处理不当”等问题。
公司紧急回应:清算调度、内部风险管理失控
针对此次事件,11月4日,鲲鹏支付发布公告进行回应,该公司表示,“近期,部分商户通过鲲鹏支付通道产生的交易资金,出现结算延迟、未按约定时效到账的情况,引发广泛关注与担忧。对此,公司高度重视”。并解释称,经核查,本次商户结算资金延迟到账问题,系鲲鹏支付自身在清算调度、出款链路及内部风险管理环节存在不足所致。
鲲鹏支付澄清,近期网上出现大量不实信息,包括“平台关停”等。此类传言无事实依据,公司已固定证据并保留追究法律责任的权利。
此外,鲲鹏支付称,公司已成立专项工作组,由经营层牵头,统筹各部门,对未到账交易逐笔排查、分类核验、有序出款;对受影响商户交易进行全量梳理,优先保障真实、合规交易资金的结算;已开通专项登记通道,商户可通过官方客服、服务商或公司指定渠道提交未到账信息;公司正按要求向人民银行及支付清算行业主管部门如实报告进展,接受监督指导。
但现实与承诺或存在落差。从多位用户反馈来看,有的已按照要求提交材料,但仍旧未等到回款,也有用户多次联系客服,但等待多时后并未接通。
11月4日,北京商报记者尝试拨打客服电话,多次联系后,客服告诉北京商报记者,“主要是因为业务调整导致到账时效有所延迟,不过这边也在陆续处理中”。该客服同时强调,“目前公司运营一切正常,如果有资金滞留的个人用户,可以帮助登记加急催促。”
“从对外披露来看,这次结算延期波及面广、持续时间长,而且下游代理商已公开建议商户停用更换,这已经超出常规系统波动或节假日清算的范畴,在持牌收单机构当中属于影响比较突出的风险事件,且已经对正常经营商户的现金流形成了实质性挤占。”博通咨询首席分析师王蓬博评价。
王蓬博进一步称,除了机构自身披露原因外,还有几类可能性,一是机构在T+0垫资出款环节的流动性储备不足,集中触发风控后没有足够资金继续垫付;二是备付金集中存管账户与机构自有账户之间的调度出现问题,不排除存在待结算资金被长期占用、挪作他用的情况;三是控股股东年内多笔股权被冻结、支付牌照主体股权亦在9月被冻结,股东层面的司法风险可能已经传导到机构日常资金运转;四是代理商体系沉淀的交易资金存在被上游截留、二次清算的可能。
信用卡套现频发,背后合规旧疾集中显现
值得注意的是,从鲲鹏支付多位反馈的用户来看,相关交易不乏用于刷本人信用卡,且机具对应的商户名称还可人为修改。按照人民银行259号文,POS终端执行一机一户,必须绑定真实经营主体,向无资质个人投放终端、虚构交易套现均属于监管禁止行为。
对此,客服仅回应不知晓具体情况,北京商报记者向鲲鹏支付发去的采访函,也未收到进一步回应。
一边是用户期盼被滞留资金尽快落袋,一边是信用卡套现暴露出的风控短板,此次事件也反映出鲲鹏支付收单背后长期存在的现实问题。
“交易成功但是资金未按约到账,首先指向支付机构在交易处理、资金清算、风控、消费者权益保障层面的缺陷。作为持牌机构,它有义务保障资金流转顺畅、按约提供支付服务,未按时结算有可能构成合同违约;一旦触碰监管红线,机构还将面临整改、行政处罚。”北京市中闻律师事务所律师李亚在接受北京商报记者采访时直言。
在李亚看来,个人能够拿到收单机具用于信用卡套现,绝非单一用户的问题,根源落在机构的全流程管控上。
“这恰恰说明,商户准入审核、代理商管理、交易风险识别这几道关口没有守住。根据《非银行支付机构监督管理条例》,特约商户尽调、协议签署、持续风险监测,是支付机构自身必须扛起来的核心义务,不能简单甩给外包代理商。”李亚称,支付机构后续整改应当重点关注商户准入和代理商管理、交易监测和资金结算机制,建立透明、可追溯的商户权益保障制度。
回溯过往,鲲鹏支付曾多次因同类问题领到监管罚单。就在2026年3月,鲲鹏支付收到合计914万元的大额罚没,11项违规行为中,包括特约商户尽调缺失、代理商管控失效、风险监测缺位等问题。
王蓬博也指出,“能够看出这次风险属于长期业务模式带来的系统性问题。背后的原因可能是这类机构长期优先追求业务规模,商户真实性核验、交易持续监测落实不到位,内部合规和备付金隔离制度没有建立,同时历史罚单没有推动深层次整改,各类风险不断沉淀,最终集中爆发”。
“从目前态势来看,机构要优先推进存量压款的逐笔核验与分批兑付,常态化对外同步处置进度,稳定市场预期,尽早完成资金结算。”王蓬博补充道。
素喜智研高级研究员苏筱芮指出,这类历史合规缺陷和本次延迟到账事件,反映了鲲鹏支付清算系统的自动化水平和异常隔离能力远低于持牌机构应有的水准,也表明其历史整改并未触及根本,仍存有较严重的合规漏洞。此外,其对信用卡套现交易存有隐性依赖,以至于流动性紧张时反噬自身。第三方支付机构在风控审核方面,应持续开展风险监测与商户尽职调查,完善可疑交易报告机制。
而对于受影响的用户,李亚则建议优先通过官方正规渠道表达诉求、协商回款事宜;在协商无法达成预期的情况下,可以向监管部门提交情况反映;也可以依托民事途径提起诉讼,主张自身合法权益。
业务、股东与治理困局,扩张背后的合规考题
官网显示,鲲鹏支付是一家从事融合支付业务的企业,提供银行卡收单、移动支付以及互联网支付解决方案。鲲鹏支付总部设在重庆,在深圳、北京、上海等地设有分公司。公司服务范围遍及北京、上海、深圳、广州等大中城市。
天眼查显示,鲲鹏支付成立于2011年,原名为重庆市钱宝科技服务有限公司,注册资本3亿元,股东包括北京载川科技有限公司(以下简称“载川科技”),持股47.4667%,深圳市昌喻投资合伙企业(有限合伙),持股9.8%,北京小百科技有限公司,持股9%等。
值得一提的是,天眼查显示,今年以来,载川科技所持多家公司股份遭冻结。其中,所持丝路亿商信息技术有限公司4000万元股份,7月8日被冻结;所持重庆钱宝跨境科技有限公司9亿元股份,9月7日被冻结;所持鲲鹏支付4746.67万元股份,9月7日被冻结。
此外,此次风波也叠加高管人事变动。11月2日,鲲鹏支付总经理薛暮松因个人身体原因离职,在此期间,公司日常经营管理工作由副总经理章印、石云霄共同负责,章印主持工作。
“高级管理人员变动属于企业经营当中的正常现象,不能直接把总经理离职和本次结算延迟划上因果关系。”但李亚也提到,“要看到,若处在重大风险处置阶段,核心管理层调整,会客观增加内部协调、风险处置、整改落地的执行难度。”
王蓬博也指出,此次人事变更恰逢风险处置关键窗口期,双人共管的过渡模式,容易引发合作商户、代理商对于决策效率、风险处置连续性的担忧,带来市场信心扰动,甚至出现商户主动更换收款通道、代理商收缩业务的次生影响。
“鲲鹏支付是典型依靠代理渠道跑马圈地的老牌持牌收单机构。这种模式扩张成本低、起量快,但外包链条长,对内控、风控、资金管理要求极高。一旦合规投入、流动性储备跟不上扩张速度,叠加股东端外部风险,潜藏隐患就会集中暴露。”王蓬博评价。
对于后续整改,王蓬博认为,短期还是要把资金兑付作为第一要务,保持信息披露透明,依靠实际回款重建信任;中长期也要主动梳理、压降高风险渠道业务,优化商户结构;还应该趁机厘清股东端风险,搭建独立的流动性保障机制;如果业务能回归正常,就要重新平衡业务规模、合规投入和资金安全,必要时主动收缩业务规模,阻断风险进一步扩散。
李亚也指出,机构应当优先解决存量结算问题。对受影响交易进行全面核查,区分正常交易与涉嫌违规交易,依法依约推进资金结算,并及时向商户披露处理进度。
截至目前,北京商报记者已就涉事资金规模、回款方案、合规建设、管理层变动等多个问题,向鲲鹏支付发去采访函,但截至发稿未收到进一步回应。
