11月4日午后,A股主要指数持续拉升,半导体成为当天最强主线,科创综指收涨9.90%,创业板指收涨6.40%,上证指数涨2.16%;沪深两市成交额2.05万亿元,较前一交易日放量超3300亿元,重返2万亿元关口。
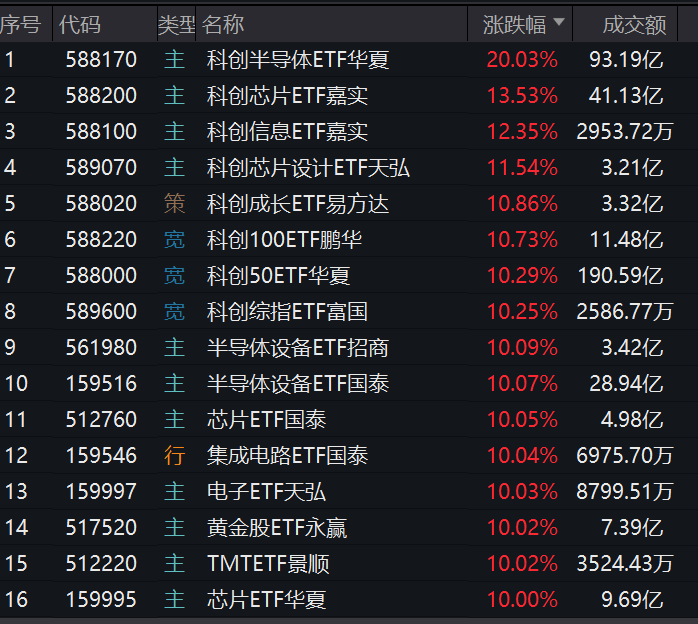
ETF方面,科创半导体与科创芯片方向ETF掀涨停潮,包揽涨幅榜全部席位。其中,科创半导体ETF华夏20cm涨停,科创芯片ETF嘉实上涨13.53%,科创信息ETF嘉实上涨12.35%,科创芯片设计ETF天弘上涨11.54%,科创成长ETF易方达上涨10.86%,科创100ETF鹏华上涨10.73%,科创50ETF华夏上涨10.29%,科创综指ETF富国上涨10.25%,半导体设备ETF招商、半导体设备ETF国泰、芯片ETF国泰、集成电路ETF国泰、芯片ETF华夏等10cm涨停。
为什么是这一天?
国联安基金将午后科技板块的放量反弹归因于三条线索:
一是超跌之后抛压趋于衰竭;二是基本面仍在兑现,2026年三季报电子板块单季净利润同比增长约65.8%,涨价链条由存储、覆铜板、PCB延伸至光模块,设备端亦有数据支撑:据SEMI预测,2026年全球晶圆制造设备销售额有望达1439亿美元,2027年DRAM、NAND设备销售额将分别再增27.4%、31.1%,国内薄膜与刻蚀环节国产化率约25%—30%;三是估值趋于合理,创业板指当前市盈率约27.20倍,处于2008年以来约2.59%的历史低位分位。
该机构同时指出,美国中期选举结果落地降低了外部不确定性,历史上大选后3—6个月股市表现偏强,叠加近期科创板、创业板宽基ETF大量净流入,托住了指数下限,系统性风险被阻断。
中欧基金认为,今日上涨主要是外部不确定性落地、政策托底和超跌修复共同推动的结果。美国中期选举落地后,政策博弈趋于收敛,同时海外科技企业业绩表现进一步印证AI需求韧性,有助于推动科技板块估值修复。此外,国内回购增持再贷款转为长期制度性安排、互换便利扩容,增强了市场稳定性。
另有市场人士从资金流向角度给出另一层解读。“民主党倾向对美国本土AI与数据中心加强监管、约束资本无序扩张,市场担忧美国AI资本开支放缓,11月3日日韩存储、算力链先跌一波;资金的”反向思路“随之浮现,海外扩产预期降温,反而强化了对国内自主可控主线的重视,国产半导体设备作为最核心一环,资金顺势回流科创与设备板块。”
11月4日发布的野村证券报告则从海外视角作了补充。该行指出,近期大型科技股的卖压主要来自两项疑虑:AI业务可能侵蚀既有传统业务,以及大规模资本支出使自由现金流转负。
野村认为这两点未必构成利空:大厂无法削减AI投资,说明算力需求仍强;自由现金流转负更多是资本支出与投资收益认列的时间差,不等于盈利能力恶化,也不会动摇半导体公司的估值基础。野村估计,即便出现算力严重供过于求的极端情形,存储厂商约50%—70%的出货量已通过长期协议锁定,并享有最低利润率保障,相关业务的营业利益率估计仍可维持在60%以上,具备一定抗风险能力。
资金已提前入场
当日的行情更像是“资金早已布局,只等催化剂”。在今日大涨之前,资金便已逆势持续流入科技板块。Wind数据显示,科创50ETF 9月以来净流入资金约960亿元,其中11月前2个交易日净流入194亿元。
从估值看,中证半导指数自7月1日高点至11月3日低点,在84个交易日回撤超56%。截至今日收盘,该指数PE-TTM降至88.70倍,处于近3年约34%的分位;申万电子行业指数涨10.91%,市盈率(TTM)30.1倍,创业板指PE则在28.7倍附近。经历三个月调整,成长板块整体估值压力已明显释放。
不过,半导体设备的绝对估值仍不便宜,中证半导指数暴涨后的PE仍显著高于电子行业整体,其合理性完全建立在订单与利润能否接续之上。
是反转,还是超跌修复?
那么,科技股这次是超跌反弹,还是迎来反转?综合各家基金观点来看,较为审慎的判断是,当前更接近“超跌修复”。
财通基金认为,今日反弹是政策支撑、海外风险释放与前期震荡修复的共同结果。随着抛压逐步消化、流动性改善,市场风险偏好开始明显回升。但政策底向市场底的转化,仍需后续成交量与持续资金流入确认。中长期看,当前 A 股估值处于中低位、盈利结构持续切换、长钱入市制度基础不断夯实,市场修复的条件正在积累,虽然节奏可能仍有反复,行情修复可期。
“指数趋势反转仍需要增量资金与盈利预期改善的双重确认,当前短期走势更适合作为情绪修复的信号。”中欧基金认为,今日领涨的半导体设备材料、存储、算力硬件,其产业逻辑与三季报兑现度较好,反弹行情中弹性最大,但单日9%以上的板块涨幅或已透支部分短期空间,追高的风险收益比不佳。中期看,市场的核心关注点仍是资金与基本面的赛跑,风格大概率在高股息与高景气之间反复摇摆,而非单边切换。
国联安基金明确,当前处于底部区域第一根带量反弹,右侧信号尚未完全确认,适合分批买入而非一次性买入,建议分多次、间隔2—3周完成建仓;结构上,半导体设备与存储的确定性相对更高,有涨价和订单两个可验证支撑点,光模块弹性更大但需承受三季报波动。
多位分析人士也从定性角度持类似看法,以半导体为例,即便当日大幅反弹,指数距离6月高点仍有相当距离,仅较前期低点有所回升,后续能否走出持续行情,仍取决于成交量的延续性与基本面的进一步验证。