
11月2日,券商突然启动,板块高开高走,个股集体上攻,国金证券、太平洋强势封板,广发证券、中银证券、东方财富、长江证券涨逾6%,板块30股涨超4%。券商ETF华宝(512000)标的指数涨幅一度上探逾5%,收涨4.6%。
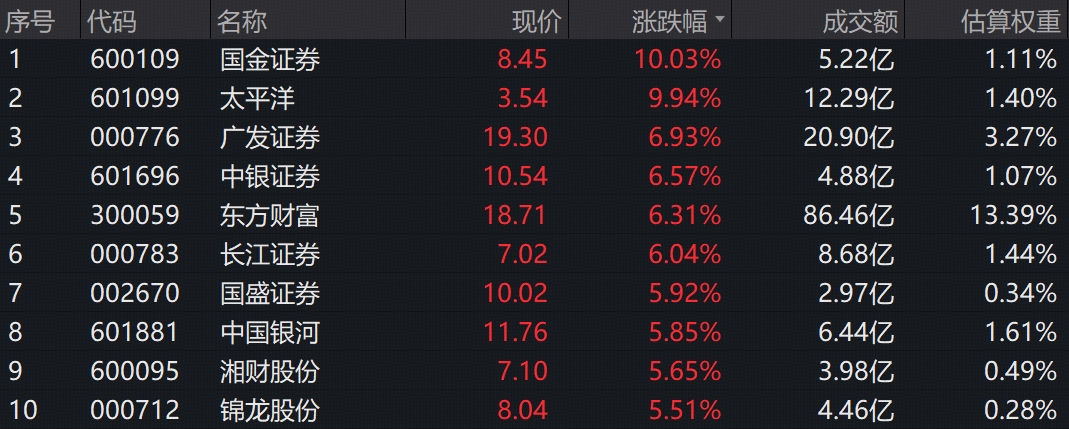
消息面上,今日央行、证监会将召集券商基金开会,研究推动支持资本市场工具使用;央行、证监会、金管局还召集银行,研究优化股票回购增持再贷款政策。增量资金安排同步浮现,一家国有超大型银行近日计划向中国国新、中国诚通两家央企新增股票回购增持贷款额度,单家新增额度或可达1000亿元。政策暖意持续释放,传递出呵护市场平稳运行的明确信号。券商板块素有“牛市旗手”之称,有望率先受益。
此外,三季报披露收官,上市券商前三季度合计实现营业收入4992.31亿元,同比增长18.64%;实现归母净利润2094.73亿元,同比增长23.57%。尽管三季度受市场波动影响,单季业绩短期承压,但开年以来稳健增长的基本盘未改,业绩韧性凸显。
估值方面,截至10月末,券商ETF华宝(512000)跟踪的中证全指证券公司指数市净率PB(LF)仅1.1倍,位于近10年0.78%分位点的绝对底部。在业绩稳增叠加政策预期的背景下,板块估值修复空间或值得关注。
值得一提的是,券商的高股息优势愈发突出,目前已有18家上市券商披露2026年中期分红公告,合计派现135.44亿元。中信证券指出,在基本面保持高增情况下,券商在盈利高增、估值承压叠加现金分红比率逐步稳定在30%—40%的宏观环境下,行业首次具备红利属性。头部券商股息率已接近或超越传统红利行业。
就券商配置价值,国金证券表示,券商三季度业绩承压主要受自营拖累,其余业务条线表现稳健,符合预期。累计角度来看,年化ROE达8.3%,仍为2022年来最高值,盈利能力持续提升。截至三季度末,主动权益基金配置券商比例环比-0.14pct至0.33%,低配程度加深。板块动态PB应已是破净状态,估值与盈利能力严重错配。当前估值与筹码结构为板块提供安全垫,建议关注相对收益的机会。
申万宏源证券认为,短期看,券商板块是市场情绪的重要观测先导,提升资本市场韧性和信心,券商当仁不让。中长期角度看,头部机构拓收增效空间大,在财富、国际、科创三大业务领域前瞻布局充分、拓收空间广袤,推动ROE中枢上行已蓄势待发。
券商ETF华宝(512000)被动跟踪中证全指证券公司指数,一键囊括47只上市券商股,是集中布局头部券商、同时兼顾中小券商的高效率投资工具。场外投资者可关注联接基金(A类 006098、C类007531)。
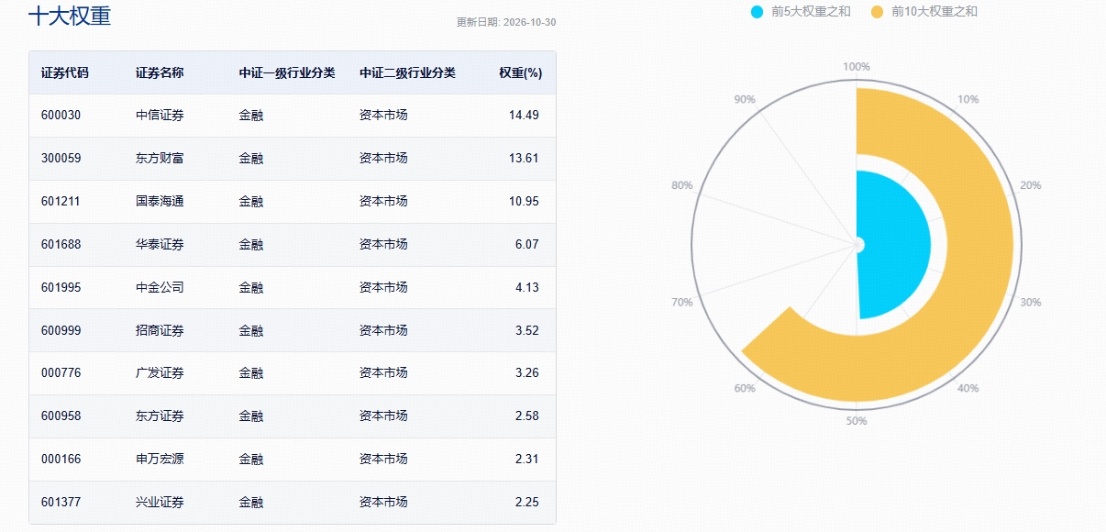
数据来源:沪深交易所、Wind等。
机构观点来源:中信证券261018《业绩韧性仍存,关注券商“新红利”价值》;国金证券261101《券商自营拖累利润,保险投资端承压,板块估值低位具备安全垫》;
