
新华财经北京11月2日电(张瑶、郭洲洋)国内商品期货市场11月2日收盘涨跌不一,其中,集运欧线主力合约跌超4%,沪银、燃料油、低硫燃料油(LU)、焦炭主力合约跌超3%,沪金、焦煤、多晶硅、铂主力合约跌超2%。上涨品种方面,鸡蛋主力合约涨近4%,红枣、甲醇主力合约涨超2%,苯乙烯、玻璃、氧化铝、苹果、聚乙烯、纯苯主力合约涨超1%。
截至11月2日下午收盘,中证商品期货价格指数收报1580.31点,较前一交易日下跌16.11点,跌幅1.01%;中证商品期货指数收报2192.38点,较前一交易日下跌22.36点,跌幅1.01%。
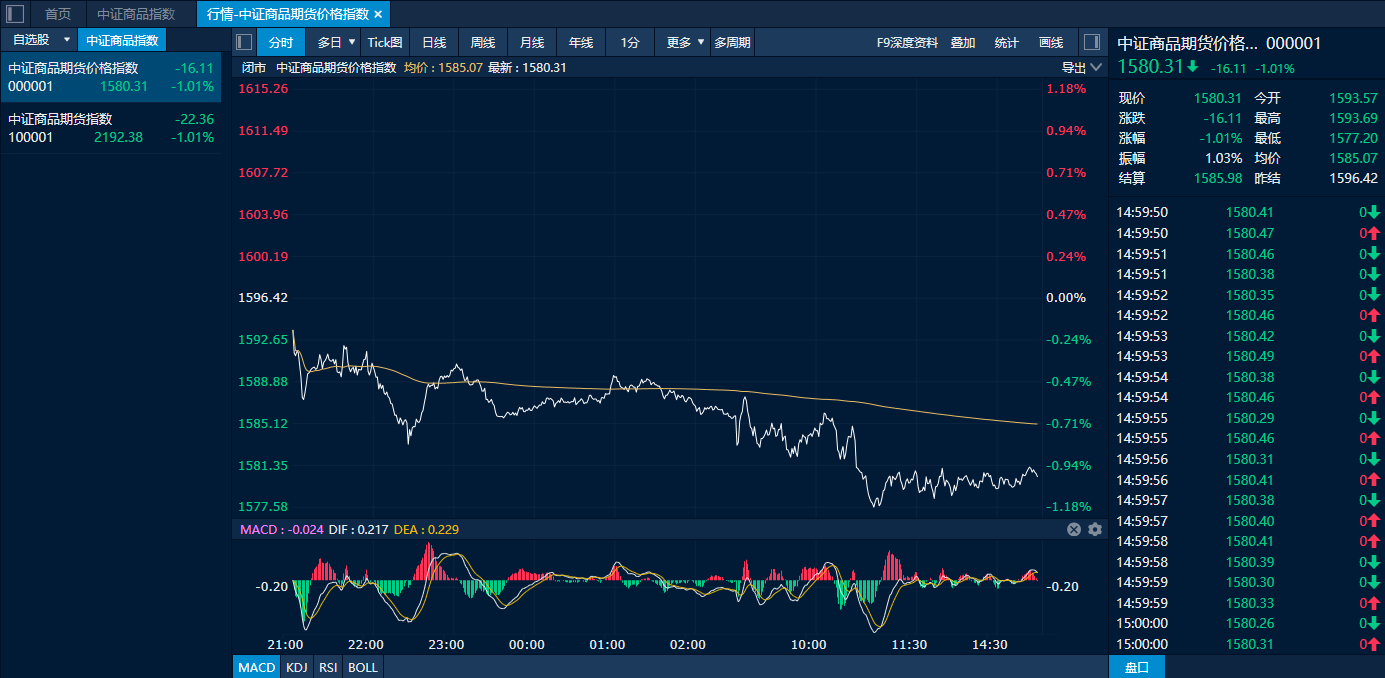
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
鸡蛋“四连阳” 红枣延续反弹涨近3%
11月2日,鸡蛋主力合约连续第四个交易日收涨,涨幅3.88%。养殖利润下降促使补栏意愿降低、淘汰意愿增强;现货价格在低价刺激与终端需求提振下反弹。供应收缩、短期需求提振叠加基差修复,鸡蛋盘面连续走强,但由于基本面总体缺乏持续上涨支撑,市场普遍对反弹持续性存疑。光大期货表示,低库存与高存栏的并存,是当前鸡蛋最核心的矛盾结构。9月末全国在产蛋鸡存栏12.67亿只,环比下降1.17%、同比下降7.38%,10月理论预估进一步降至12.58亿只,绝对水平仍处于近年同期偏高位置,但去化斜率较9月已明显收窄。更关键的是,前期双节前养殖端提前集中出栏老鸡,当前栏内可淘老鸡存量偏少,11月淘汰鸡出栏量预计同步缩减,而新开产增量或略高于老鸡去化量,11月在产蛋鸡存栏存在环比微增的可能。供给端的“名义去化、实质增量”格局,意味着这轮反弹的供给基础并不牢固,需谨慎对待上涨的持续性。
红枣延续上周五的反弹,主力合约今日收涨2.92%。丰产预期下,当前现货市场也表现较弱,产区尚未有天气扰动,红枣此前一度破位下跌,但在持续探底后,盘面存在修复动能,同时新季枣下树时间推迟,近月合约也需要面对一定的交割压力。市场消息显示,目前多数枣园红枣仍处于吊干阶段,枣农选择推迟下树时间,以增加干物质积累以及降低水分,提高红枣品质。不过,总的来看,供应宽松预期不变,南华期货表示,当前销区货源供应宽松,现货价格延续弱势,多以质论价,贸易商囤货意愿不足,以刚需采购为主,成交氛围偏淡。后续天气转凉,红枣滋补消费有望边际好转,但结转库存仍处同比偏高水平,去库偏慢,压力仍存。新季灰枣采收进度有所延迟,整体产量预期仍偏乐观,在疆客商采购积极性一般。综合来看,在国内整体供需宽松下,红枣价格或维持稳中偏弱运行,关注交易所交割细则调整落地情况,以及新枣下树进度与开秤价。
集运欧线刷新近两个月低点贵金属重挫沪银跌近4%
进入11月,集运欧线期货仍未止跌,主力合约2日收盘大跌超4%,创下9月以来的新低。10月底11月初处于货量淡季,船司揽货仍有压力,现货涨幅不及预期,市场看空情绪较浓,集运欧线承压持续走弱。展望后市,永安期货认为,短期看,10月底揽货未见爆仓、11月排班运力高企,不过GEMINI和PA联盟仍有延误扰动,整体预期现货价格以窄幅震荡,或喊涨下的小幅上涨为主。就盘面而言,2611和2612合约目前估值中性,同时持仓量小,资金行为扰动风险较大。中长期看,船司复航在陆续推进当中、进度已经超过一半,叠加新船仍在持续投放,船舶运力压力加剧,2027年基本面格局预计同比转弱。
宏观紧缩与流动性冲击形成共振,贵金属继续下挫,截至2日下午收盘,沪金和沪银主力合约分别录得2.92%和3.95%的跌幅,铂钯期货也双双走弱,分别下跌2.55%和0.84%。当前贵金属市场承压的核心在于美联储官员接连释放鹰派信号强化加息预期,叠加密市场流动性冲击引发保证金追缴式抛售,压制无息资产表现。具体来看,国信期货指出,首先,大型科技股因AI资本开支与业绩担忧遭遇重挫,引发市场避险资金涌入美债,但更核心的是,股市暴跌导致机构面临追加保证金压力,为了补充流动性,投资者优先抛售了黄金这类极易变现的资产,形成典型的流动性挤兑,这也是金价无视美债收益率下行而重挫的直接原因。其次,美联储官员洛根与穆萨莱姆发表强硬鹰派言论,强调“至少还需加息两次、累计50个基点”以及“很快有必要再次加息”,强化了“更高更久”的紧缩路径。此外,近日国际油价重回高位,通胀忧虑的强化进一步巩固了紧缩预期。总之,目前金银技术面已严重破位,流动性错杀与宏观紧缩双重施压下,市场悲观情绪尚未释放完毕,短期弱势格局难以扭转,密切关注流动性能否企稳。
其他品种方面,双焦期货今日大幅下挫,焦炭和焦煤主力合约收盘分别下跌3.01%和2.82%。当前钢厂低利润下成本负反馈延续,焦煤复产放量、库存续累,价格重心下移。
