
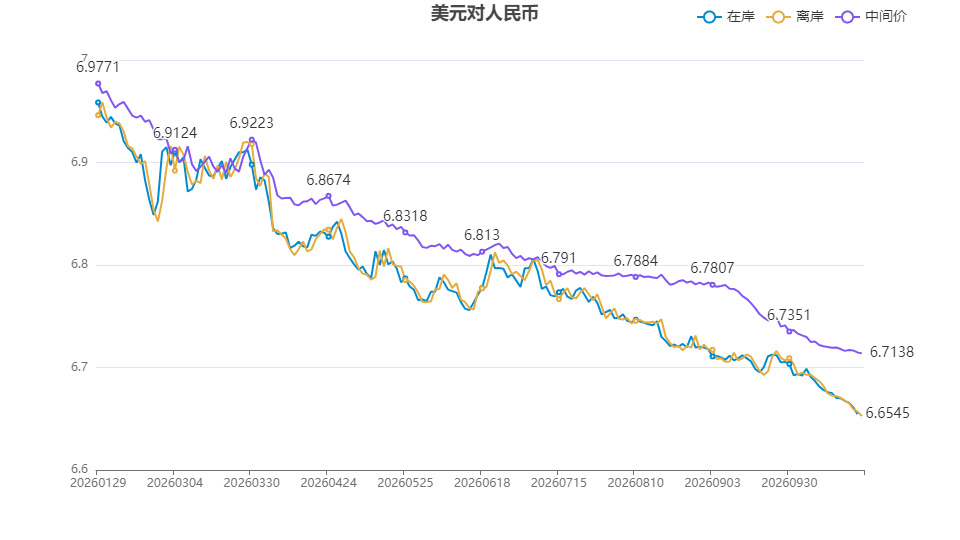
新华财经北京11月2日电 10月,外汇市场延续美元主导的分化格局,美联储加息预期总体回落,美元指数维持高位震荡但并未改变人民币的升值方向,人民币兑美元汇率连涨四个月,创2022年6月来新高。
具体数据显示,在岸人民币兑美元走高496个基点报6.6557,离岸人民币兑美元上涨563个基点报6.6525;人民币兑美元中间价延续升值方向但节奏更为平稳,累计上调213个基点报6.7138,至2023年2月2日以来高点。
10月,美联储议息会议以10票赞成、2票反对决定将联邦基金利率维持在3.75%-4%不变,理事库克和克利夫兰联储主席哈马克主张加息25个基点。声明将经济评估上调为“强劲扩张”,主席沃什强调抗通胀立场、拒绝“软性通胀目标”,未给出12月明确指引,并宣布自2027年起逐步减少利率决策会议次数。
星展银行经济学家表示,即便美债收益率上行,美联储鹰派暂停加息仍未能维系美元涨势,美元指数走弱与美债收益率走高形成明显分化。沃什并未确认12月加息,市场将依靠PCE通胀、2026年三季度GDP数据寻找政策线索。若经济保持韧性但核心通胀持续回落,或将动摇市场对美联储2027年多次加息的预期。
11月,美国将举行中期选举,改选众议院的全部议席和参议院的部分议席。荷兰国际分析师称,目前预测市场认为民主党横扫选举的概率约为68%,这一结果可能从多个方面对美元构成利空。其中包括政府停摆风险上升、债务上限谈判陷入僵局的可能性增加,以及人工智能相关市场情绪本已脆弱,可能进一步受到冲击。不过,只要科技股不再主导市场头条,美元就不难吸引买盘。
中金外汇认为,人民币汇率或延续温和升值但斜率可能较10月放缓。主要有三方面原因。其一,美元由跌转涨。10月美元指数上涨约0.4%,油价上行、通胀预期升温以及法国财政问题对美元仍有支撑,市场对人工智能前景的乐观情绪降温虽对美元形成拖累,但美元短期内难以明显回落。其二,中间价调整节奏放缓。10月16日至30日中间价累计调强82点,少于10月上半月的131点,在岸收盘价较中间价偏强约580点,政策平滑汇率波动的意图较为明显。其三,企业年末结汇需求或在12月集中释放,11月的季节性结汇支撑相对较弱。综合来看,人民币升值方向不变,但节奏可能慢于10月。
华福证券首席经济学家管涛表示,影响汇率涨跌的因素有很多,任何时候这些因素都是同时存在的,只是不同阶段市场关注的焦点不同、不同的因素发挥主要的影响作用。这轮人民币升值是市场驱动的,而非政策调控的结果。自2025年3月以来,反映境内主要外汇供求关系的银行即远期(含期权)结售汇持续顺差,境内人民币即期汇率也于同年4月中旬起触底反弹,迄今较前期低点最多反弹了约10%。
国家外汇管理局10月20日公布,9月银行结汇2942亿美元、售汇2380亿美元,单月结售汇顺差562亿美元;1—9月累计结汇23776亿美元、售汇19835亿美元,结售汇顺差约3941亿美元。同期代客涉外收入71819亿美元,货物贸易项下资金延续大规模净流入。
中国建设银行金融市场部分析师刘猛表示,今年内人民币将延续随美元双向波动、温和偏强的格局。对于四季度走势,需关注季节性结汇需求的潜在变化、中美利差走阔对市场交易行为的潜在影响、政策层面的潜在动向。
管涛也指出,汇率市场化固然有助于吸收内外部冲击,促进经济平稳运行和国际收支平衡,却也容易出现“羊群效应”和非理性预期,导致偏离基本面过度升贬值的汇率超调。
