
A股三大指数今日集体反弹,截止收盘,沪指涨1.08%,收报3638.03点;深证成指涨1.63%,收报11010.68点;创业板指涨1.87%,收报2458.70点。沪深京三市成交额17956亿,较上一交易日放量逾千亿。
行业板块几乎全线上扬,影视院线、游戏、传媒、广告营销、软件开发、稀土、教育、IT服务板块涨幅居前,仅贵金属、银行、煤炭板块逆市下跌。
个股方面,上涨股票数量接近4700只,逾130只股票涨停。AI漫剧概念爆发,捷成股份、果麦文化、海看股份、华是科技、芒果超媒20CM涨停,奥飞娱乐、大晟文化、龙版传媒、浙文影业涨停;白酒概念走强,皇台酒业2连板,水井坊、金种子酒涨停;零售板块表现活跃,广百股份、合百集团、百大集团涨停;非银金融发力,国金证券、太平洋、银之杰涨停。
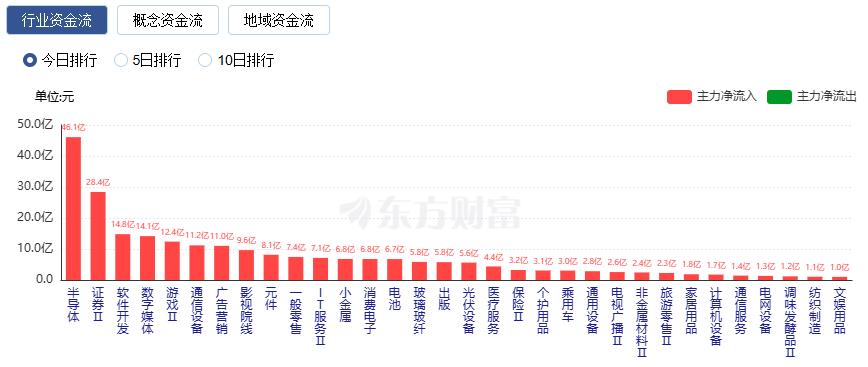
行业资金流向:46.08亿净流入半导体
行业资金方面,截至收盘,半导体、证券、软件开发等净流入排名靠前,其中半导体净流入46.08亿。
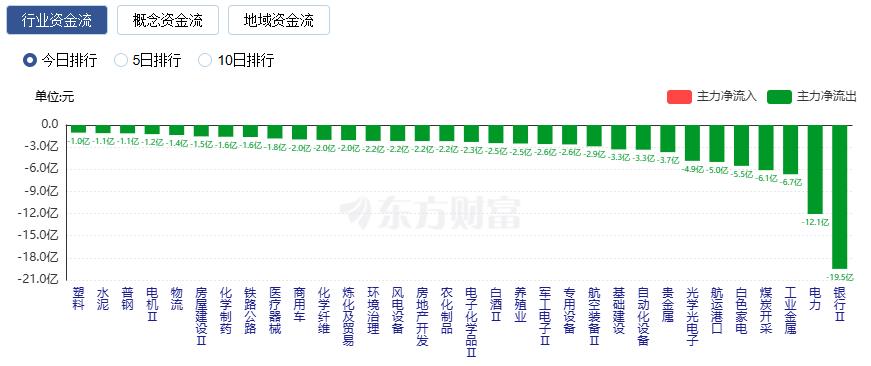
净流出方面,银行、电力、工业金属等净流出排名靠前,其中银行净流出19.49亿元。
今日要闻
11月2日上午9时左右,中国人民银行、中国证监会召开会议,研究推动支持资本市场工具使用。同一天,中国人民银行、金融监管总局、中国证监会还将召集各大银行开会研究优化股票回购增持再贷款政策。会议将在央行举行。
《中华人民共和国金融法(草案)》11月2日提请十四届全国人大常委会第二十五次会议二次审议。草案二审稿充实金融消费者、投资者保护内容,并对互联网营销等活动增加针对性规定。金融法是我国金融领域管总的基础性、综合性、统领性法律,定位于金融法律体系中的“1”,发挥指导、统领、规范作用。今年6月,十四届全国人大常委会第二十三次会议对金融法草案进行了初次审议。
已有产品启动建仓!7只沪市主动ETF成立 增量资金有望持续进场
10月28日,摩根大盘成长主动ETF和易方达品质均衡主动ETF正式成立;10月29日,华夏质量甄选主动ETF、平安红利景气主动ETF和华泰柏瑞价值精选主动ETF正式成立;10月30日,汇添富均衡策略智选主动ETF和招商价值智选主动ETF正式成立。据了解,摩根、易方达、华夏、平安等管理人旗下主动ETF已启动建仓,其他产品也将陆续成立并开始建仓。
外围传来利好。美国国务卿鲁比奥最新表态称,尽管双方都在准备发动袭击,但特朗普仍希望“和平”结束伊朗战争。与此同时,11月1日,美国近东事务助理国务卿唐纳德·布洛姆表示,美方已向伊朗伸出了谈判之手。

机构观点
中信证券:积极调整结构,四种配置思维
四种配置思维来应对当下的市场。一是稳健回报策略,核心是围绕高股息或具备供给出清潜力的行业,在需求线索混沌的阶段聚焦供给的变化。二是预期演绎策略,类似于“2022年的航空和酒店”,找到市场对基本面一致看空,持仓比例极低的板块,拿到最终政策变化的时点再兑现,只做估值修复博弈。三是海外利率回落策略,把北美AI投融资预期修正、海外长端利率相应回落作为宏观前提,待市场修正EPS预期后,看非AI领域的制造业出海和资源股能否走出短期需求抑制。四是赛道热度+筹码出清策略,类似于寻找“2022年的户储和逆变器”,以新领域需求的超预期爆发作为抄底科技的时机,寻找机构和活跃资金能够共振的领域,而非简单博弈“无机”。四种策略都有获取相对收益的潜力,适合不同收益-风险偏好的资金,市场的资金面压力决定了哪类策略阶段性占优。
广发证券:从2015年9月和2022年5月的超跌反弹看当下
过去两轮产业驱动的牛市,大幅调整后都出现了超跌反弹,本轮调整的时间、空间已较为充分。以创业板指数为观察对象,2015年8—12月、2022年4—7月,两次超跌反弹的触发条件和终止因素有较多相似之处:一是在牛市第一波下跌之后,出现较为密集的政策托底;二是反弹的结束都与海外流动性紧缩压力加大有关。当前市场的宏观背景更接近2022年:若内需托底政策落地或海外加息预期修正,都可能触发反弹行情的出现;短期关注因素在于油价走向以及美联储加息预期的变化;至于后续反弹能走多高,取决于明年盈利,特别是AI产业链的盈利展望。当下一些投资者对于机构高持仓压力仍有担忧,但从历史经验看,基金配置比例的高低并不是影响反弹行情高低的主因。具有较大影响的因素主要在另外三个方面:第一,超跌影响短期弹性;第二,牛市主线仍会在反弹期间留下“肌肉记忆”,如果景气没有明显恶化,仍有望引领行情;第三,主线中的新应用、新技术方向,既受益于牛市记忆,又有不错的机构持仓结构,容易接替成为领涨方向。
中信建投:底部形成过程,保持耐心
近期市场继续处于9月底以来的第二轮去杠杆过程中,上周A股由此前单边下跌转为高波动震荡,当前市场压力主要来自三个方面:一是中东地缘局势反复油价高位,叠加法国等经济体局部债务风险及美联储后续加息预期,海外流动性偏紧;二是海外三季报好坏参半;三是国内流动性压力尚未完全消化,绝对收益资金的减仓担忧仍在。积极信号在于,10月以来稳市资金已陆续入场。后续底部确认的关键在于稳市资金增量,以及融资资金企稳、ETF承接延续、前期领跌板块对利空不再创新低等信号能否逐步出现。历史经验表明,中期底部形成往往较为波折,保持耐心,等待做多机会。
