
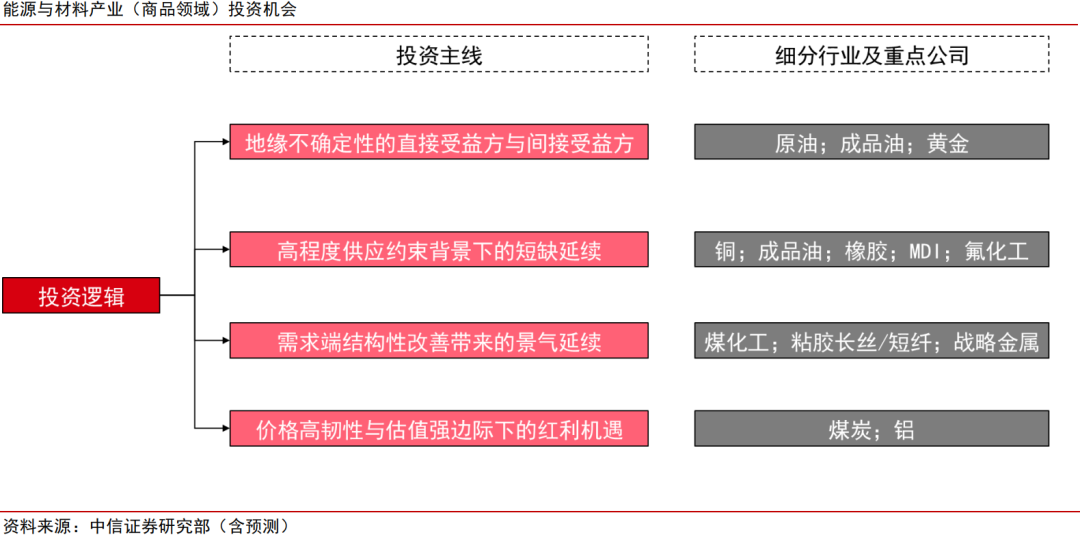
中信证券研报称,2027年,地缘以及流动性等宏观不确定因素较为集中的背景下,建议把握基本面主逻辑具备高确定性的品种作为投资主线。一是分别直接与间接受益于地缘不确定性的原油产业链与黄金,其中预计原油价格在低库存与高扰动预期下依然易涨难跌,金价受主逻辑买盘托底后需静待滞胀催化的反弹;二是高程度供应约束逻辑有望延续的铜、橡胶、MDI以及氟化工;三是需求端结构性延续景气的煤化工、粘胶长丝/短纤以及战略金属;四是价格高韧性与估值强边际下的煤炭、电解铝等红利板块。
全文如下
能源与材料(商品篇)|聚焦具备确定性主逻辑的投资机遇:2027年投资策略
2027年,地缘以及流动性等宏观不确定因素较为集中的背景下,我们建议把握基本面主逻辑具备高确定性的品种作为投资主线。一是分别直接与间接受益于地缘不确定性的原油产业链与黄金,其中我们预计原油价格在低库存与高扰动预期下依然易涨难跌,金价受主逻辑买盘托底后需静待滞胀催化的反弹;二是高程度供应约束逻辑有望延续的铜、橡胶、MDI以及氟化工;三是需求端结构性延续景气的煤化工、粘胶长丝/短纤以及战略金属;四是价格高韧性与估值强边际下的煤炭、电解铝等红利板块。
▍市场回顾:能源相对强势,金属相对承压。
2026年初至今,能源与材料产业各板块指数中,煤炭指数和石油石化指数相对于大盘实现较为明显的超额收益,分别累计上涨16%/6%,较沪深300指数的超额收益分别达到30/20ppts;钢铁指数与有色金属指数则分别下跌22%/20%,表现相对承压。主要产品价格方面,2026年以来价格涨幅较大的品种为原油(+86%)和焦煤(+25%),跌幅较大的品种为天然气(-25%)、白银(-22%)和碳酸锂(-16%),其他包括:铜(+14%)、铝(+5%)、黄金(-6%)、铁矿石(-15%)。
▍看好分别直接和间接受益于地缘不确定性的原油链与黄金。
原油方面,展望2027年,我们认为在地缘冲突频发与全球原油库存低位的背景下,油价仍然易涨难跌,预计布伦特原油维持90-100美元/桶价格高位运行;
成品油方面,原油成本高企、有效炼能受限和库存缓冲偏薄共同支撑成品油尤其是柴油价格,高价差中枢或将在波动中延续,预计2027年东南亚地区汽油和柴油裂解价差分别为20-30美元/桶和60-80美元/桶。
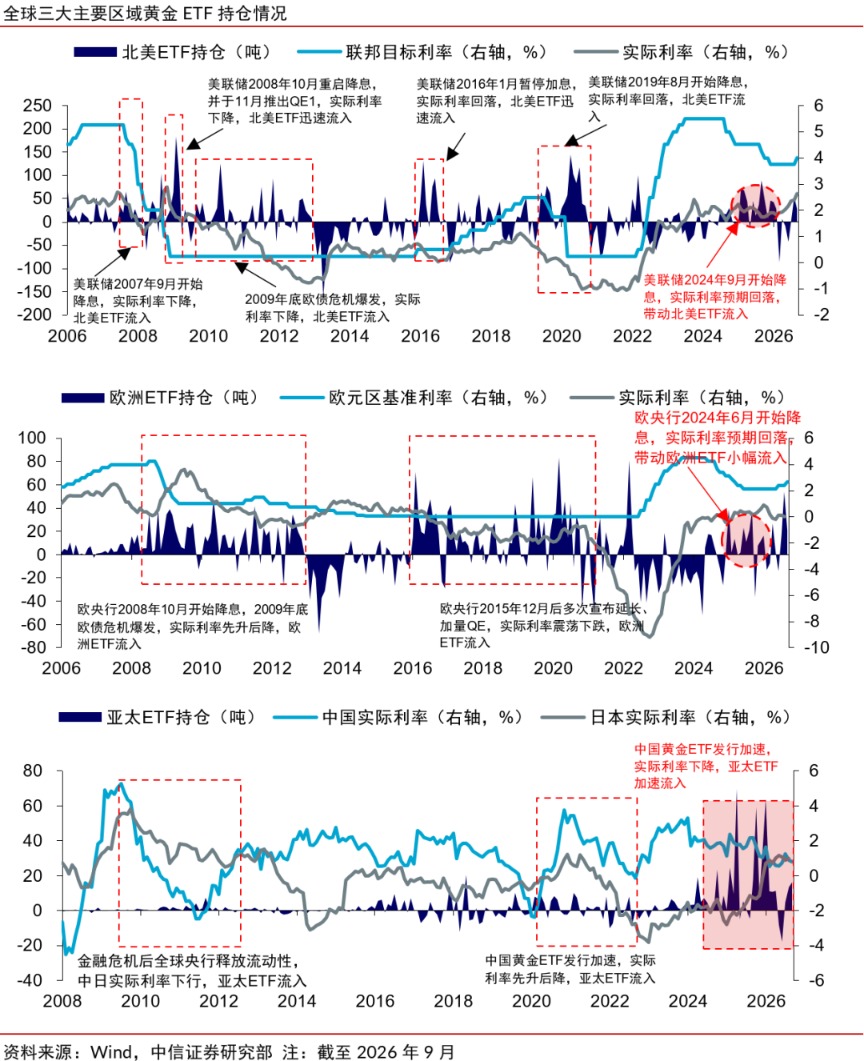
黄金方面,我们认为尚未扭转的“去美元化”中长期趋势及其带来的央行购金行为,将在不确定环境之下为金价形成有效托底;而滞胀担忧的升温将催化ETF等投资需求增加,并催化金价向上弹性。我们预计2027年金价运行范围4000-5000美元/盎司。
▍高程度供应约束背景下的短缺有望延续,铜、橡胶、MDI、氟化工有望受益。
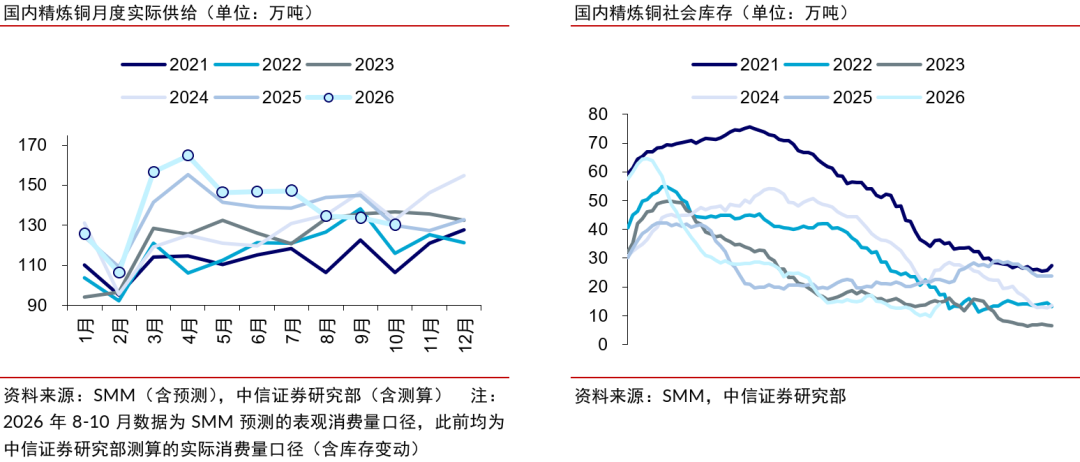
铜方面,供应扰动有望延续较高水平,我们认为不宜过度担忧2027年及后续的增产;今年底美铜关税的最优情形为递增式关税,中性假设下库存囤积逻辑或将延续。我们预计2027年LME铜价运行范围13000-15000美元/吨。
橡胶方面,我们认为供给减量仍将是天然橡胶价格运行的核心逻辑,厄尔尼诺叠加树龄老化趋势或形成预期与现实的共振,2027年天胶价格将在18000-25000元/吨偏强运行。
MDI方面,随着2027年内外需小幅修复,国内开工率小幅增长,整体供需维持紧平衡,库存保持历史低位,MDI产品价格有望保持韧性,价格或受海外装置供应扰动的潜在催化。
氟化工方面,我们认为2027年制冷剂价格将维持高位运行,考虑出口好转、下游回暖,其价格向上的态势还将延续。
▍需求端结构性改善带来的景气延续将有利于煤化工、粘胶长丝/短纤、战略金属。
煤化工方面,我们认为2027年行业景气度仍处于高位,相关公司盈利处于较好水平,且煤化工新增产能审批较为严格,新增产能增速降低有利于景气度维持。
粘胶长丝/短纤方面,我们预计2027年长丝价格呈现“集中调涨、长时间持稳”阶梯式运行,短纤有望进一步维持高景气周期。
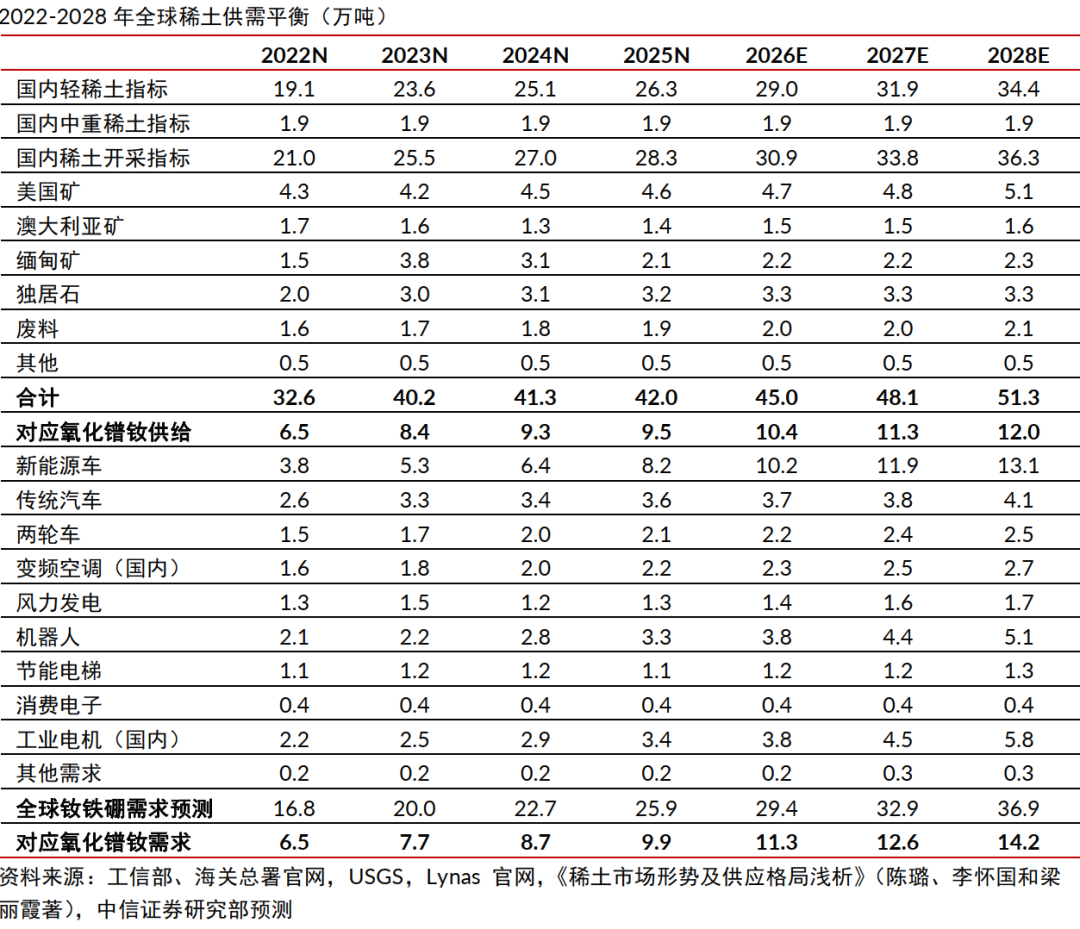
战略金属方面,我们预计2027年全球稀土供需格局持续趋紧,氧化镨钕价格中枢有望回升至80-90万元/吨;2027年钨精矿价格中枢有望抬升至50-60万元/吨。
▍重视价格高韧性与估值强边际下煤炭、电解铝的红利机遇。
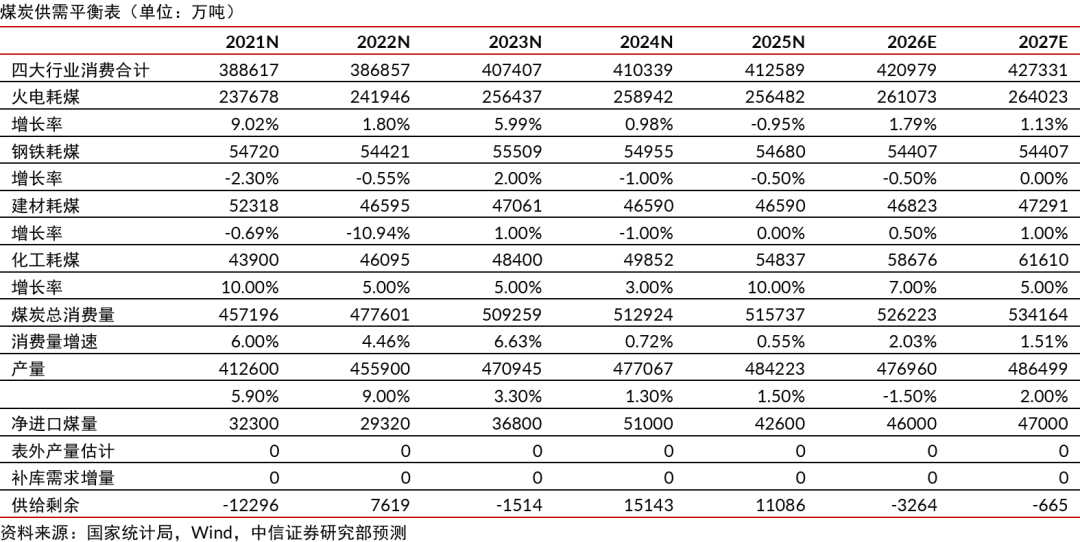
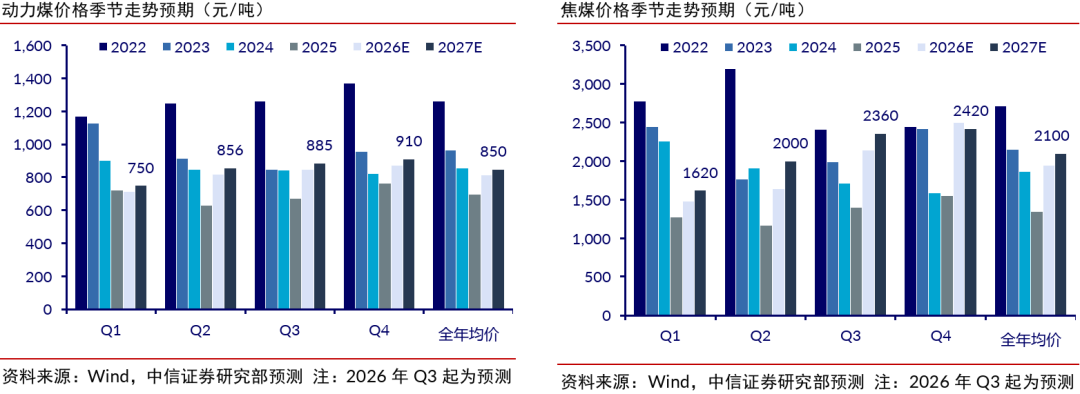
煤炭方面,我们预计2027年动力煤供需紧平衡延续,全年均价有望上行至850元/吨,创本轮阶段高点;焦煤价格一方面受动力煤带动,另一方面化工副产品盈利向好或带动焦炭开工率和需求改善叠加基建项目逐步落地,价格或逐步回暖,2027年内有望达到2100元/吨高位。
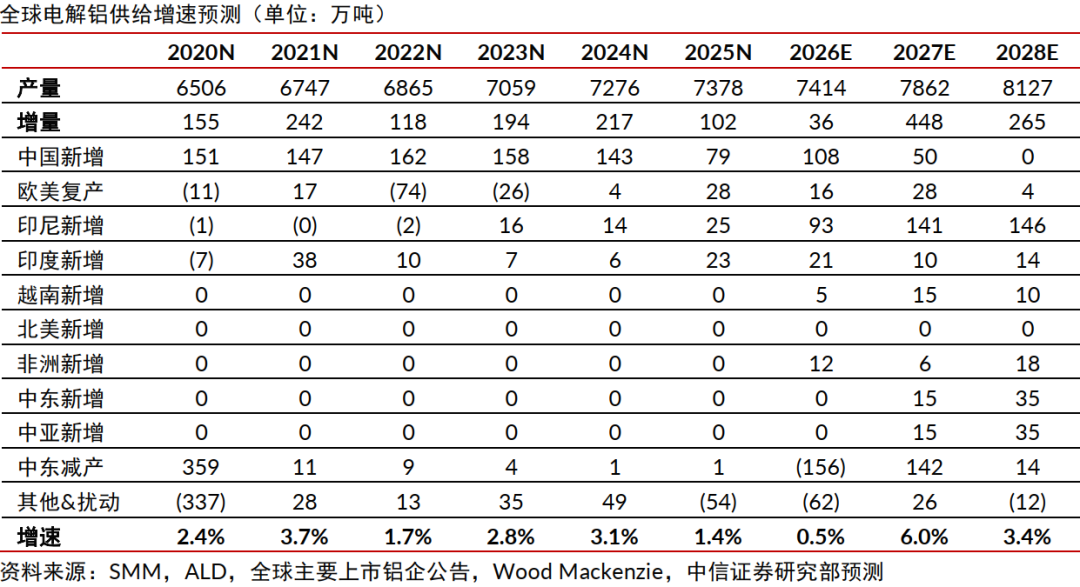
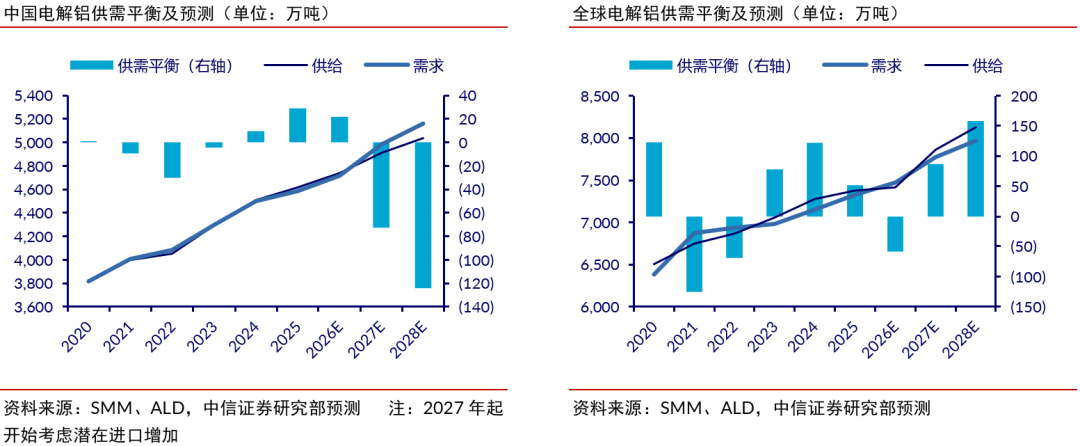
电解铝方面,海外供应压力下,高达2600-3000美元/吨的边际产能成本将为国内铝价提供20000元/吨的坚实支撑,我们预计2027-2028年铝价均值分别为22000/21000元/吨,而参考煤炭板块,电解铝板块核心投资思路应转向红利、成本、估值等alpha结构性机会。
▍风险因素:
全球贸易争端加剧;地缘冲突超预期演变;高价下需求增长低于预期;流动性宽松程度不及预期;上游供给增长速度超预期;企业海外资产的经营风险;企业新增产能建设进度不及预期;安监、环保形势严峻程度超预期等。
▍投资策略:
2027年,地缘以及流动性等宏观不确定因素较为集中的背景下,我们建议把握基本面逻辑具备高确定性的品种作为投资主线。一是分别直接与间接受益于地缘不确定性的原油产业链与黄金,其中我们预计原油价格在低库存与高扰动预期下依然易涨难跌,金价受主逻辑买盘托底后需静待滞胀催化的反弹;二是高程度供应约束逻辑有望延续的铜、橡胶、MDI以及氟化工;三是需求端结构性延续景气的煤化工、粘胶长丝/短纤以及战略金属;四是价格高韧性与估值强边际下的煤炭、电解铝等红利板块。
