
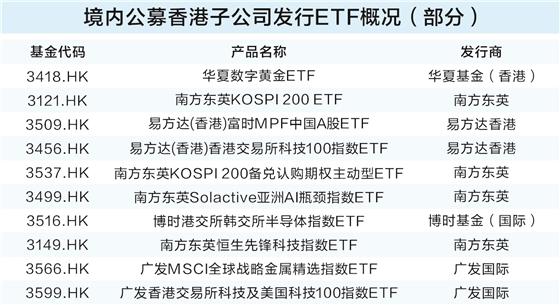
王明弘/制表
中国公募出海的故事,正从零散的合作落子,转入考验“输出能力”的新阶段。近期,华夏基金与富兰克林邓普顿、富国香港与印尼金光资管、南方基金与巴西百达资管等一系列中外资管合作接连落地,触角延伸至中东、拉美、东南亚等多个区域,合作形态也从产品互挂,走向多区域、多范式、双向互通的更深层次发展模式。
尽管华夏基金总经理李一梅表示,“中国资管机构在国际化上还在迈出最开始的几步”,但部分业务的头部化趋势已逐渐显现,从“卖产品”走向“输出能力”的方向也愈发清晰。而支撑这一方向的长期命题,则是全球网络协同,以及人才、投研、信任与组织能力的持续建设。
从“卖产品”到“输出能力”
日前,华夏基金与富兰克林邓普顿签署战略合作谅解备忘录,计划在中国香港、欧洲UCITS(欧盟可转让证券集合投资计划)及美国ETF等不同架构下探索开发联名产品,为投资者提供把握中国、亚洲及全球市场长期增长机遇的差异化投资渠道。
证券时报基金研究院了解到,两家机构没有股权绑定,未来合作的重点或是能方便投资者跨市场投资、连接中国与全球市场的产品,这在公募出海路径中较为特殊。
“这个合作既是路径,也是拼图,它更多的是打开了一个更大的合作舞台和可能性。”华夏基金总经理李一梅接受采访时表示,一方面,中国资管机构在国际化上“还在迈出最开始的几步”,需要向优秀的同业学习将各类资产提供给不同地区客户的能力;另一方面,资管行业正面临资产多元化的迫切需求,以提升客户体验、降低单一市场依赖风险,而国际化,是其中的解题关键。
“双方团队已经开始相互学习彼此的优势,以探寻中国市场的增长与创新驱动力,同时也关注硅谷及全球市场。”富兰克林邓普顿联席总裁及首席商务官Daniel Gamba(丹尼尔·甘帕)透露,未来合作将超越产品层面,扩展到研究领域,打造能够同时利用全球和中国经济优势的投资产品。
放在中国资本市场国际化的大背景下看,华夏基金与富兰克林邓普顿的这种探索,并非偶然之举。近期类似合作接连落地:10月23日,富国资管(香港)与印尼金光资管签署谅解备忘录,致力于为印尼投资者提供中国指数增强策略;10月14日,华夏基金(香港)与卡塔尔投资银行Lesha Bank签署谅解备忘录,计划面向中东合格投资者推出中国股票基金;10月9日,南方基金与巴西百达资管签署战略合作协议,围绕指数与ETF产品、跨境研究、可持续发展等领域展开合作。
这些动作看似分散,背后却是同一条主线。过去十多年间,中国资本市场国际化从概念逐步走向具体,沪港通、深港通、债券通、跨境理财通、ETF通、QDII、QFII、基金互认等安排不断完善,跨境双向投资由此获得更多制度通道和产品工具。这一过程中,公募出海的参与主体持续增多,布局区域不断扩展,合作范式日趋多元,业务边界也在拓宽。
不过,热闹的产品和区域扩张只是表象。在富国基金看来,近年来,境外客户的需求日益细分,它们不再只关注获取中国市场敞口,而是对管理人的投研、风控、运营及客户服务等综合能力进行全面考察。同时,投资能力的应用范围逐步拓展。在中国市场经过长期验证的投资方法,在结合当地市场进行调整和验证后,也有机会应用于其他区域市场和跨市场组合。
中欧基金国际CEO何一伟认为,更深层的变化在于,中国资本市场正在从单向出海走向双向互通,从卖产品走向输出能力,从香港单点布局走向全球网络协同。这波公募出海的结构性走向,本质上是双向跨境投资的深化:一方面帮助中国投资者更系统地配置全球资产,另一方面帮助国际投资者更直观、更便利地认识和投资中国资产。
“在这一过程中,香港始终成功地扮演着‘超级联系人’的角色。”何一伟称,其法律框架、市场深度和国际化程度更容易被全球投资者接受,是连接境内外资金、资产和规则的重要枢纽。
南方东英亦认为,未来中资机构有望进一步立足香港,持续拓展跨境产品和服务,一方面帮助全球投资者更好地了解和配置中国资产,另一方面为内地投资者提供更加多元的海外资产配置选择。随着跨境服务能力和全球资源配置能力不断提升,公募基金的国际化水平及全球竞争力也有望进一步增强。
头部化格局渐显中小机构另寻赛道
2026年前三季度,港交所新上市的51只ETF中,有32只由境内公募香港子公司发行,南方东英、易方达香港、华夏香港三家发行数量位居前列。同期,QDII额度排名前五的公募合计占全市场近三分之一份额。
对此,多家公募及其境外子公司均认为,公募出海确实会出现头部化现象,任何一个市场都是如此。尤其是在ETF等规模效应较强的业务中,先发机构长期投入形成的品牌、渠道和运营基础,也会提高后来者的进入门槛。但这并不意味着公募出海格局已经固化,整个市场仍会保留多种专业分工。
“首先,头部化会因业务方向不同而呈现差异化。”何一伟分析,近几年香港市场中资机构规模增长最快的业务线是货币基金和ETF,这两类产品是近几年的绝对风口。但市场并非一成不变,业务属性三五年就可能变化,产品也受利率环境和宏观经济影响,因此头部化格局并非一劳永逸。头部公司具备资源优势,可以拓展新业务、巩固优势,但长期维持头部地位也面临较艰巨的挑战,香港等跨境市场远未固化。
其次,基金公司属于人才密集型行业,机构的市场地位与成就,核心取决于团队能力。头部机构的领先,更多是团队能力自然外溢叠加市场机遇的结果;资源集中带来的结构性壁垒,只会带来三到五年的中期影响。在资管行业,很少出现弯道超车,机构长期发展的核心,是明确业务方向并保持战略定力,靠长期积累、持续做正确的事,积累市场声誉与客户信任。
“在符合属地监管要求的前提下,中小机构可以凭借独特的投资策略出海,通过与当地机构合作服务特定客群。”富国基金认为,其中的关键在于,让客户有清晰、可验证的选择理由,并形成足以覆盖长期服务成本的业务规模。
“对中小机构而言,结合自身投研禀赋和客户基础,在擅长的领域形成特色尤为重要。”南方东英分析,随着香港ETF市场不断扩容、投资者需求日益多元化,各类机构仍有望通过专业化和差异化发展找到自身空间。
直面出海挑战能力建设仍是长期命题
从实际情况看,中资机构在“中国资产的投资能力”上具有天然优势,但放到全球赛场上,面对成熟的外资资管巨头又面临巨大的挑战。
“我们面临的挑战体现在投研、信任和组织三个层面。全球研究覆盖需要持续投入;境外机构对管理人的信任,需要稳定的团队、透明的沟通和多年的业绩积累;在组织上,还需要合规、交易、估值、风险管理和客户报告等环节的协同支持。”富国基金指出,这些挑战最终指向同一个问题:能否把投资优势持续、稳定地交付给境外客户。
在何一伟看来,第一个挑战,是如何让境外投资人理解我们对中国资产的投资能力。不要小看这一点,基金行业本质上是投资人对公司和管理团队的认可与信任,海外投资者同样先投本土市场,再延伸到海外;第二个挑战,是境内客户投资境外时,公司的全球投资能力是否足够,管理人和基金经理是否有扎实功底、可靠业绩和足够专业度支撑。这些都需要资管人持续提升,经得起反复推敲。
“境外机构对中资品牌的信任建立,确实需要时间,而且这是一个循序渐进的过程。”何一伟表示,这是一个综合性工程,覆盖投资能力、品牌信誉度,也覆盖全球化组织能力。其中,人才梯队和人才储备最关键,找到那些熟悉境内和境外市场的人才,才能真正帮助中资机构在比较好的时间窗口内实现发展。
基于以上种种挑战,富国基金称,公司将持续聚焦能力建设,提升境外投研、运营及客户服务能力。对新策略、新市场的投入,都将与团队能力、客户需求及风险管理的准备程度相匹配。
中欧基金香港子公司作为中欧基金的国际业务单元,也将与内地母公司紧密配合,同时以独立业务单元身份承担并发展国际业务。“产品线上,我们会继续发展更多以香港为主要注册地的公募产品,并与境外机构合作开发产品,布局欧洲、中东和东南亚,再通过不同互认形式延伸至更广阔市场。”何一伟表示。
“出海的本质,是把自身的投资能力延伸至全球市场。”李一梅直言,海外成熟资管巨头的成长样本,本身就不存在统一模板,路径选择根植于机构自身的价值观与文化基因。而国内公募出海模式,同样没有标准答案,每家机构最终都要找到适配自身文化与基因的发展方式。
