核心观点
10月日央行议息会议点评
概览:今天(10月30日),日本央行维持政策利率在1.25%不变,但明确基础通胀已处于与2%目标大体一致的水平,并决定自2027年1月起加快ETF出售,显示日央行仍持续推进货币政策正常化。往前看,日央行仍处于渐进加息通道,预计日央行将于12月再次加息,叠加日本经济的韧性与长端实际利率回升,有望为日元提供支撑。此外,近期海外金融市场波动加大,需关注欧债和风险资产调整对全球金融条件的传导;若全球风险偏好下降,也可能阶段性支持日元。
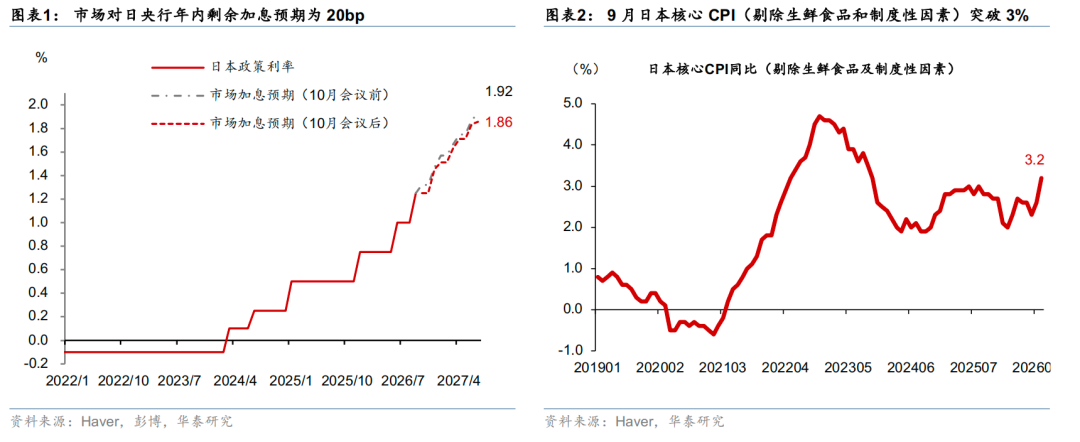
10月议息会议按兵不动,维持政策利率在1.25%,但会议整体偏鹰。10月30日,日央行货币政策会议以8:1多数票决定,维持政策利率在1.25%不变,符合市场预期。反对委员高田创认为,基础通胀已达到物价稳定目标,政策已进入需要加快向中性利率靠拢的新阶段,主张将政策利率提高25bp至1.5%。此外,本次会议全票通过加快ETF减持的决定:自2027年1月起,年减持规模由约3300亿日元提高至约8600亿日元;J-REIT减持节奏维持每年约50亿日元不变。截至北京时间17:00,相较会议前,日元小幅升值0.2%至157.3日元/美元,日经225回升约0.4%,10年期日债收益率下行2bp至2.77 %;市场对日央行年内剩余加息预期为20bp(图表1)。
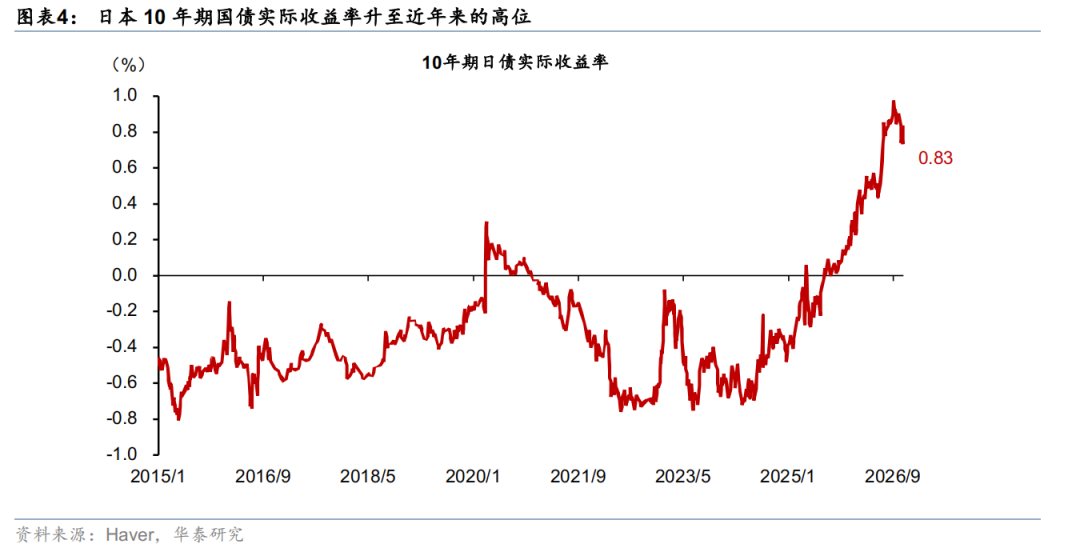
日央行认为经济将继续温和增长,但对通胀的判断进一步转鹰。增长方面,日央行认为中东局势推升能源和原材料价格将继续拖累2026财年增长,但全球AI相关需求扩张、政府各项应对措施及宽松金融环境形成支撑,预计经济将维持温和增长。日央行将2026财年GDP增速预测上调0.1个百分点至0.7%,同时下调2027财年预测0.1个百分点至0.7%。通胀方面,日央行预计核心CPI(剔除生鲜食品)在2026财年下半年将升至明显高于2%的水平,同时将2027财年核心CPI预测中值上调0.2个百分点至2.6%。日央行强调,弱日元、强劲的AI需求和高油价共同推升通胀,叠加劳动力供给约束,可能使工资和物价压力强于传统产出缺口指标所显示的程度。值得注意的是,日央行预测并未计入拟议的食品和饮料消费税下调,若当前方案实施,日央行估计将拉低2027财年核心CPI约1.3个百分点。风险方面,日央行罕见地以明确提示“基础通胀可能向上偏离2%目标”的风险——若企业涨薪涨价行为进一步强化、叠加多重推升物价的因素,中长期通胀预期可能上升,导致基础通胀向上偏离2%目标,意味着日央行的货币政策从实现既定通胀目标转向防止通胀超调。
前瞻指引方面,日央行延续“根据经济与物价形势继续加息”的政策取向,同时表示未来货币政策需防范基础通胀超调风险,整体表态偏鹰。日央行指出,过去推动基础通胀向2%靠拢时,需要高度关注物价下行风险;而近期货币政策所处阶段已经发生变化,未来须防止基础通胀超调并对经济造成后续不利影响。声明指出,鉴于基础通胀与2%目标总体相符、金融环境依然宽松,未来将根据经济、物价和金融条件的变化继续加息,维持"根据经济物价条件逐步调整"的一贯立场。日央行行长植田和男则表示金融条件依然宽松、将适当调整政策,但物价上行风险较一个月前未大幅增加,需检查此前加息的累积影响,并在包括下次会议在内的每次会议上结合前景和风险作出判断。
ETF减持提速强化了货币政策正常化的信号,预计信号意义大于对市场的实际冲击。日央行宣布将ETF年度出售规模由账面价值约3300亿日元提高至8600亿日元,约为原来的2.6倍;按已售ETF的市账率折算约合市值2.46万亿日元,出售额占市场成交额的比例由约0.05%提高至0.1%;按2026年9月末持仓及固定出售速度静态估算,全部售出所需时间由约112年缩短至43年。虽然出售速度明显提高,但年度减持规模相对市场成交额的占比仅为0.1%,同时也保留了视市况暂停或调整的弹性,预计短期内对日股的实际影响可控。
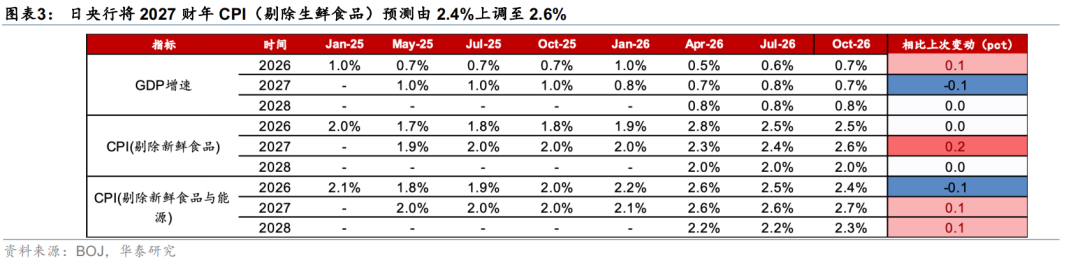
往前看,日央行12月或再加息25bp至1.5%,渐进加息叠加长端实际收益率回升,有望为日元汇率提供支撑。本次会议对通胀向上偏离目标的关注度显著提高,而9月日本剔除生鲜和制度性因素的CPI已突破3%(图表2),或增强日央行加息的紧迫性。在通胀偏高、金融条件仍宽松的背景下,我们预计日央行年内再次加息的概率有所上升。我们在《美日联合干预日元的启示》(2026/8/4)中指出,单靠汇率干预难以带来持续升值,货币政策与实际回报的改善更为关键。本次会议对通胀超调的警惕增强,有助于降低日央行长期落后于物价变化的风险;同时,日元资产的实际回报改善也有助于为日元提供额外支撑,日本10年期国债的实际收益率已升至近12年来的相对高位(图表4),近期日本长端国债的拍卖结果显示,实际收益率改善正吸引日本国内投资者重新买入长端日债。不过,近期海外金融市场波动显著加大,尤其是法德利差一度触及近15年高位,AI资本开支及回报担忧导致韩股等大幅回调,后续需关注海外市场波动向全球融资条件的传导;假若海外风险偏好显著下降,也可能阶段性支撑日元。
风险提示:地缘冲突超预期;供应链扰动导致日本经济下行压力超预期。