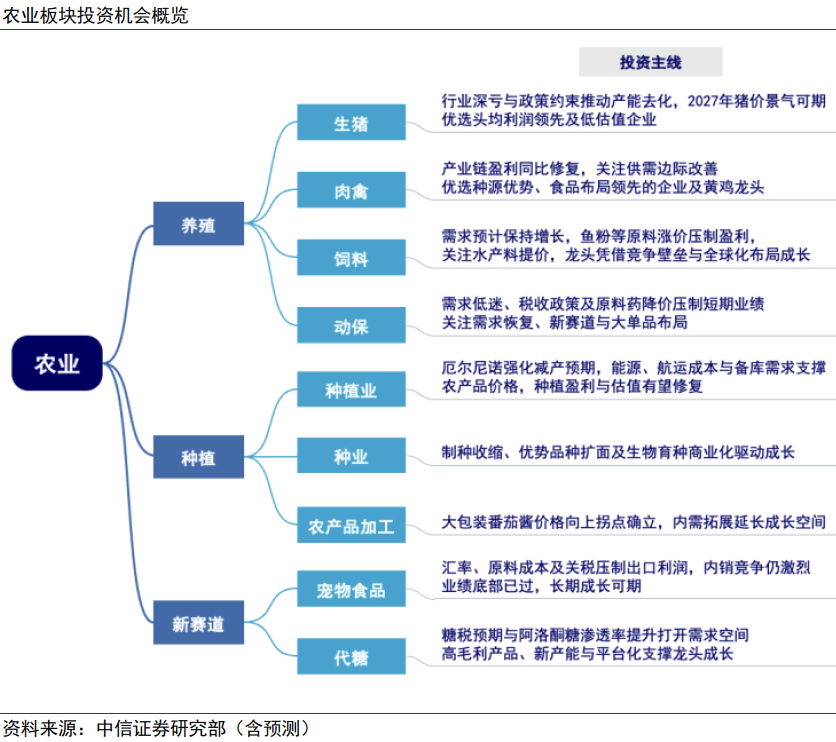
中信证券研报表示,预计2026年为大宗农产品价格磨底、蓄势向上的元年。其中,在国际冲突、厄尔尼诺气候扰动下,海外种植链多品种价格先行上涨,国内主粮价格底部企稳。展望2027年,历史级厄尔尼诺强化减产预期,叠加农资成本高位,生物能源需求拉动、库消比的下降,农产品价格有望持续上涨。生猪仍处深亏阶段,亏损+政策去产能持续下,2027年H2周期景气可期。肉禽产业链温和复苏中。后周期动保有望触底向上。
整体来看,建议布局五条主线。1. 左侧布局生猪周期反转,推荐成本领先、强创现分红预期的企业;估值低位的企业;开辟养牛业务第二曲线的公司。2. 推荐经营稳健、穿越周期的公司以及后周期公司。3. 布局种植产业链。4. 宠物产业链关注拐点。5. 农产品加工与功能性配料。
全文如下
农林牧渔|周期反转,景气共振:2027年投资策略
预计2026年为大宗农产品价格磨底、蓄势向上的元年。其中,在国际冲突、厄尔尼诺气候扰动下,海外种植链多品种价格先行上涨,国内主粮价格底部企稳。展望2027年,历史级厄尔尼诺强化减产预期,叠加农资成本高位,生物能源需求拉动、库消比的下降,农产品价格有望持续上涨。生猪仍处深亏阶段,亏损+政策去产能持续下,2027年H2周期景气可期。肉禽产业链温和复苏中。后周期动保有望触底向上。整体来看,建议布局五条主线。1)左侧布局生猪周期反转,推荐成本领先、强创现分红预期的企业;估值低位的企业;开辟养牛业务第二曲线的公司。2)推荐经营稳健、穿越周期的公司以及后周期公司。3)布局种植产业链。4)宠物产业链关注拐点。5)农产品加工与功能性配料。
▍生猪板块:产能加速去化,2027年反转可期。
2026年至今生猪供应高位,猪价底部震荡,前三季度生猪均价10.54元/公斤,同比-27.0%。其中4月均价降至9.32元/公斤,为近十年新低。尽管近期猪肉逐步进入消费旺季,但猪价仍在9-10元/公斤震荡。行业亏损已超1年,深度亏损已超半年,资金压力加大,部分上市猪企负债率超80%。市场化深亏以及政策调控下,2026Q2起母猪去产能加速。截至三季度末,国家统计局数据显示能繁母猪已降至3602万头,高点回落11.7%,去化幅度已达过往周期水平。我们预估未来1-2个季度内市场化去化或仍加速,政策端持续约束头部企业产能,27H2中等幅度以上的周期反转可期。我们继续推荐板块。
▍肉禽板块:行业景气温和复苏。
2026年肉禽板块温和复苏,前三季度受父母代存栏下降带动,白羽鸡均价为7.32元/公斤,同比+1.6%,黄羽鸡供应偏紧更为凸显,2026年前三季度黄鸡均价5.98元/斤,同比+6.4%。展望2027年,大宗农产品涨价以及猪肉涨价拉动下,禽板块需求预估有支撑,但今年祖代存栏的高位或压制上涨幅度。
▍后周期:景气逐步向上。
受累于下游养殖利润低迷、鱼粉价格高涨(水产饲料行业)、增值税(动保)影响,2026年前三季度饲料、动保行业经营承压,头部公司纷纷出海探索第二曲线,海大集团海外市场仍保持20%+稳健增长。展望2027年,随着下游利润改善,我们预估27H2景气将逐步恢复。
▍种业与种植业:供需改善叠加气候催化,粮食安全价值重估。
历史级厄尔尼诺强化减产预期,叠加能源需求、农资成本上涨以及低库存,农产品价格预估将持续上涨,种植业盈利与估值有望同步修复。制种收缩、优势品种扩面及生物育种商业化驱动种业成长。
▍农产品加工与功能性配料:把握周期拐点与需求扩容。
大包装番茄酱价格向上拐点正式确立,内需拓展延长成长空间;糖税预期支撑代糖估值,未来若落地有望扩容市场,阿洛酮糖渗透率提升带来新增需求,高毛利产品、新产能与平台化支撑龙头成长。
▍宠物食品:出口持续承压,国内静待格局改善。
2026年至今,受汇率升值、原料成本抬升、国内市场竞争激烈影响,宠物行业2026年以来经营大幅承压。展望后续,我们认为板块业绩底部或逐步过去,行业长期成长仍可期,建议逢低布局。
▍风险因素:
政策推出力度或执行进度不达预期;主要农产品价格不达预期;动物疫病大规模爆发;食品安全问题;自然灾害;粮食价格大幅波动;地缘政治风险;公司新业务不及预期;市场竞争加剧。
▍投资策略:
预计2026年为大宗农产品价格磨底、蓄势向上的元年。其中,在国际冲突、厄尔尼诺气候扰动下,海外种植链多品种价格先行上涨,国内主粮价格底部企稳。展望2027年,历史级厄尔尼诺强化减产预期,叠加农资成本高位,生物能源需求拉动、库消比的下降,农产品价格有望持续上涨。生猪仍处深亏阶段,亏损+政策去产能持续下,2027H2年周期景气可期。肉禽产业链温和复苏中。后周期动保有望触底向上。
整体来看,建议布局五条主线。1)左侧布局生猪周期反转,推荐成本领先、强创现分红预期的企业;估值低位的企业;开辟养牛业务第二曲线的公司。2)推荐经营稳健、穿越周期的公司以及后周期公司。3)布局种植产业链。4)宠物产业链关注拐点。5)农产品加工与功能性配料。