国内首份汇集注册分析师观点的复盘日报。
AI摘要:A 股已现超跌信号,反弹要看政策与海外美联储议息等验证窗口;红利优先布局银行、水电。银行盈利稳健,优选高股息大行与优质城商行。光模块 “易中天” 短期大跌,但 AI 算力需求旺盛、订单饱满,产业高景气不变。
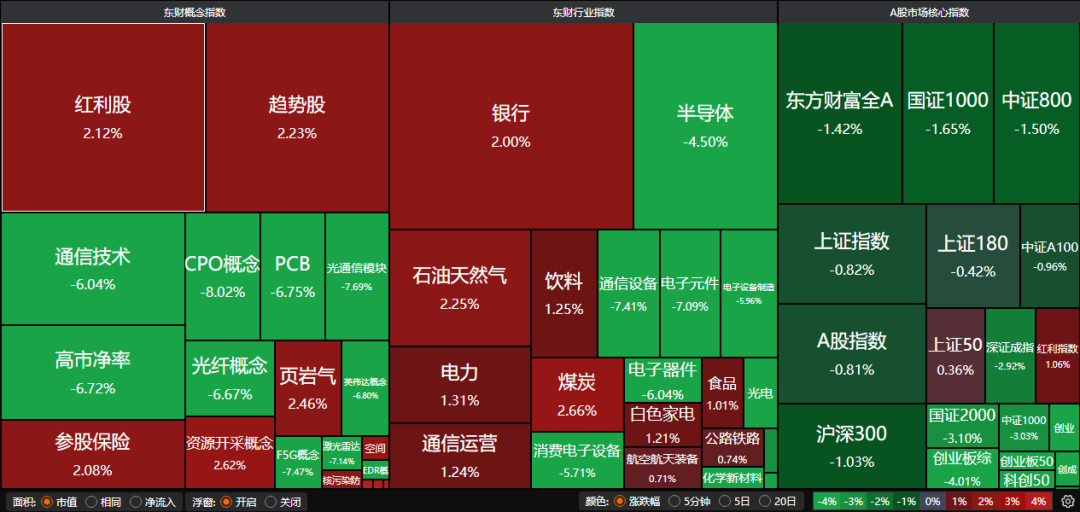
A股三大指数今日集体回调,沪指跌0.82%,收报3651.43点;深证成指跌2.92%,收报11138.20点;创业板指跌4.45%,收报2517.59点。沪深京三市成交额1.57万亿,较昨日缩量713亿。行业板块多数收跌,航天装备、核力发电、风电设备、银行、保险板块涨幅居前,元件、半导体、通信设备、机器人、消费电子、电子化学品、光学光电子板块跌幅居前。
一、【主流券商核心观点】
1、中金公司:美国能承受多高的利率?
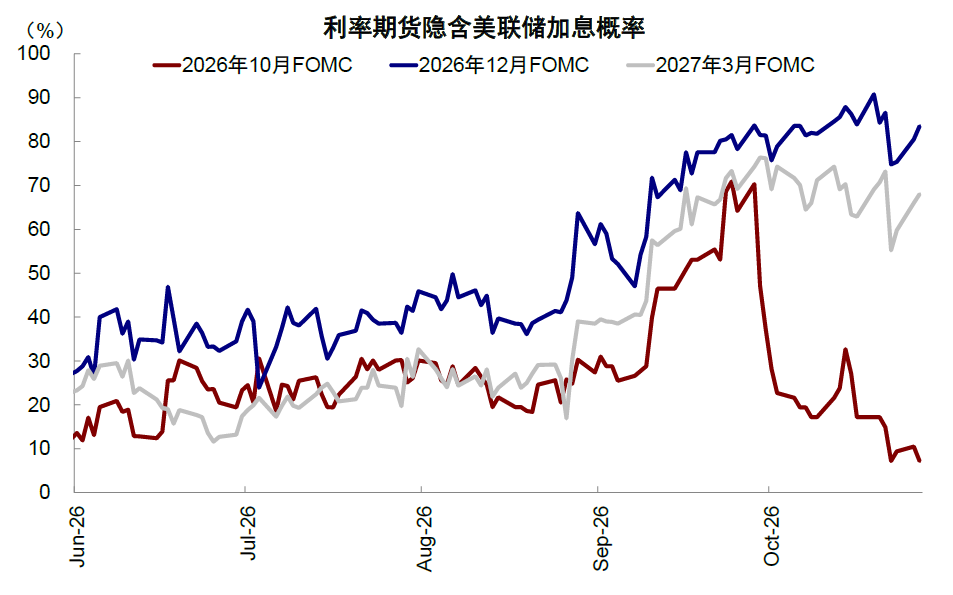
传统需求开始承压加上通胀上半年快速回落都似乎不支持美联储连续且大幅加息。更有甚者,如果AI需求超预期放缓,美联储甚至可能需要降息,明年上半年是AI和政策路径的关键验证点。美债利率近期筑顶回落基本符合加息落地即预期逐步兑现的规律,6%可能是分水岭。
2、华泰证券:配置哪些红利
7月市场风险偏好回落以来,红利的防御配置需求回升,价值风格相对中证800持续占优,但伴随着部分品种集中度较高,红利配置的重心由是否配置转向配置哪些红利。我们认为,10月相对推荐乳品、银行、水电,11月或相对推荐乳品、银行、高速公路,钢铁、火力发电景气有所改善但动量仍偏弱。
3、中银证券:超跌特征明确
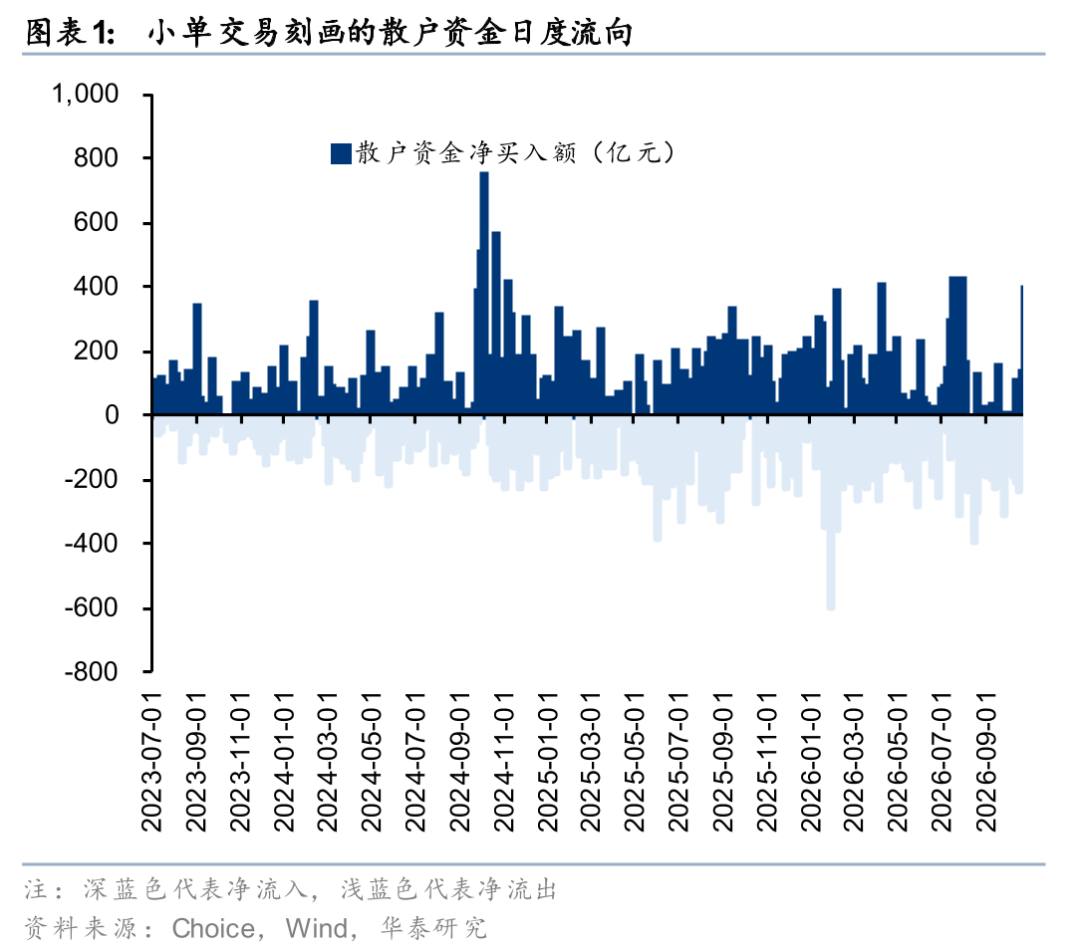
短期择时性价比已然凸显,市场超跌特征明确,但中期反弹仍取决于内部政策是否连续,以及上市公司三季报、三季度公募基金持仓、美联储议息会议、美国中期选举APEC等验证窗口。
二、【银行股逆市大涨】
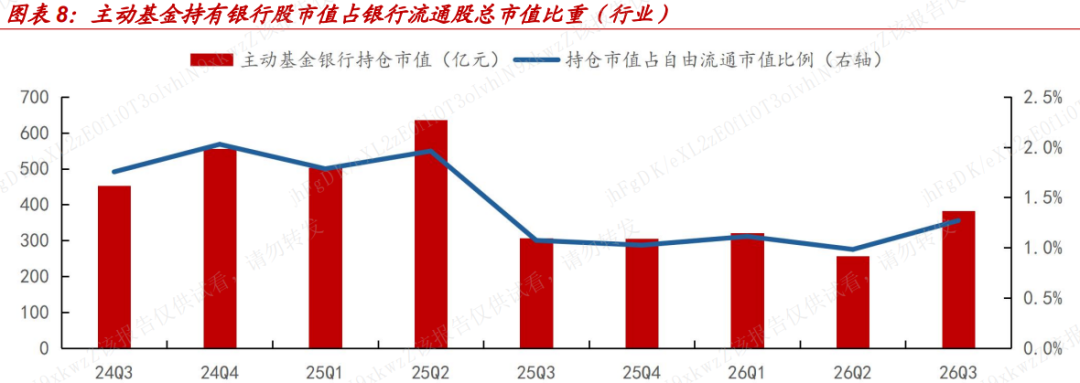
1、中泰证券:银行业绩确定性强
全年银行确定性业绩会带来银行股2026年的稳健收益,短期与市场风格相关;经济发展模式会持续(政策定力强),对公业务强劲和居民持续的低风险偏好会推动息差筑底回升、营收增速会持续是亮点,业绩确定性强。
2、东方财富证券:关注景气改善与稳健红利两条主线
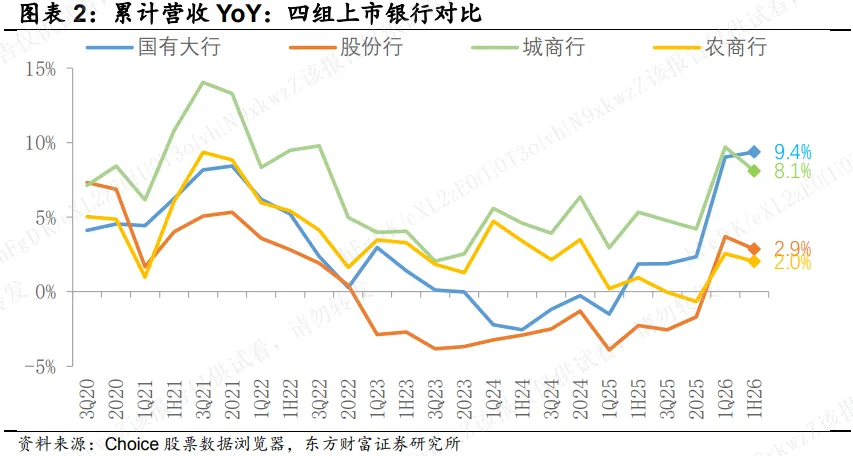
1H26上市银行营收、归母净利润同比增长7.4%、3.0%,增速较1Q26基本稳定。其中国有大行营收利润双双边际改善,营收增速领跑行业。股份行股息率较高,大行中期分红普遍提升。景气方面,关注营收、利润增长与资产质量相互支撑的苏州、宁波、齐鲁和青岛银行。红利方面,关注大行分红比例提升,以及兴业、江苏、南京、沪农商行等股息率与盈利能力较为匹配的银行,结合PB—ROE衡量估值合理性。
2、国泰海通证券:稳中向好显韧性
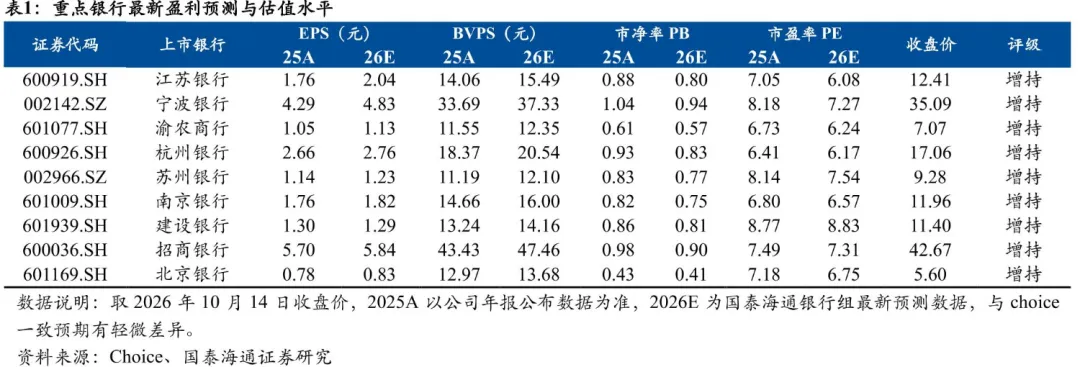
预计样本银行26Q3(累计口径,下同)营收及归母净利润增速分别为9.1%、5.3%,分别较26H1增速+1.2pc、+1.2pc,营收增速预计进一步走强,利润增速亦随之呈现稳中向好的趋势。重点把握以下方向:1)推荐绩优+股息属性兼具的银行;2)若市场风格有望平衡,板块存在配置机会,推荐国有大行。
三、【“易中天”暴跌】
1、东北证券:龙头企业有望持续受益
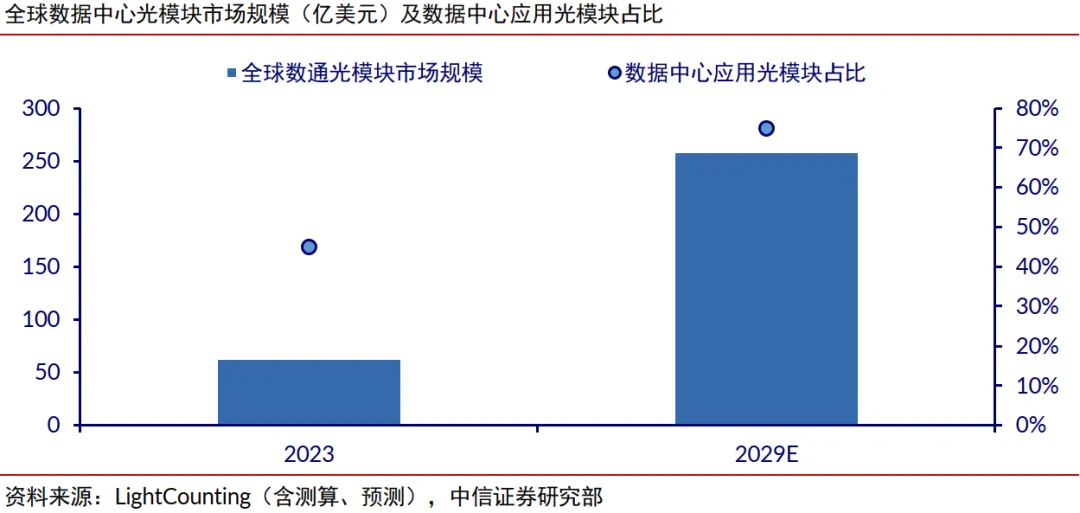
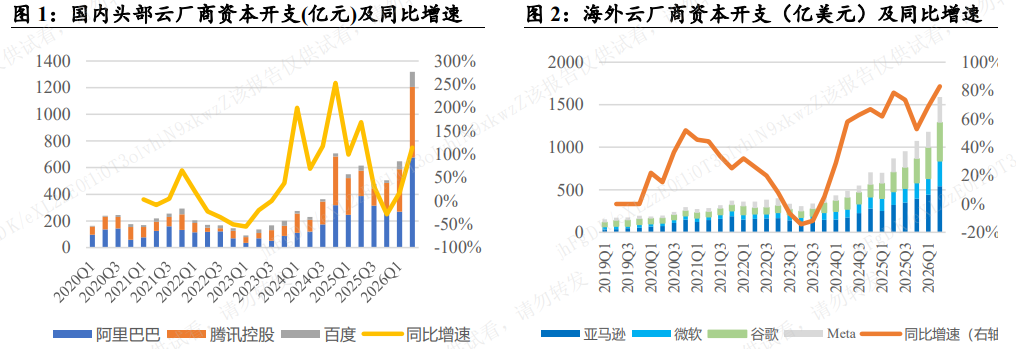
AI算力需求驱动云厂商资本开支扩张,高速光模块行业景气持续上行。光模块龙头收入与海外云厂商资本开支呈现较强关联,AI训练与推理需求增长推动数据中心建设提速,为高速光互联产品提供持续需求支撑。随着800G及1.6T产品加速放量,行业增长由需求扩张与产品升级共同驱动,具备客户资源、技术积累和规模交付能力的龙头企业有望持续受益。
2、中金公司:高景气延续,新技术加速
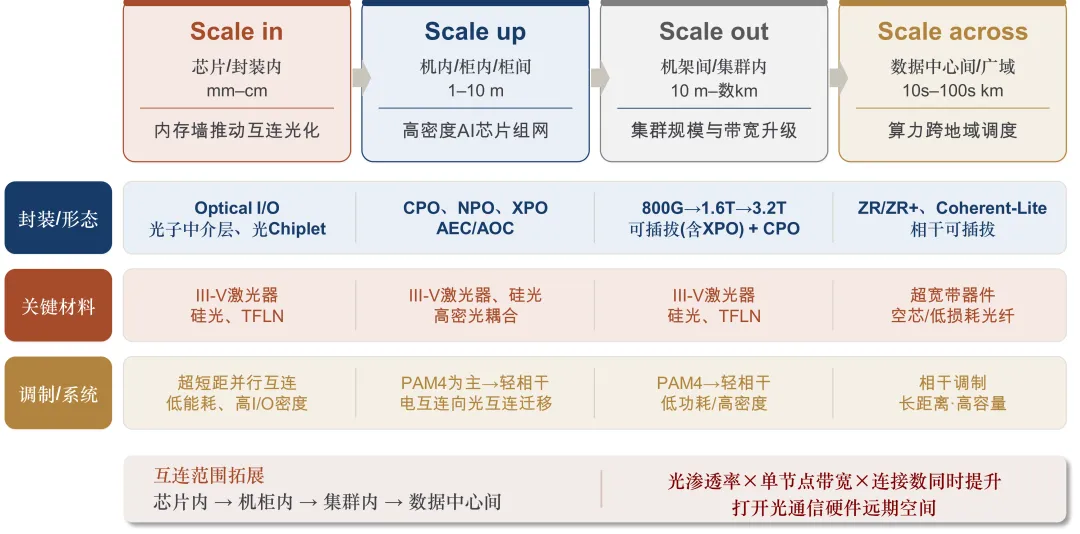
基于第27届光博会调研表示,锁订单、锁物料成为行业关键词,部分高速光芯片企业订单排期已延伸至2028年及以后,光模块订单能见度覆盖2027年及以后;预计至2028年,NPO在标准和工程方案收敛、良率爬升后有望加速上量,CPO或逐步进入Scale-up架构。
图:光互联应用由网络侧向计算芯片持续下沉
3、中信证券:坚定看好光通信板块
随着AI集群规模进一步扩大,端口速率升级的背景下,光互联将受益于供给紧平衡和价值量提升等因素市场规模快速扩大。当前光模块行业供给主要由国内龙头企业主导,国产光通信将充分受益于行业需求,业绩基本面坚实向好。