
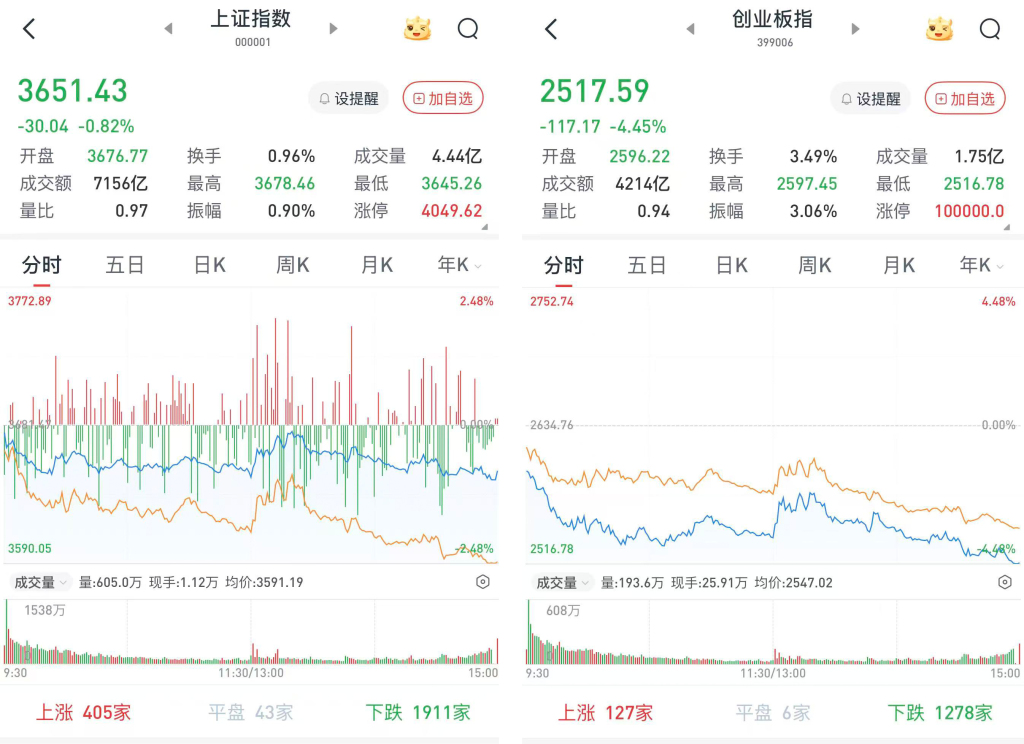
A股三大股指10月29日集体低开。盘初快速下跌后,两市维持低位窄幅震荡,午前跌幅略有扩大。午后恢复交易后的急涨并未带动大盘回暖,尾盘跌幅反而扩大。
从盘面上看,AI硬件侧再遭抛售,光通信、覆铜板、存储等大幅调整,天孚通信触及跌停。银行、煤炭、油气、电力、白酒等红利板块全天强势。
至收盘,上证综指跌0.82%,报3651.43点;深证成指跌2.92%,报11138.2点;创业板指跌4.45%,报2517.59点。
Wind统计显示,两市及北交所共780家上涨,4724家下跌,平盘有68家。
两市成交15565亿元,较前一交易日的16285亿元减少720亿元。其中,沪市成交7156亿元,比上一交易日7510亿元减少354亿元,深市成交8409亿元。
据大智慧VIP,两市及北交所共有49只股票涨幅在9%以上,185只股票跌幅在9%以上。
A股市值“一哥”“二哥”股价再创新高
在板块方面,银行股再度逆势大涨,工商银行(601398)、建设银行(601939)、交通银行(601328)等均创历史新高(注:据Wind总市值2计算,建设银行、工商银行总市值排名A股第一和第二)。值得注意的是,中农工建四大行总市值盘中突破10万亿元大关,创出历史新高。其中,工商银行总市值超过2.9万亿元,建设银行超过2.35万亿元,农业银行(601288)逼近2.6万亿元,中国银行(601988)超过2.1万亿元。具体来看,青岛银行(002948)暴涨超8%,成都银行(601838)暴涨超6%,瑞丰银行(601528)、齐鲁银行(601665)等涨超4%。
煤炭股始终强势,开滦股份(600997)涨停,山西焦煤(000983)、中国神华(601088)、兖矿能源(600188)、昊华能源(601101)等涨超3%。
酒类股上涨带动食品饮料板块涨幅居前,巴比食品(605338)、一鸣食品(605179)、惠发食品(603536)、青岛食品(001219)等涨停,天味食品(603317)涨超7%,广州酒家(603043)、山西汾酒(600809)等涨超5%。
中信证券研报称,当前白酒板块处于周期磨底后期、出清尾声阶段,价格、库存、预期等底部信号已现。展望2027年,判断白酒行业供需有望实现新均衡——需求有望在宏观催化和低基数下实现弱复苏,供给预计进一步收缩但竞争加剧。长期来看,行业有望稳步进入良性修复阶段,虽然当下内需侧仍有一定压力,但当前估值已反映较多行业中长期发展的悲观预期,再考虑到白酒板块当前已具备较强红利价值以及未来需求预期转向潜在的预期差,建议在行业底部增加对头部酒企的配置。
科技股下挫,通信股跌幅较深,天孚通信(300394)、联特科技(301205)、光库科技(300620)、长盈通(688143)、仕佳光子(688313)、长芯博创(300548)等超10股跌停或跌超10%。
电子板块跌幅靠前,富满微(300671)、盛美上海(688082)、佰维存储(688525)、龙迅股份(688486)、摩尔线程(688795)、东田微(301183)等近40股跌停或跌超10%。
房地产板块一路走低,*ST发展(000838)跌停,华发股份(600325)一度跌停,深深房A(000029)跌超9%,大名城(600094)、深物业A(000011)、*ST皇庭(000056)、万通发展(600246)等跌超6%。
回购增持密集披露彰显市场信心
中信证券A股策略研报称,近期市场波动加大,A股上市公司密集披露回购增持公告。截至最新,10月以来公告回购金额超160亿元,今年以来累计接近2500亿元(含北交所),创近几年新高。其中,电子、有色金属等板块10月以来回购金额相对更高。从历史来看,市场经历大幅调整的阶段,上市公司回购增持意愿更强。而随着大规模回购增持的进行,市场企稳回升的概率也明显提升。近期上市公司股份回购多用于股权激励和市值管理,两者分别对提振公司未来基本面和增厚股东权益有积极作用。近期上市公司回购增持公告传递出对公司未来经营和资本市场前景的信心。短期随着回购增持公告的数量密集增加,有望对市场的企稳向上形成有效支撑;中长期伴随资本市场改革推进,A股在提升股东回报方面有望持续改善。
东吴证券研究团队在研报中表示,伴随近期市场调整,热门板块的交易拥挤风险已经降低,市场筹码结构持续修复。这意味着此前一致预期带来的风险已大幅降低,短期市场有望迎来反弹。
国信证券首席经济学家、经济研究所所长荀玉根发布报告表示,在经济向新向优、政策协同发力、长期资金扩容的共同支撑下,A股市场平稳运行、向优向好的基础将不断巩固。上市公司盈利改善、分红回购力度加大、中长期资金加速入市,共同构筑了市场稳中向好的内在基础。尽管海外流动性变化带来阶段性震荡,但我国政策工具箱储备充足、改革方向清晰、开放步伐稳健,中国资本市场内在韧性将持续提升。
湘财证券表示,IMF在2026年10月预测,人工智能技术的进步与各国采取的政策缓冲措施部分对冲了地缘政治冲击,全球经济保持韧性但趋势下行。2026年全球GDP增速将放缓至3.1%,2027年小幅回升至3.4%。而通胀路径则是2026年总体通胀上升至 4.7%,2027 年回落至4.1%。综合来看,2026年呈增长下行、通胀上行的滞胀式组合,货币政策空间受双向挤压,2027年经济增速有所回升,但依然低于2025年的3.50%,属低质量弱复苏。随着全球流动性收紧趋势的形成,未来资本市场将呈现高波动、强分化、弱联动等新特征。而以波动率为锚的配置体系,不依赖牛市行情,通过风险动态平衡,能够在震荡市中实现稳健增值。
