
结构上,全球AI景气叠加国内投资修复,冶金链利润仍有回升空间。消费链利润受益于消费品出口改善、国内消费温和恢复或也继续回升。
来源:申万宏源宏观
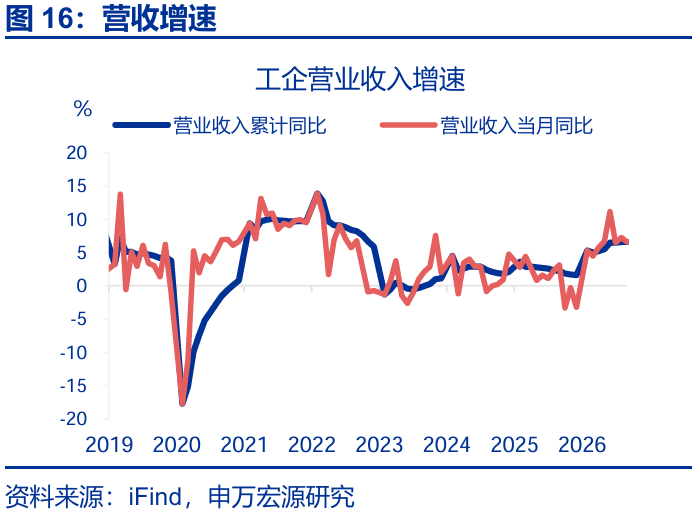
2026年9月,工企营收累计同比6.6%、前值6.6%;利润累计同比15.5%、前值15.7%。9月末,产成品存货同比11.6%、前值11%。
01
核心观点:基数扰动消退与涨价效应显现下,9月非AI领域利润反弹幅度较大
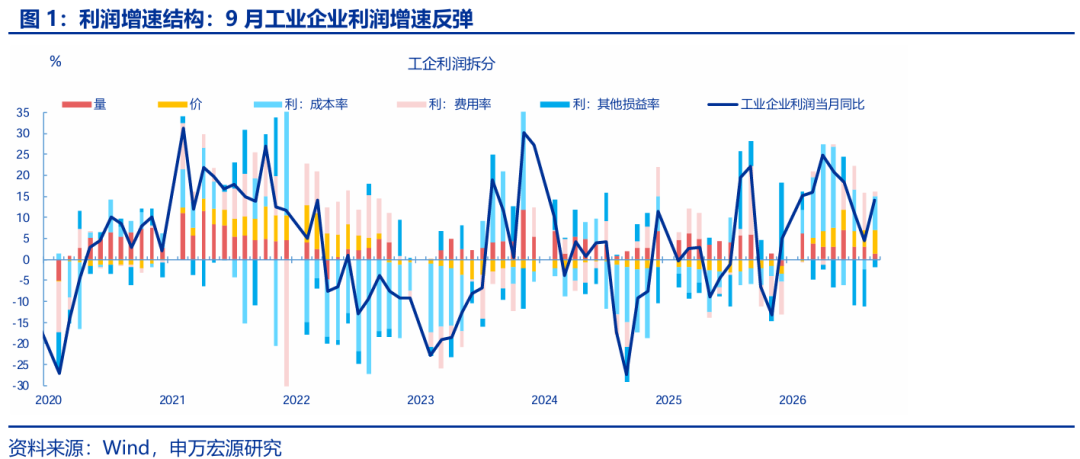
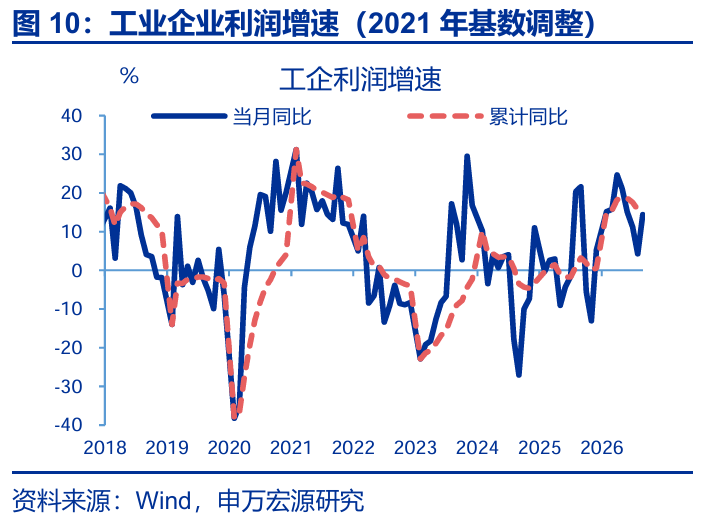
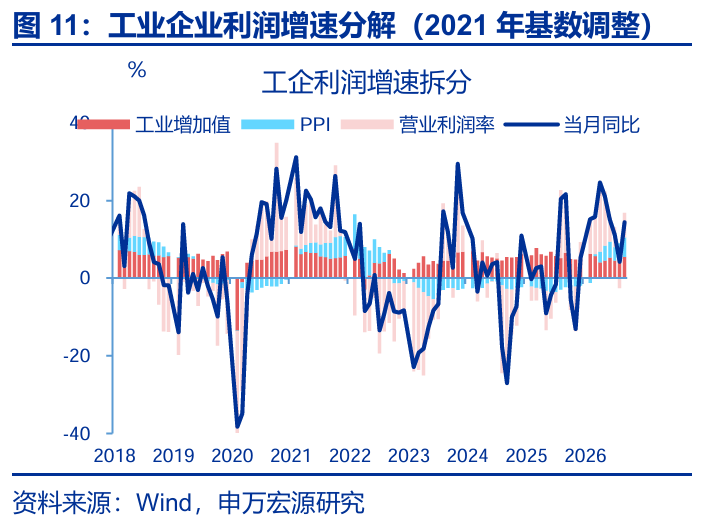
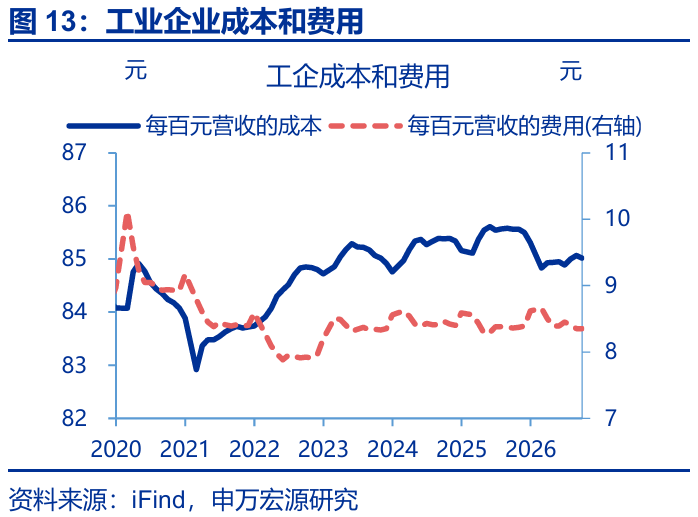
9月利润有所反弹,主因基数扰动消退与涨价效应显现,而不是AI链拉动。9月,工企利润回升10.2个百分点至14.4%,主因基数扰动消退,环比(10.4%)基本与过去五年同期一致(9.3%)。“量价利”拆分看,利润率拉动利润增速上行9.7个百分点;其中成本率、其他损益项(投资收益、营业税金及附加等杂项支出)分别贡献10.4、6.8个百分点,而费用率拖累利润7.5个百分点。价格贡献也为正、拉动利润增速上行1.5个百分点。相比之下,实际营收拖累利润增速回落1.6个百分点。结构上,利润改善的行业并不是AI领域,其中计算机通信业利润回落61个百分点。
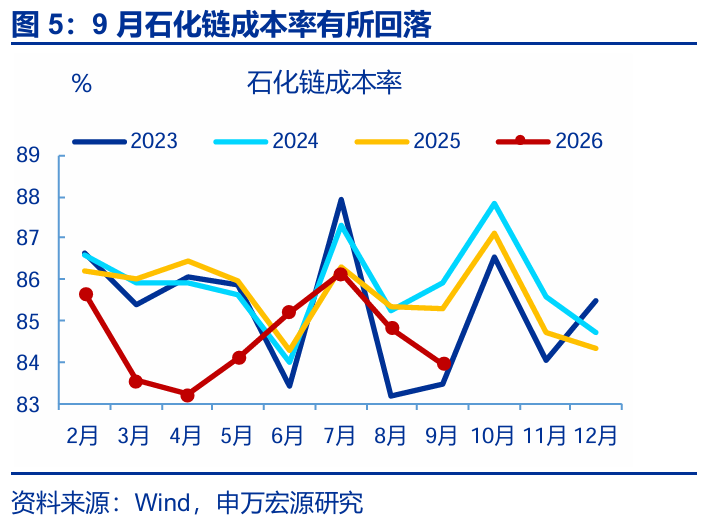
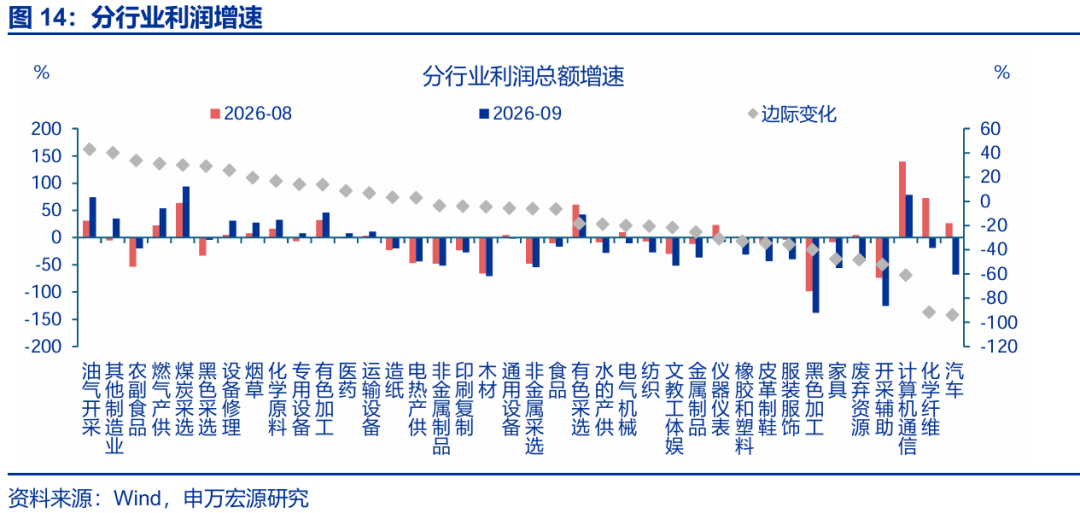
涨价效应1:油价重新走高并加速供给出清下,石化链利润回升幅度最大。9月,油价再度冲高至130美元/桶附近的背景下,中下游加速出清,石化链PPI上涨推动营收上升;数据上9月石化链利润上行幅度最大,单月回升16个百分点至44.9%;其中营收上行1.7个百分点至8.9%,成本率回落0.9个百分点至84%。行业层面看,利润改善的领域集中于涨价幅度较大的行业,其中油气开采、化学原料业利润分别回升43、16.7个百分点至74%、32.7%,石油煤炭加工业单月利润增加138.5亿元。下游涨价幅度相对较小,化学纤维、橡胶塑料利润分别回落91.7、33个百分点。
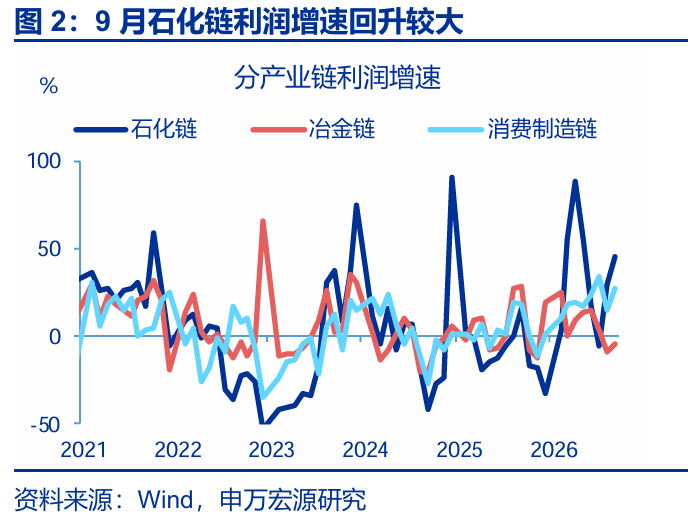
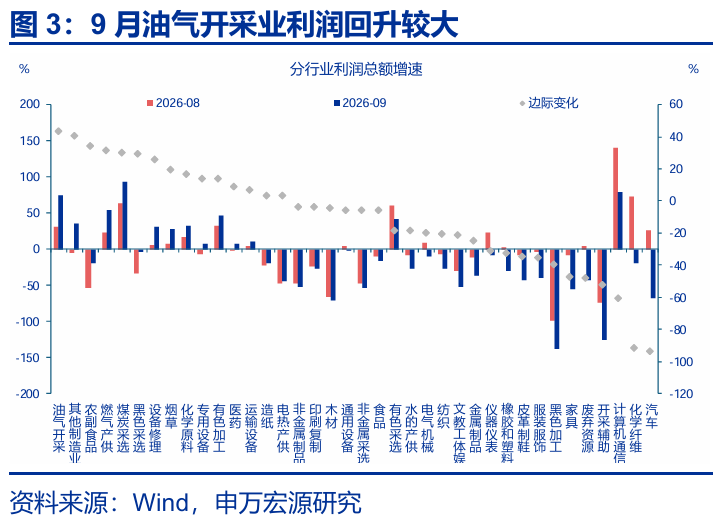
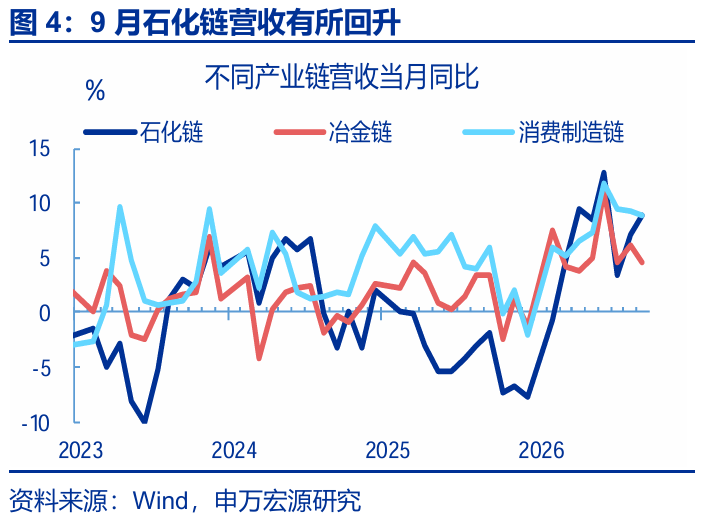
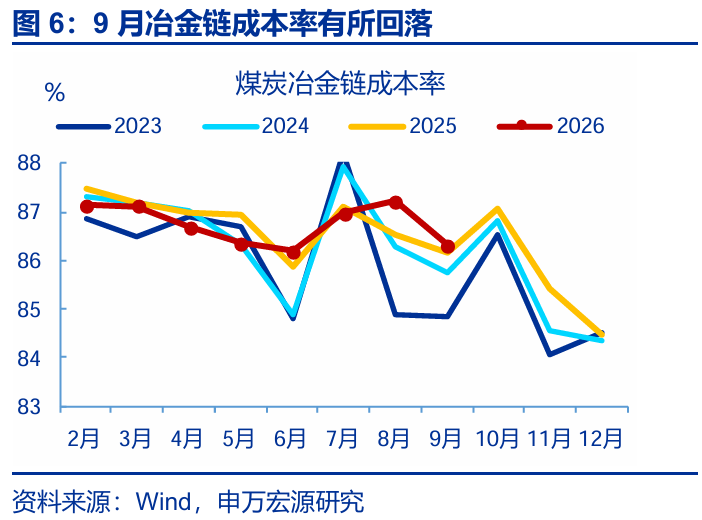
涨价效应2:煤、铜涨价支撑冶金链上游利润回升,但国内投资需求偏弱仍在约束其余行业。9月冶金链利润回升3.9个百分点至-5%;其中成本率回落0.9个百分点至86.3%,营收回落1.6个百分点至4.5%。具体行业中,燃气产供、煤炭采选、有色加工业利润增速分别回升31.2、30.1、13.8个百分点;但国内投资需求回落令黑色加工、金属制品、通用设备等行业利润分别回落39.9、25.3、5.7个百分点。
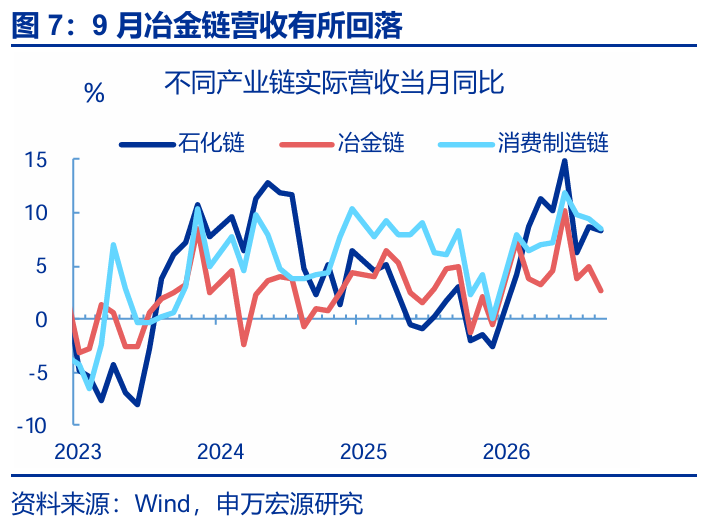
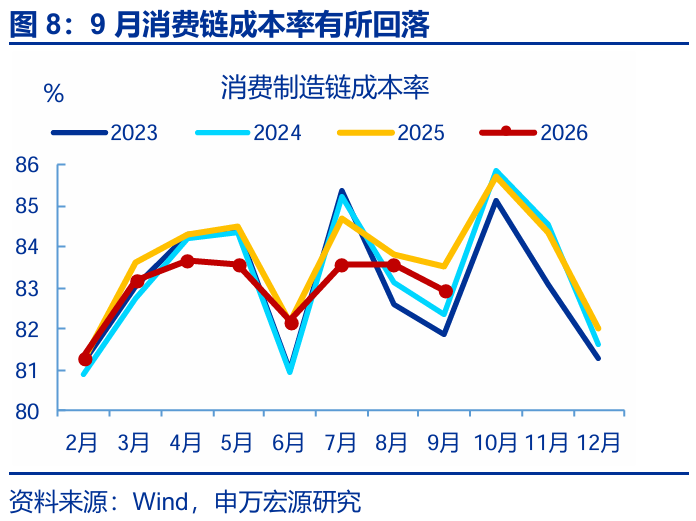
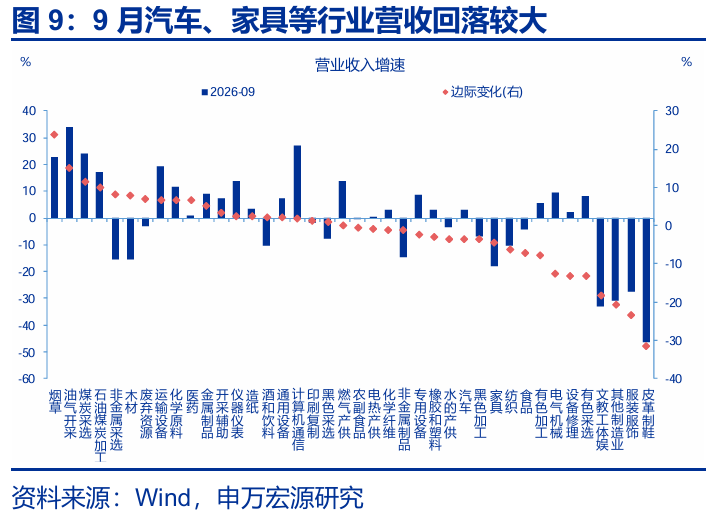
此外,居民消费改善支撑消费链利润回升,但受企业消费影响较大的行业利润表现偏弱。9月,消费链利润回升13.4个百分点至27.5%;其中实际营收回落0.8个百分点至8.6%,成本率回落0.6个百分点至83%。具体行业看,假期前置令居民消费提前释放,酒和饮料、农副食品等行业利润回升幅度较大;相对来看,受企业消费影响较大的领域譬如家具、汽车业利润走低,分别较前月回落93.9、47.7个百分点,营收也相应回落,也体现高油价成本传导对企业消费的压制。
展望后续:大宗商品价格继续走高,叠加经济温和回升,后续盈利有望延续修复。美伊局势反复下,布伦特原油价格高位运行;叠加石化链中下游供给偏紧、用煤需求增加、AI革命对下游领域价格形成支撑,后续涨价效应对利润的支撑有望延续,与此同时,存量政策加速落地或令年内经济呈现温和回升的格局;结构上全球AI景气仍有上升空间叠加国内投资修复,冶金链利润仍有回升空间。消费链利润受益于消费品出口改善、国内消费温和恢复或也可能继续回升。
02
常规跟踪:工企利润回升,利润率同步改善
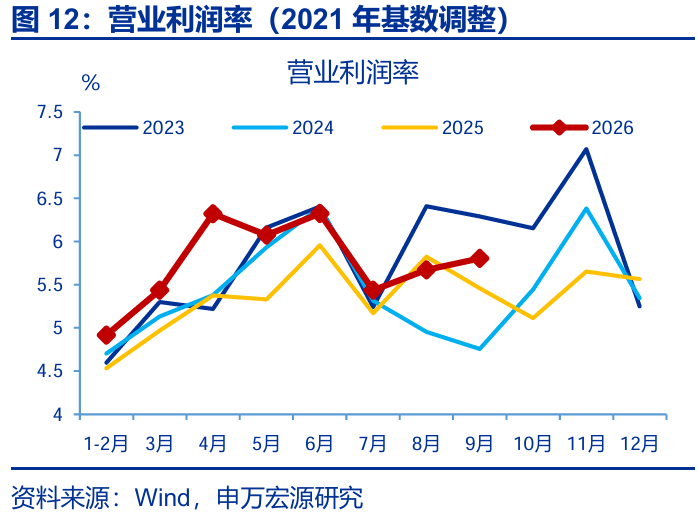
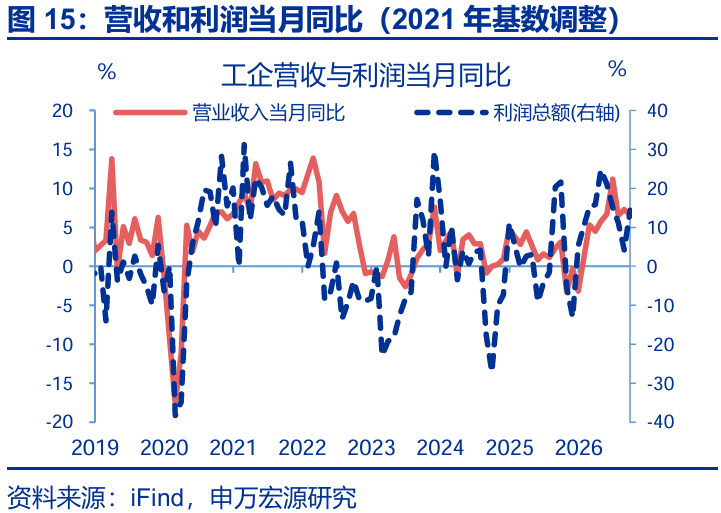
利润:工企利润增速回升,营业利润率同步改善。9月,工业企业利润当月同比回升10.2个百分点至14.4%。分解来看,营业利润率同比较上月回升8.9个百分点至6.4%。此外,工业增加值当月同比较上月回升0.3个百分点至5.5%,PPI当月同比较上月回升1.2个百分点至5%。
结构上,煤炭采选利润增速明显回升,石化链内部表现分化。9月,煤炭冶金链中煤炭采选行业利润增速较前月回升30.1个百分点。石化链内部表现分化,化学原料行业利润增速较前月回升16.7个百分点,橡胶塑料、化学纤维行业则分别回落33.0、91.7个百分点。
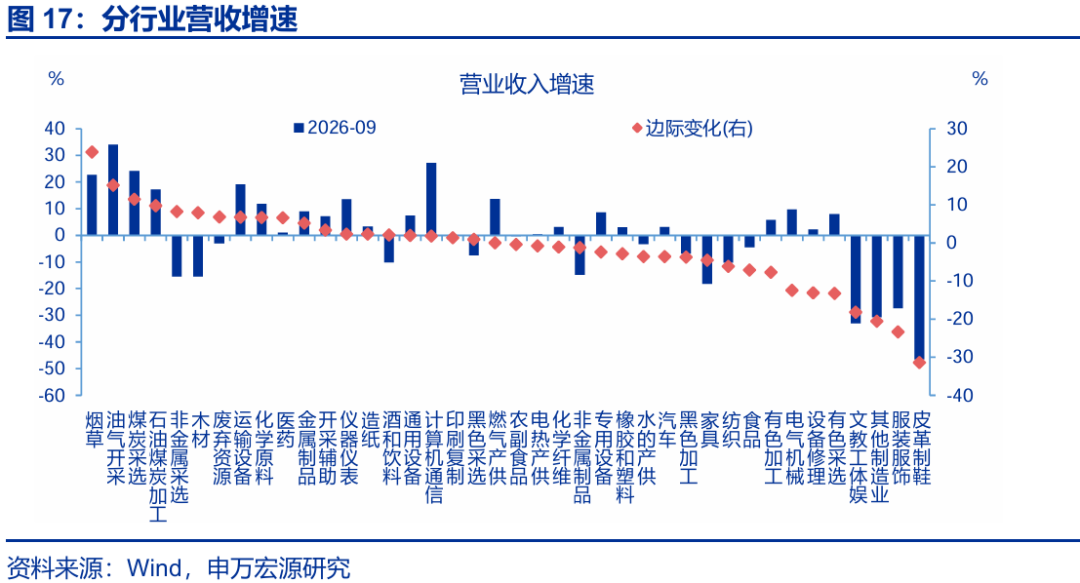
营收:工企营收增速回落,行业间表现分化。9月,工企营业收入当月同比较前月回落0.7个百分点至6.6%。其中,油气开采、煤炭采选、石油煤炭加工行业营收增速回升较大,分别较前月回升15.2、11.5、9.8个百分点至34.1%、24.1%、17.2%;相比之下,电气机械、汽车、化学纤维等行业营收增速下行,分别回落12.4、3.6、1个百分点至9.6%、3.2%、3.1%。
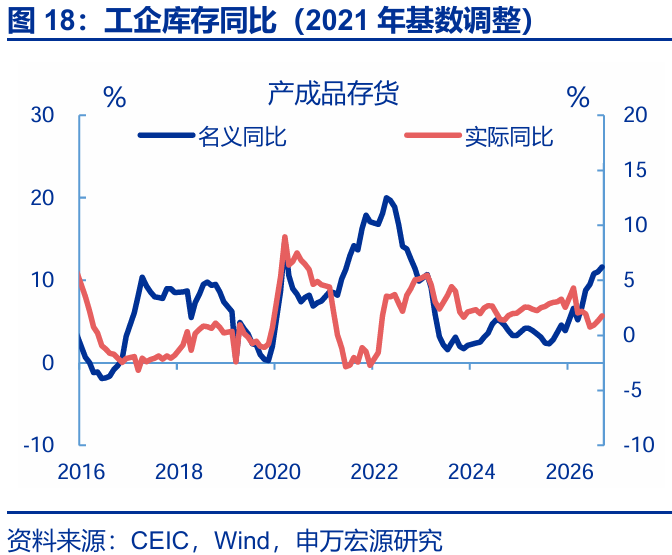
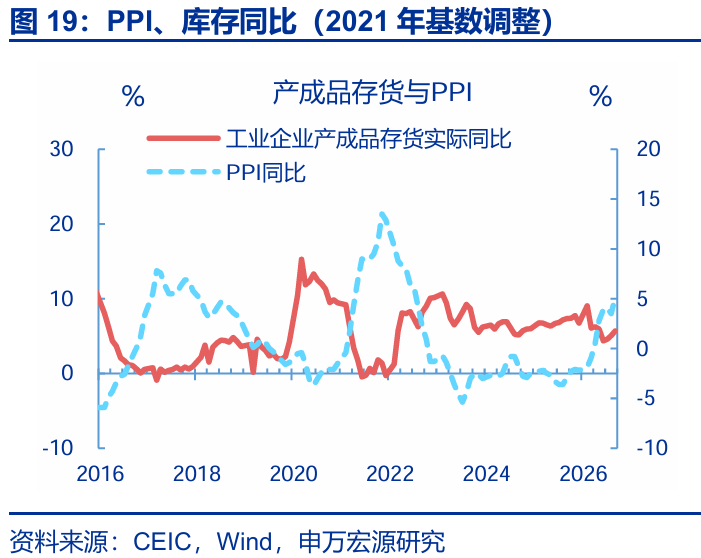
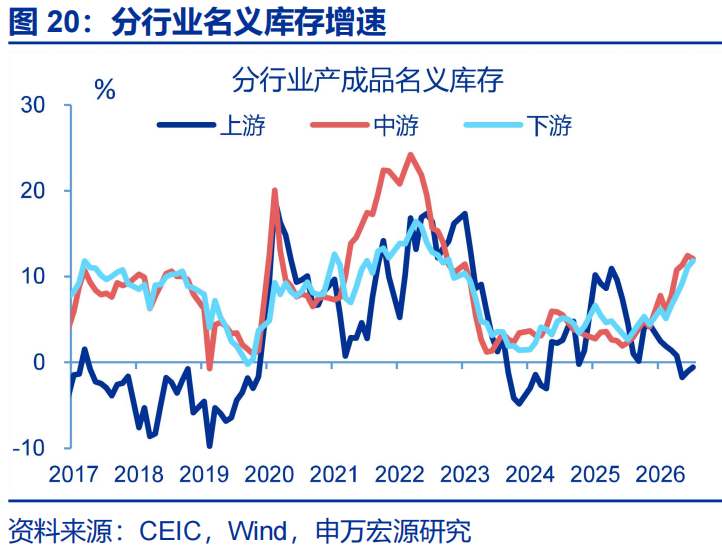
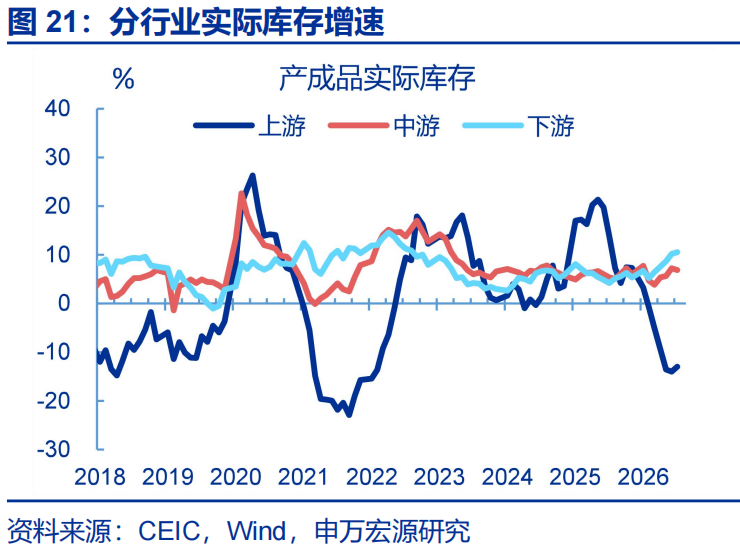
库存:实际库存增速回升。9月,工企名义库存有所回升,同比较上月回升0.6个百分点至11.6%;剔除价格因素后,实际库存当月同比回升0.6个百分点至5.7%。结构上,8月,中游实际库存有所回落,较前月下行0.3个百分点至6.9%;上、下游实际库存略有回升,分别上行0.9、0.4个百分点至-13%、10.6%。
风险提示:
外部环境变化,油价超预期变化,稳增长政策推进速度不及预期。
