
10月28日上午,小盘又领涨了。
中证2000涨2.76%,中证1000涨2.60%,中证500涨2.28%。相比之下,沪深300只涨了0.68%,上证50涨了0.08%。
而跟踪的相关ETF,也双双大涨!159552、159680两只小盘增强ETF,盘中显著跑赢指数!
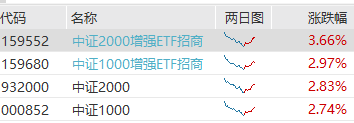
市值越小,涨得越猛。这个梯度非常清晰。
但关键是:今天领涨的,恰好是10月跌得最惨的。
10月15日、22日、27日这三个交易日,中证2000分别跌了3.30%、3.37%、3.17%。20个交易日内,中证2000回撤12.09%,是上证50回撤(-2.14%)的5.6倍。
跌得多,弹得快。这种对称性,是判断反弹性质最重要的一条证据。
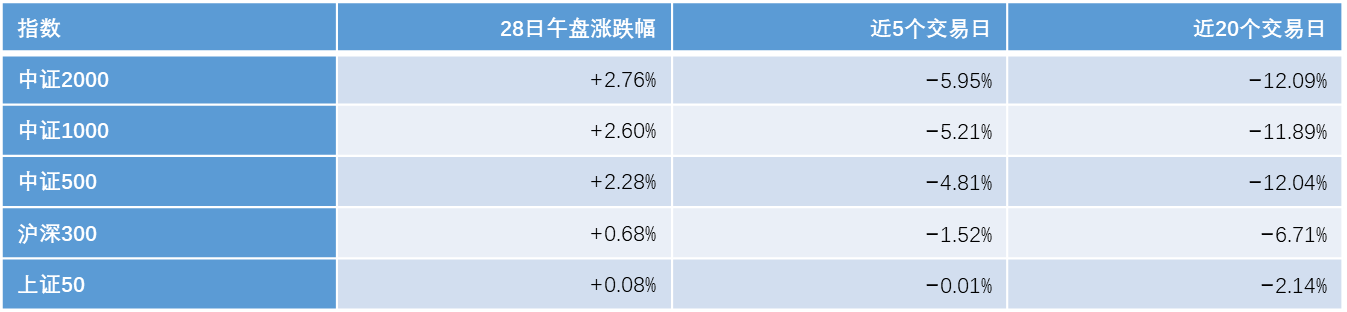
数据来源:Wind,截至2026/10/28 11:30。近5日、近20日区间为截至10月27日收盘的累计涨跌幅。
为什么是小盘?四个原因,一个比一个实在。
第一,跌够了,拥挤度也出清了。
连续5周调整后,中证2000、中证1000的估值分位已回到近一年约20%的低位。前期拥挤的科技大票(半导体设备、光模块、PCB)在10月27日出现单日6%级别的补跌,成交量从1.97万亿的高点回落至1.47万亿。
小盘和大盘的拥挤度都回到了正常区间,之前压制小盘的资金分流因素,反而弱化了。
第二,存量博弈下,小盘的“筹码轻”优势被放大了。
现在是典型的存量资金市场:两融余额从7月初的3万亿以上降到10月中旬的2.47万亿附近。股票型ETF成为主要增量来源,上周净流入超1300亿-1500亿,以宽基为主。
在这种结构里,指数向上需要权重合力,但边际资金更喜欢“流通市值小、机构持仓低、拉抬成本低”的标的。
不是小盘基本面更好,是交易结构更顺。
第三,政策和盈利差提供了中期叙事,但不是短线触发器。
工信部“十五五”中小企业规划,为中小市值提供了系统性政策指向。中证2000未来两年净利润复合增速预期约53.94%,中证1000约37.55%,显著高于沪深300。
但这些都是慢变量,解释不了单日2.7%的涨幅。它们只是让资金在超跌之后“敢买”的理由。
第四,海外流动性是个反向变量。
在美债高利率环境下,小盘股估值对折现率更敏感。10月29日-30日,美联储、欧央行、日央行先后公布利率决议。如果海外利率预期重新上行,小盘反弹的持续性会被削弱。
这是本次修复行情最直接的外部约束。
对策:把这次反弹当作“修复交易”来管理,而不是“趋势重仓”。
第一,先定性,再定仓。主流机构(申万宏源、华泰、光大等)的共同判断是:短期超跌特征明确、反弹合理,但中期震荡格局未改。本轮更偏“超跌修复”,而非趋势反转。
对应操作是“用反弹修复仓位结构”,而不是“用反弹加杠杆追风格”。
第二,用分批替代择时。单日涨幅2.5%以上之后追高,胜率与赔率都不佳。更稳的做法是把计划仓位拆成2-3批,在回撤日买入,在放量冲高日减一部分,把成本摊在区间,而不是点位。
第三,设定可验证的跟踪指标,而不是凭感觉。重点看三个:
①全市场成交额能否稳定回到1.8万亿元以上(决定反弹能否升级);②中证2000相对沪深300的5日超额能否维持为正(决定风格是否延续);③三季报密集披露期,中小盘盈利兑现情况(决定估值能否被业绩接住)。
任一指标走坏,就降低仓位。
第四,控制单一风格暴露。小盘增强ETF属于高Beta工具,单只产品占总权益仓位的比例建议有上限,且避免与已有的中小盘主动基金、量化指增、微盘策略叠加造成隐性集中。
第五,不要在盘中溢价时买入。ETF的交易成本里,折溢价经常比管理费更贵。盘中小盘急速拉升时容易出现瞬时溢价,宜用限价单。
两只增强ETF,怎么选?
159680(中证1000增强):标准件,规模与超额更稳。
跟踪中证1000,覆盖小盘成长核心标的,是全市场规模最大的增强策略ETF。三季报显示,在市场波动最大的三季度仍跑赢基准2.71个百分点,成立以来连续多个报告期保持正超额。
资金面也在验证:三季度份额从7.86亿份增至11.16亿份,单季净流入5.2亿元,今年以来累计净流入12.82亿元。
159552(中证2000增强):市值更下沉,超额更高,波动也更大。
跟踪中证2000,聚焦专精特新为主的小微盘,弹性明显更强。成立以来累计收益123.40%,超额63.48个百分点。持仓呈现“硬科技+高端制造”的进攻结构。
但代价是:中证2000的20日回撤(-12.09%)大于中证1000(-11.89%),极端行情下净值波动会被放大。
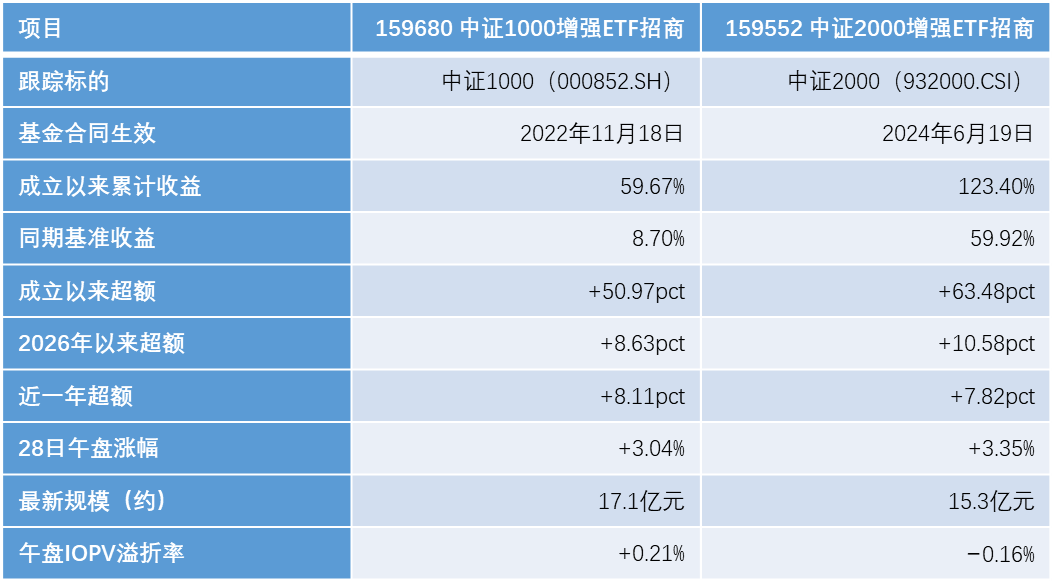
数据来源:基金2026年第3季度报告(截至2026/9/30)、Wind(截至2026/10/28午盘);今年以来、近一年超额引自券商金工周度统计口径,可能与三季报口径存在细微差异。过往业绩不代表未来表现。
怎么选?
如果目的是用工具承接小盘修复行情,159680的波动更可控、规模更大、流动性与超额稳定性更好,适合作为核心。
159552超额更高,但市值更下沉,适合作为卫星仓位,且必须有明确的止损与仓位上限。
两者同时持有并不能分散市值风险——它们在同一风格因子上高度相关,叠加只是在放大同一笔押注。
四个风险点,必须看清楚。
第一,反弹性质风险。若成交额无法回到1.8万亿元以上,本轮大概率只是“跌深之后的修复”,指数仍有二次探底压力,小盘因弹性大,回撤也会更大。
第二,超额兑现需要时间。增强策略的超额来自长期、分散、小幅度的累积,短期持有期里产品大概率只是“跟着指数涨跌+一点点偏差”。不应把增强ETF当作短线弹性工具。
第三,ETF交易结构风险。盘中小盘急涨时,折溢价容易瞬时扩大,叠加冲击成本,实际成交价可能明显偏离净值。
第四,风格拥挤与外部利率风险。小微盘一旦重新变为拥挤交易,反转会很快;同时10月底海外三大央行议息,高利率环境对小盘估值的压制尚未解除。
一句话总结:
今天的小盘大反弹,是一次结构清晰、逻辑可解释的超跌修复——跌得深、筹码轻、边际资金偏好小市值,三者共振。
对策上应“参与但不押注”:用分批和指标跟踪约束行为,把两只增强ETF当作承接风格的长期工具,用159680打底、159552做卫星并设上限。
真正决定结果的,不是今天涨了多少,而是后续成交额与超额曲线能否继续兑现。
风险提示:以上内容仅为分析参考,不构成投资建议。指数增强ETF属中高风险产品,历史业绩与历史超额不代表未来表现。中证1000、中证2000指数波动率显著高于沪深300,极端市场环境下可能出现更深回撤。投资者应根据自身风险承受能力独立决策。
