
新华财经北京10月27日电人民银行27日开展了4120亿元7天期逆回购和10000亿元隔夜逆回购操作,鉴于当日有3980亿隔夜逆回购到期,公开市场实现净投放10140亿元。另外,今日有9000亿元1年期中期借贷便利(MLF)到期。
上海银行间同业拆放利率(Shibor)全线下跌。具体来看,隔夜Shibor跌2BP,报1.2810%;7天Shibor跌1.5BP,报1.3480%;14天Shibor跌0.3BP,报1.3510%。
上海银行间同业拆放利率(10月27日)
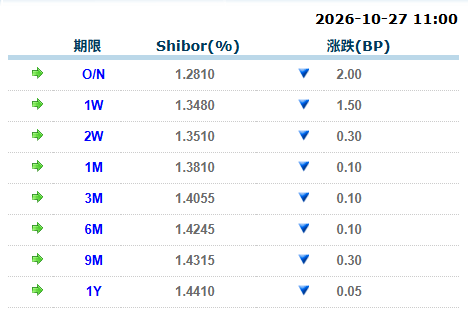
来源:全国银行间同业拆借中心
银行间质押式回购市场方面,短端利率全部回落,DR001、DR007加权利率分别降至1.2775%、1.35%,7天品种量升价降,DR成交占比超30%。具体看,DR001、R001加权平均利率分别下行1.5BP、1.4BP,分别报1.2775%、1.3167%,成交额分别增加662亿元、减少28亿元;DR007、R007加权平均利率分别下行2.7BP、1.4BP,分别报1.35%、1.3886%,成交额分别增加340亿元、196亿元;DR014、R014加权平均利率分别下行1.1BP、1.3BP,报1.3452%、1.3936%,成交额分别增加102亿元、24亿元。
货币市场利率(10月27日)
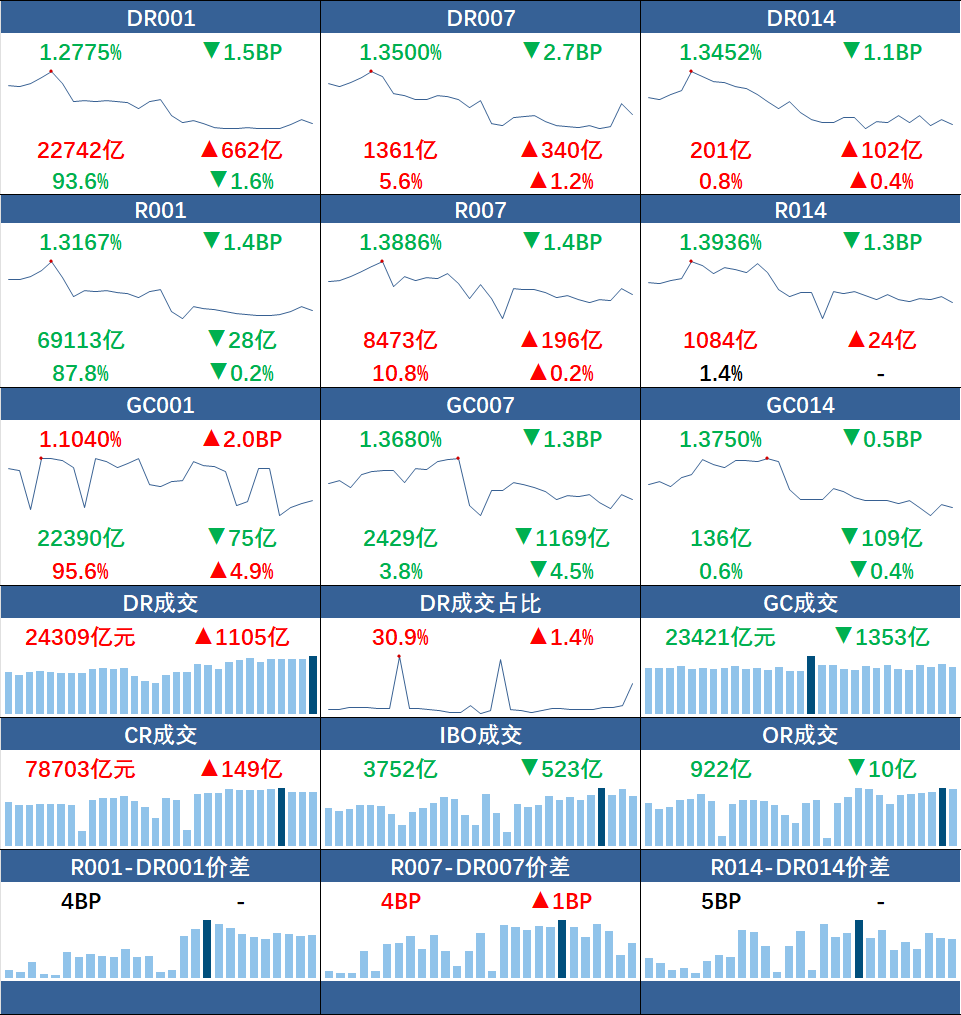
来源:全国银行间同业拆借中心
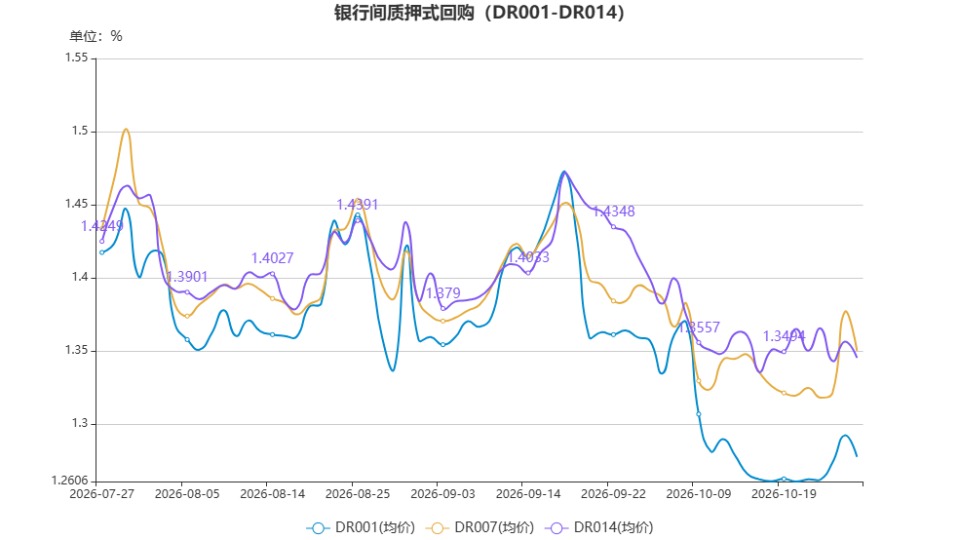
据上海国际货币经纪公司交易员消息,27日资金面总体呈现均衡态势。具体来看:早盘,隔夜回购押利率存单开盘成交在1.37%-1.38%,押信用融出1.38%-1.40%附近;7D(跨月期限)回购押利率存单价格在1.38%-1.40%成交,押信用成交在1.40%-1.42%附近;14D回购质押利率存单成交在1.39%-1.40%。公开市场操作后市场继续保持均衡,隔夜成交价格小幅下降至押利率存单在1.36%-1.37%区间;跨月期限保持稳定,7D质押利率存单成交在1.38%左右,14D回购质押利率存单成交在1.39%附近。午后开盘资金面依然均衡。隔夜回购成交价格押利率1.35%,押存单成交在1.35%,质押信用成交在1.38%;7D回购品种成交在1.38%左右。临近尾盘资金面转松,成交价格持续走低,隔夜回购押利率成交至最低1.27%,质押存单成交价格相对平稳、最低成交在1.33%。
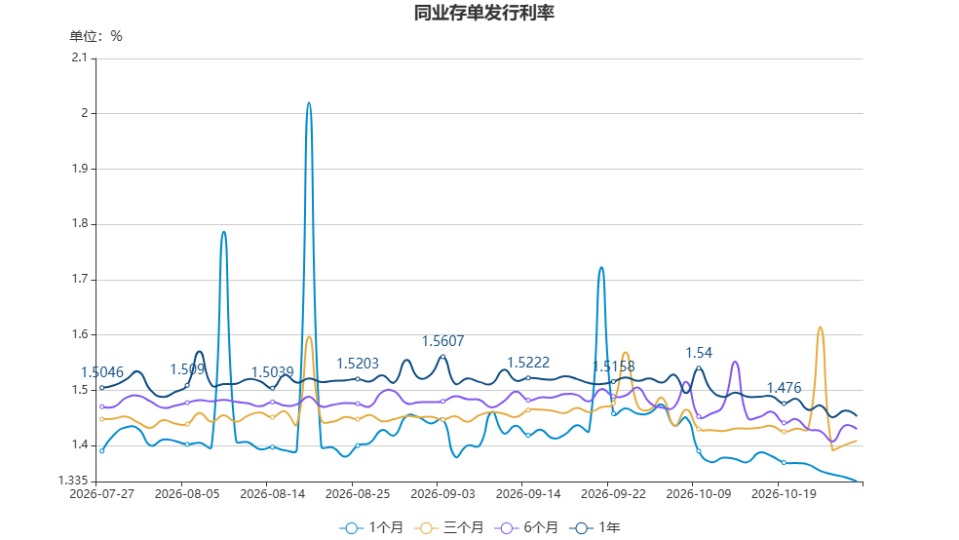
同业存单方面,存单二级市场交投活跃,成交收益率呈现“短端持平、中长端下行”的走势,曲线形态有所变化。其中,1M国股大行日终收在1.34%附近,较昨日持平;3M国股大行日终收在1.38%附近,较昨日上行约1BP;6M国股大行日终收在1.40%附近,较昨日下行约1BP;9M国股大行日终收在1.4075%附近,较昨日下行约1.25BP;1Y国股大行日终收在1.415%附近,较昨日下行约0.5BP。利差方面,1Y与9M相差0.75BP,较昨日拉宽0.75BP;9M与6M相差0.75BP,较昨日收窄0.25BP;6M与3M相差2BP,较昨日收窄2BP;3M和1M相差4BP,较昨日拉宽1BP。1Y-1M曲线利差为7.5BP,较昨日收窄0.5BP。1Y-3M曲线利差为3.5BP,较昨日收窄1.5BP。
【今日关注】
· 证券日报记者从业内获悉,前三季度,新能源商业车险签单件数3472万件,同比增长27.02%;签单保费1290.15亿元,同比增长18.6%。同期,车险整体签单件数5.12亿件,同比增长2.8%;签单保费7236.8亿元,同比下降0.03%。
· 2026年以来,已有光大银行、平安银行、招商银行、北京银行、南京银行、中信银行和江苏银行等7家银行公告赎回优先股,合计规模达1555亿元,超过2025年全年境内银行优先股赎回规模。在低利率市场环境下,随着银行加快以低成本资本工具置换存量“高息”优先股,存量市场加速收缩,资管机构的配置与择券逻辑也随之变化。
