国内首份汇集注册分析师观点的复盘日报。
AI摘要:A 股迎来急跌底,短期开启反弹,年底年初有望走强,中期选举落地将降低外部不确定性。人形机器人重心转向具身模型,量产提速,产业链迎来机遇。银行攻守兼备,优选高股息大行与优质区域城商行。
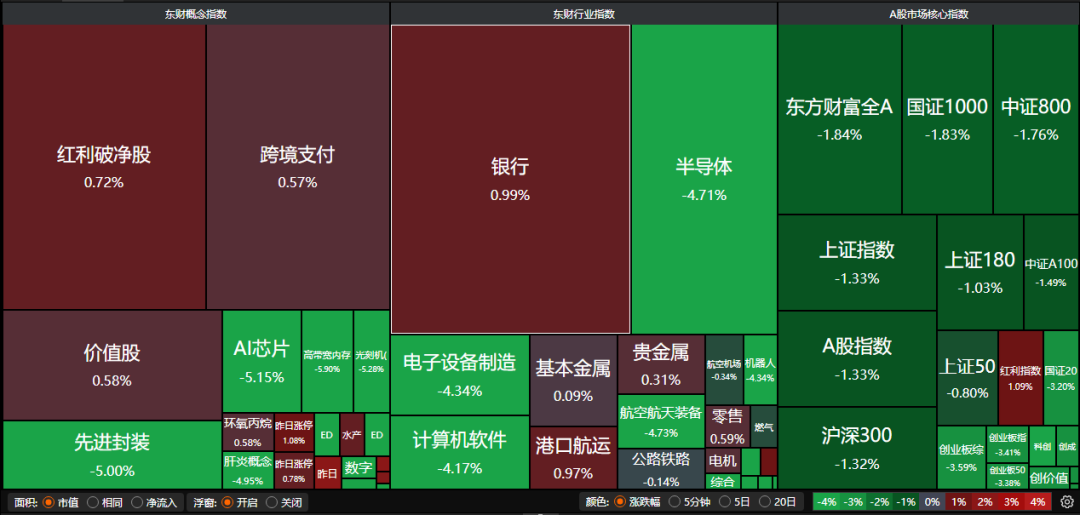
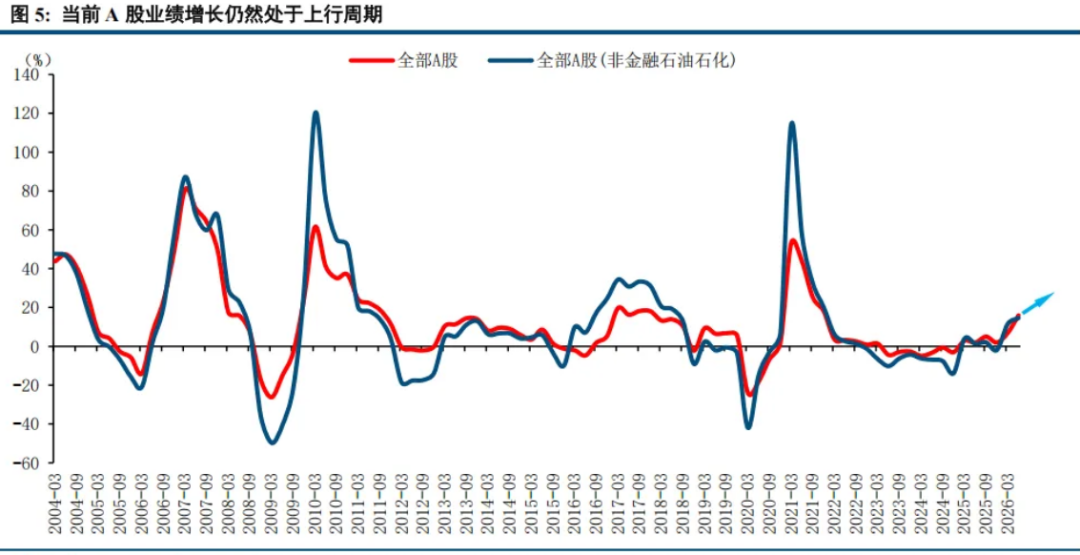
A股三大指数今日集体走弱,沪指跌1.33%,深证成指跌2.50%,创业板指跌3.41%。沪深京三市成交额不足1.5万亿,较昨日缩量逾千亿。行业板块呈现普跌态势,银行、核力发电、一般零售板块逆市走强,航天装备、航空装备、软件开发、半导体、军工电子、元件、地面兵装、IT服务、生物制品、化学制药、计算机设备板块跌幅居前。
一、【主流券商核心观点】
1、国泰海通证券:年底年初股市有望重新走强
展望后市我们认为,本周大盘指数一度调整至3500-3600之间,空间上已经基本充分,后市大盘指数也不会有过低的预期。我们预计未来1-2个季度中国市场或维持较长时间的横盘震荡格局,年底年初股市有望重新走强。
2、中金公司:美国中期选举的潜在影响
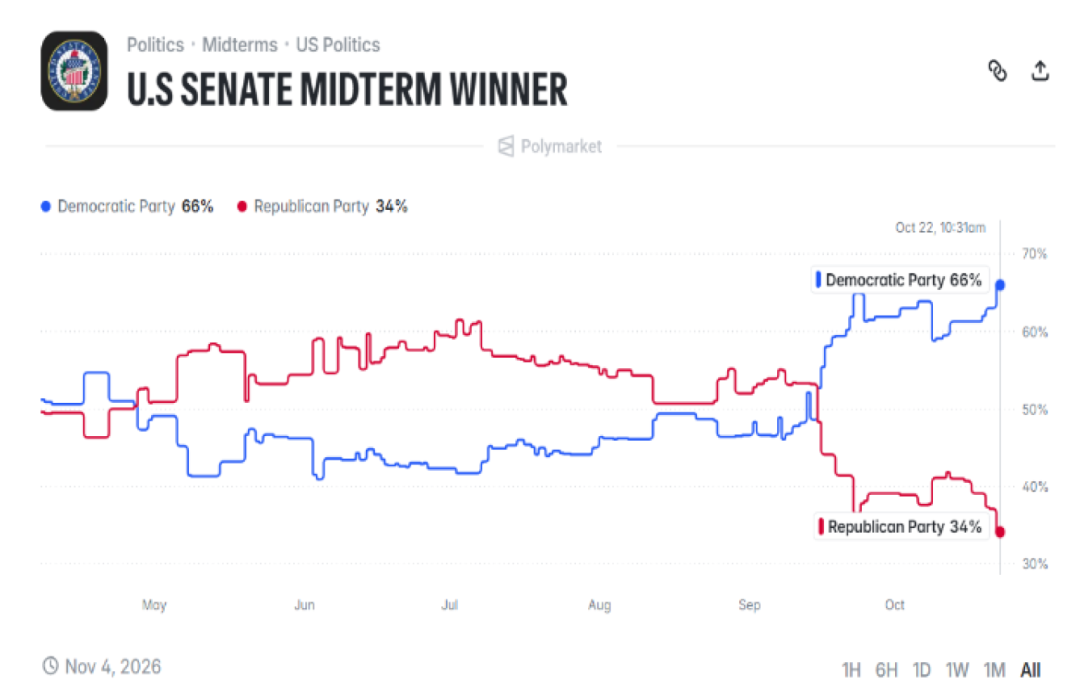
我们认为,本次中期选举对市场的影响主要有三方面:一是美伊冲突,若民主党控制国会,将增强对特朗普的约束,有助于避免冲突大幅升级;二是财政政策,进一步扩张空间受限,债务上限将成为新焦点;三是AI监管,联邦层面很难出台AI暂停令,监管风险主要在州与地方政府层面,对行业整体约束有限。整体看,选举落地后,前期各种博弈将告一段落,政策不确定性可能下降,对市场而言或是一次风险出清的契机。
3、中信建投证券:底部显现
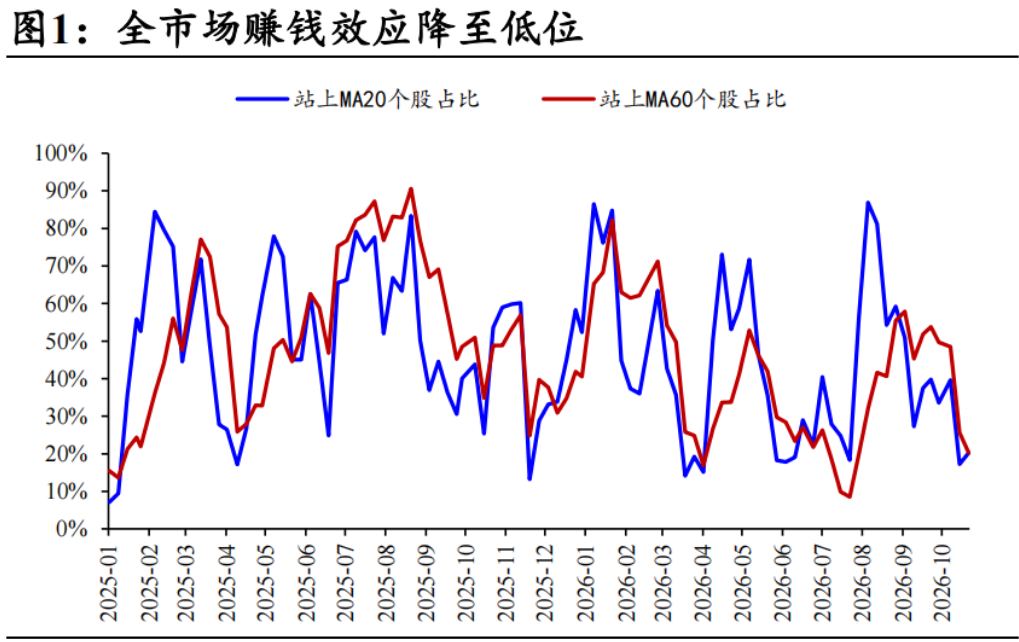
当前市场并非从经济、政策和市场周期视角下的“历史大底”,而是由于短期利空因素共振引发、市场情绪大幅下滑、悲观情绪充分宣泄而形成的“急跌底”。 从短期来看,我们预计本轮急跌行情有望结束,迎来反弹修复行情,这意味着行业配置重心应该转向进攻。
二、【人形机器人再掀涨停潮】
1、广发证券:具身模型是产业当下的重心
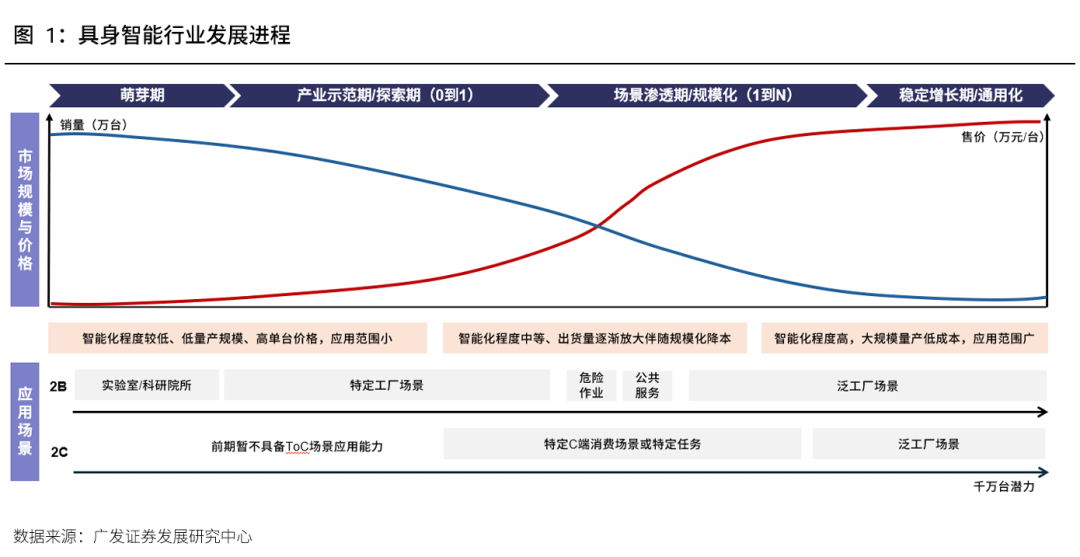
当前产业已迈过量产节点,硬件方案基本定型,发展重心已逐渐从硬件层零部件迁移至软件侧的具身模型-影响着具身智能的智能化程度和动作执行效果,其模型能力也决定着具身智能的应用场景边界和终端需求,是决定后续产业发展节奏和发展阶段的关键变量。
2、华龙证券:维持人形机器人行业“推荐”评级
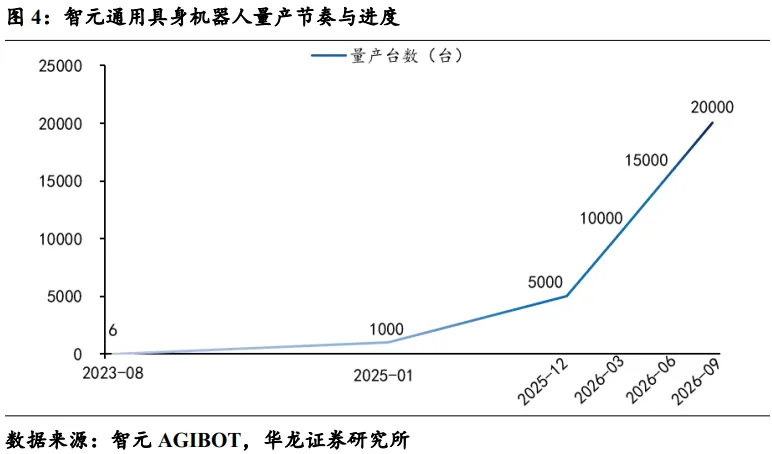
Google DeepMind发布Gemini4Argon,可直接控制人形机器人。“上海市加快发展新一代智能制造行动”启动,推动8000台人形机器人进工厂。人形机器人公司融资等动作密集,产能端建设以及市场端新业态拓展持续,维持人形机器人行业“推荐”评级。
3、华金证券:机器人产业链有望重新迎来关注
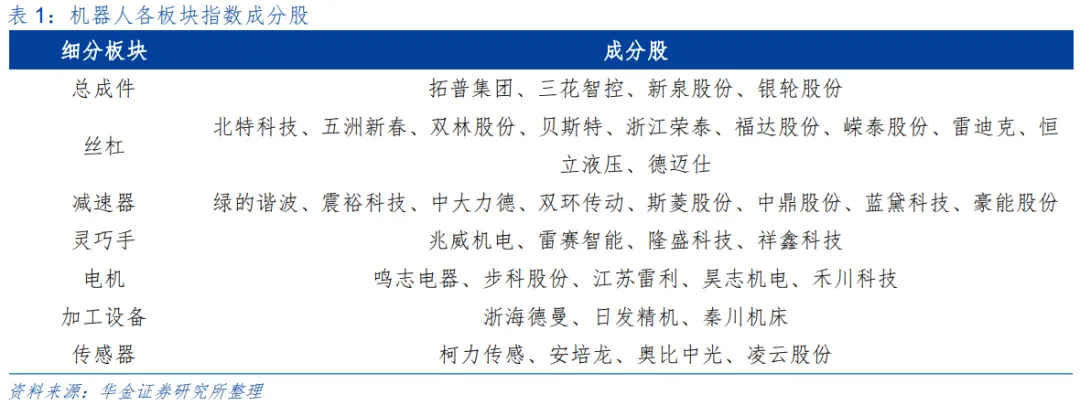
我们认为随着具身智能机器人产业应用逐步落地及特斯拉OptimusV3量产进程加速,机器人产业链有望重新迎来关注。由于人形机器人许多零部件与汽车行业技术同源,建议关注同时拥有大脑以及硬件迭代能力的主机厂,具备人形机器人零部件产业化能力的公司,以及动力及能源部分建议关注零部件供应商。
三、【银行板块持续走强】
1、国盛证券:攻守兼备的配置性价比
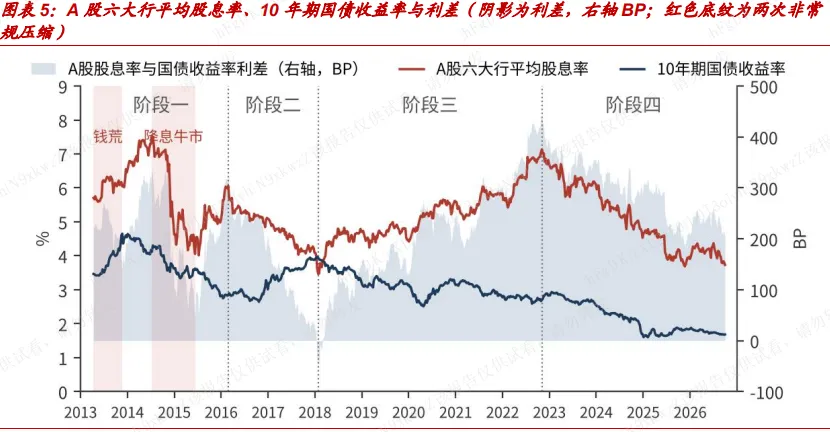
当前银行板块投资重点聚焦核心营收恢复性增长带来的估值修复主线,银行板块具备盈利修复的强确定性与高股息属性,进一步凸显了其攻守兼备的配置性价比。重点推荐两条主线:一是基本面确定性强、业绩增速弹性突出的优质区域城商行。二是红利属性强的国股行。
2、东方财富证券:关注景气改善与稳健红利两条主线
1H26上市银行营收、归母净利润同比增长7.4%、3.0%,增速较1Q26基本稳定。其中国有大行营收利润双双边际改善,营收增速领跑行业。股份行股息率较高,大行中期分红普遍提升。景气方面,关注营收、利润增长与资产质量相互支撑的苏州、宁波、齐鲁和青岛银行。红利方面,关注大行分红比例提升,以及兴业、江苏、南京、沪农商行等股息率与盈利能力较为匹配的银行,结合PB—ROE衡量估值合理性。
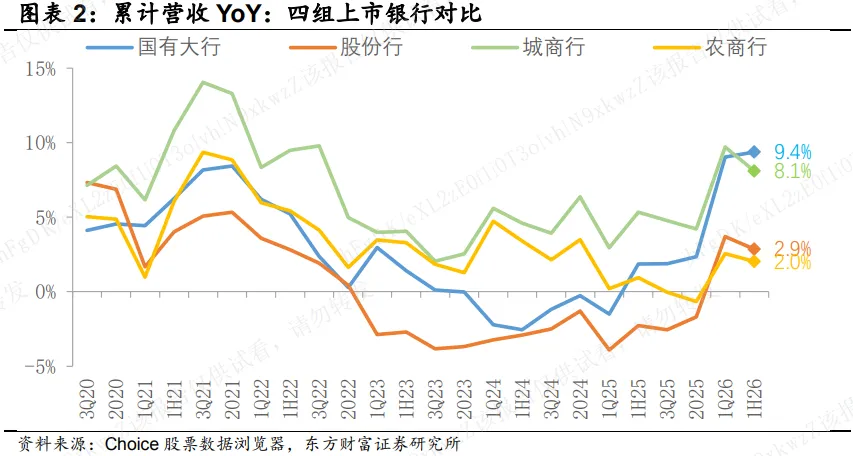
3、中泰证券:关注银行股两条主线
全年银行确定性业绩会带来银行股2026年的稳健收益,短期与市场风格相关;经济发展模式会持续(政策定力强),对公业务强劲和居民持续的低风险偏好会推动息差筑底回升、营收增速会持续是亮点,业绩确定性强。关注银行股两条投资主线:一是拥有区域优势、确定性强的城农商行,二是高股息稳健的逻辑,重点推荐大型银行。