
四川新荷花中药饮片股份有限公司(以下简称新荷花)历经15年的冲击IPO之路或将柳暗花明。10月25日,据港交所披露,新荷花通过港交所主板上市聆讯,即将在香港上市。
自2011年开始,新荷花便曾多次谋求上市未果,算上本次,这已经是新荷花第五次正式递交上市申请。在此之前,新荷花曾经两次撤回A股上市申请,期间还曾被员工实名举报虚增收入等问题。
招股书显示,新荷花是中国大型中药(“TCM”)饮片产品供应商。根据弗若斯特沙利文的资料,按2025年中药饮片产品收入计算,公司在中国排名第2位。不过,在激烈市场竞争中,新荷花的市占率也仅为0.4%。虽然近三年新荷花营收规模稳步抬升,但盈利水平未能同步跟上,并且其核心单品销量已经连续三年下滑。
曾被员工举报虚增收入
新荷花成立于2001年,公司主营毒性饮片和普通饮片,主要模式是向上游收购中药材并进行加工处理,最终以中药饮片等产品对外销售。早在2004年,四川新荷花实际控制人江云就曾将多家地方国企的制药公司收购整合,并成功在新加坡上市。然而,作为江云拟运作上市的第二个项目,新荷花多次冲击A股上市均以失败告终。
2011年3月,新荷花向深交所创业板递交了IPO上市申请,并在当年11月25日顺利过会。然而,就在过会后阶段,公司收到员工实名举报,相关指控指向虚增收入、关联交易等问题。举报信称,彼时的新荷花只有3000平方米左右的厂房,年产值只有4000万元至5000万元,而公司年收入却达到3亿元。
2011年12月,时任保荐机构华泰证券收到证监会发出的举报核查函,要求保荐机构、会计师就举报信反映的事项进行核查并发表意见。时任保荐机构和申报会计师均否认了举报内容。然而2012年8月,公司选择主动撤回申报材料,IPO 审查随之终止,新荷花解释称,考虑到当时的业务及营运状况等诸多因素,公司撤回上市申请。
时隔多年,2020年9月,新荷花再度向深交所提交创业板IPO申报,开启第二次A股冲刺。面对交易所多轮问询,公司对前次举报事项作出核查说明,否认当年举报的财务问题,但最终仍在2021年4月主动撤回申请,理由是“考虑到当时的市场条件”,新荷花的第二次A股之旅就此收尾。
2023年10月,新荷花在四川证监局启动辅导备案,拟申请在深交所主板上市。但在2024年4月,公司因为战略调整终止辅导,放弃了A股IPO上市计划,开始谋求在港股上市。
转战港股之后,新荷花的申报同样并不顺利。2025年4月、10月先后两次向港交所递交招股文件,两份申请均因时限到期失效。2026年4月30日,公司第三次向港交所递表,直至 10月25日拿到聆讯通过结果。
值得注意的是,此次港股IPO,监管方面曾要求公司补充说明前期A股申报及撤回相关情况,是否存在对本次发行上市产生不利影响或实质性障碍的事项。尽管公司最终拿到备案通知书,完成境内监管备案流程,但十余年前的举报风波并未形成一份公开的、彻底消弭全部争议的官方定论,这段历史,也成为机构投资者评估其合规底色时绕不开的参考。
核心单品连续三年销量下降
递交港股聆讯后材料显示,新荷花营收规模稳步抬升,但盈利水平未能同步提升。2023年至2025年,公司营业收入从11.46亿元增长至13.35亿元。利润表现则出现波动,三年年内利润分别为1.04亿元、0.89 亿元、1.06亿元。其中2024年营收同比上涨 9.1%,年内利润反而同比下滑 14.3%,当年毛利率回落至 17.1%,直至 2025 年才回升至 19.0%。
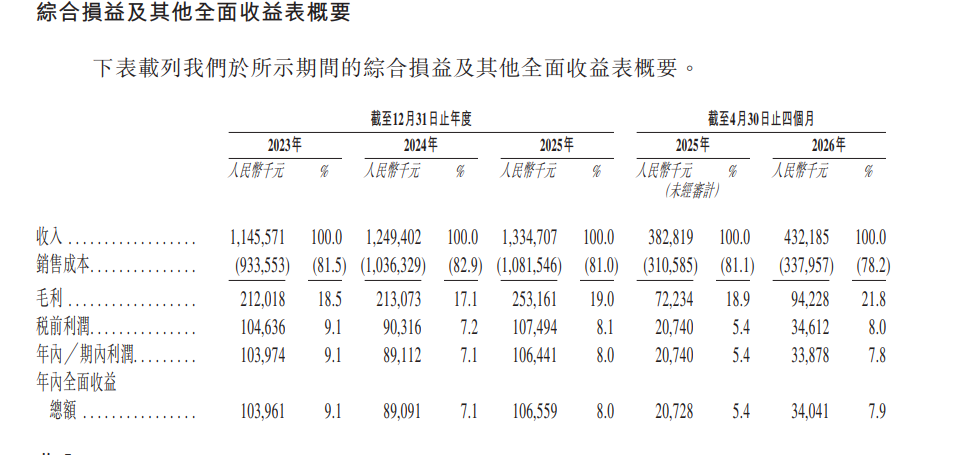
新荷花方面称,中药材原料价格易受气候、供需等多重因素影响发生波动,而部分医院客户执行固定定价合约,成本上涨压力难以向下传导,对盈利空间形成扰动。
值得关注的是,当前国内中药饮片行业参与者众多、市场分散,但新荷花核心壁垒产品销量却连续三年下滑。
公开资料显示,在毒性饮片这一高门槛细分赛道,新荷花可生产《医疗用毒性药品管理办法》收录28个品种中的10个主要品种,按2024年销售收入计,其以1.7%的市占率登顶行业第一。新荷花在该板块七成以上营收来自半夏系列(法半夏、姜半夏、清半夏),然而该单品销售收入由2023年1.486亿元下降至2025年0.996亿元,三年累计降幅约 33%,对应营收占比从13.0%降至7.5%。对于半夏收入下滑,新荷花招股书仅披露系相关产品销量减少,并未披露更深层次原因。
业务结构变化也带来现金流压力。报告期内,随着医院客户占比提升,公司贸易应收周转天数从146天拉长至162天,公立医院较长的账期持续占用营运资金。2024年,公司账面利润接近9000万元,但当年经营活动现金流量净额却是-46.7万元。
不过今年前4个月,新荷花经营状况有所上扬。当期其收入为4.32亿元,同比增长12.9%;期内利润为3387.8万元,同比增长63.35%;毛利率为21.8%,上年同期为18.9%。
实控人父子控制65%投票权
据聆讯资料,新荷花创始人、实际控制人江云现年63岁,现任公司董事长兼执行董事。其医药行业及中药领域生涯横跨近四十载,1979年考入重庆师范大学化学系获得学士学位,1988年10月取得中国华西医科大学(现为四川大学华西医学中心)理学硕士学位。此后,江云曾在多家医药及投资公司担任重要职务,包括自1996年起担任国嘉投资董事长。
现年35岁的江云之子江尔成也已进入公司,现为新荷花执行董事兼研发副总监。江尔成于2013年取得美国加州大学生物化学专业学士学位,后于2023年取得香港浸会大学环境及公共卫生管理硕士学位。
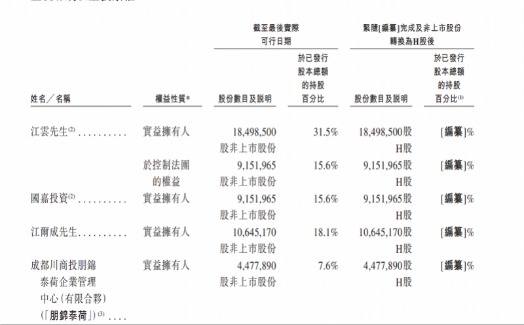
股权结构上,新荷花的投票权高度集中在实控人江云及其家族成员中。目前江云直接持有新荷花31.5%的股份,其控制的国嘉投资直接持股15.6%;江尔成直接持股18.1%。父子二人合计控制公司超过65%的投票权。此外,在其他股东中,江尔成的母亲祁国蓉直接持股3.6%,江尔成的舅舅祁杰直接持股1.7%,江云的哥哥江平直接持股0.6%,家族合计控制的投票权超过70%。
股权高度集中的家族治理模式,在带来决策效率的同时,也会让市场更多地审视企业内控合规细节,社保与公积金历史欠缴便是一项。
数据显示,2023年至2025年,公司社会保险欠缴金额分别约为640万元、530万元、540万元,住房公积金欠缴金额分别约为 180万元、160万元、160万元,三年累计欠缴规模约 2200万元。招股书明确提示,主管部门或有权要求公司补缴相关款项并追缴滞纳金。尽管公司称已逐步推进整改补缴,但持续多年的缴纳缺口,也折射出企业过往内控管理与合规运营层面的不足。
