
当地时间10月26日,美股三大指数在“超级央行周”首个交易日全线收涨。
在美联储、欧洲央行、日本央行即将集中公布利率决议之际,市场情绪趋于乐观。美股大型科技股走势分化,特斯拉受多重因素提振涨逾5%,英伟达涨超2%;而Meta因启动大规模融资计划跌近2%。
大宗商品方面,国际油价承压,金价小幅回升。市场静待本周三大央行政策信号,以寻找下一步全球资产定价的线索。
美股三大指数全线收涨
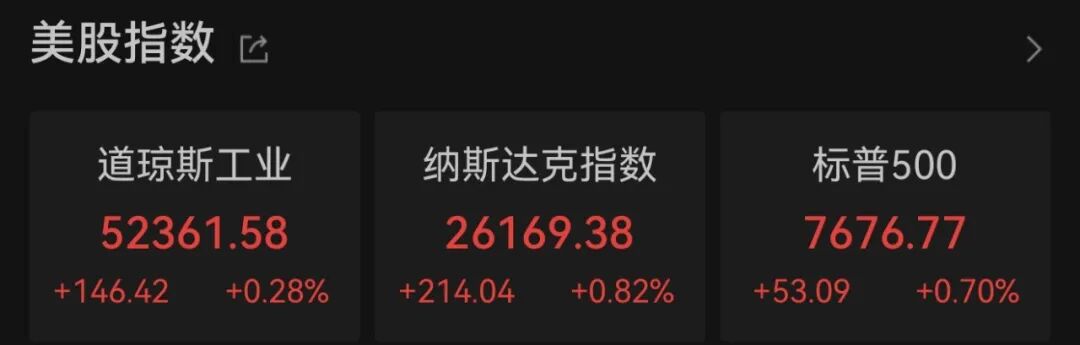
当地时间10月26日,美股三大指数集体走高。Wind数据显示,道琼斯工业指数涨0.28%,纳斯达克综合指数涨0.82%,标普500指数涨0.7%。
美股大型科技股涨跌不一。万得美国科技七巨头指数涨0.62%。其中,特斯拉涨5.21%。消息面上,巴克莱将特斯拉目标价从370美元上调至450美元,评级调至“增持”,看好其核心汽车业务、Robotaxi拐点及储能需求。
此外,英伟达涨2.39%,微软涨1.54%,亚马逊涨0.44%;Meta跌1.88%,苹果跌1.1%,谷歌跌0.97%。Anthropic已公开提交IPO申报文件,市场普遍关注其盈利路径及与谷歌、亚马逊的关联。
芯片股全线走强,费城半导体指数成分股普遍收涨。ARM涨6.19%,英特尔涨4.04%,超威半导体涨2.8%,博通涨2.33%,高通涨2.1%,台积电涨1.4%,阿斯麦涨1.22%。
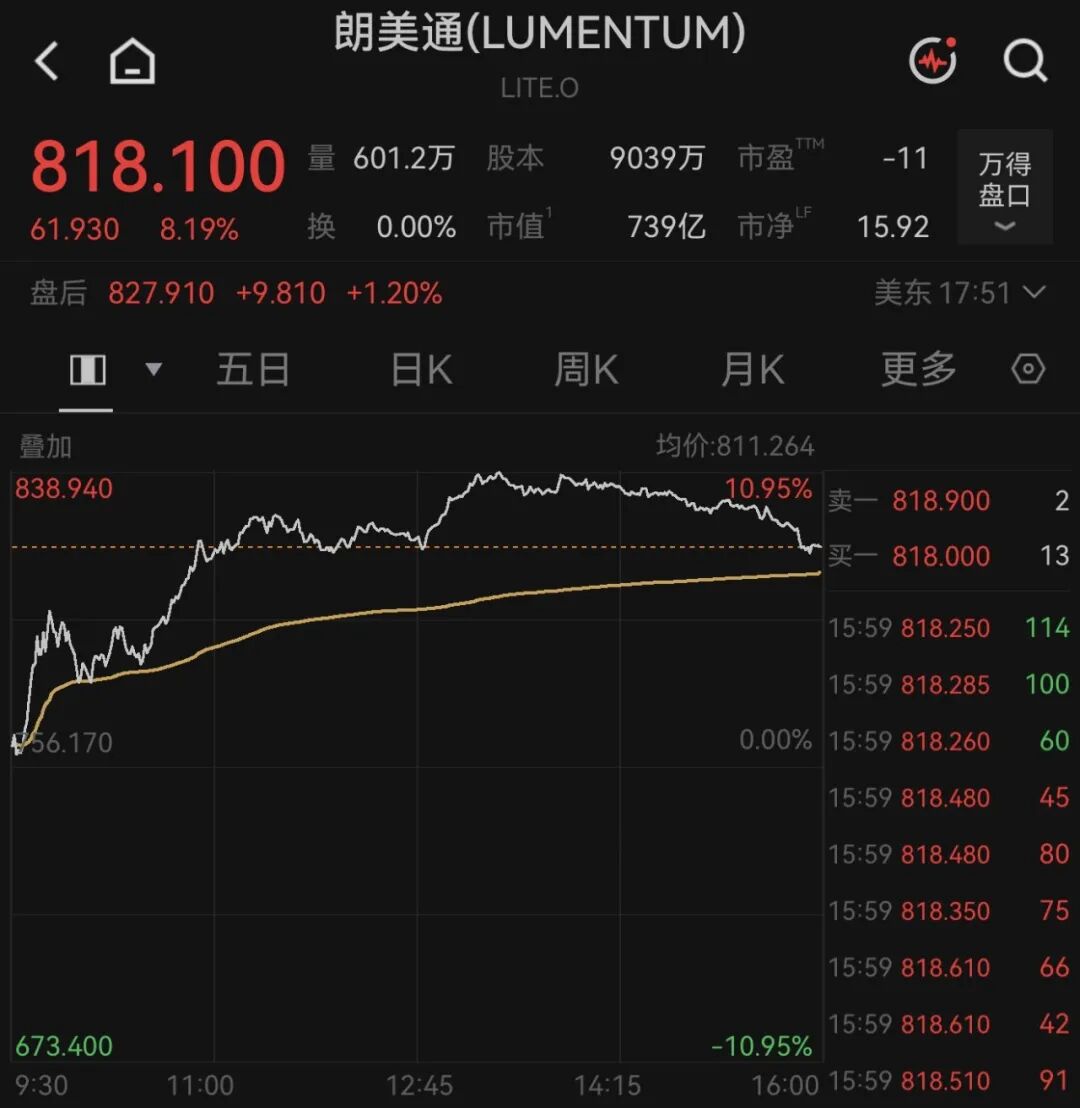
存储与光通信板块表现活跃。Lumentum涨超8%,Coherent涨超5%。SK海力士涨超4%,西部数据涨超3%,美光科技涨近3%。
金融股全线收涨,摩根士丹利涨2.23%,高盛集团涨2.00%,伯克希尔-A涨0.98%,摩根大通涨0.77%。
中概股多数上涨,纳斯达克中国金龙指数涨0.63%。贝壳涨3.16%,华住集团涨2.42%,百度集团涨0.84%,阿里巴巴涨0.63%。
超级央行周来袭
本周,全球金融市场迎来备受瞩目的“超级央行周”。美联储、欧洲央行和日本央行将于北京时间10月29日凌晨至30日陆续公布利率决议,加拿大央行和新西兰央行也将于本周举行政策会议。
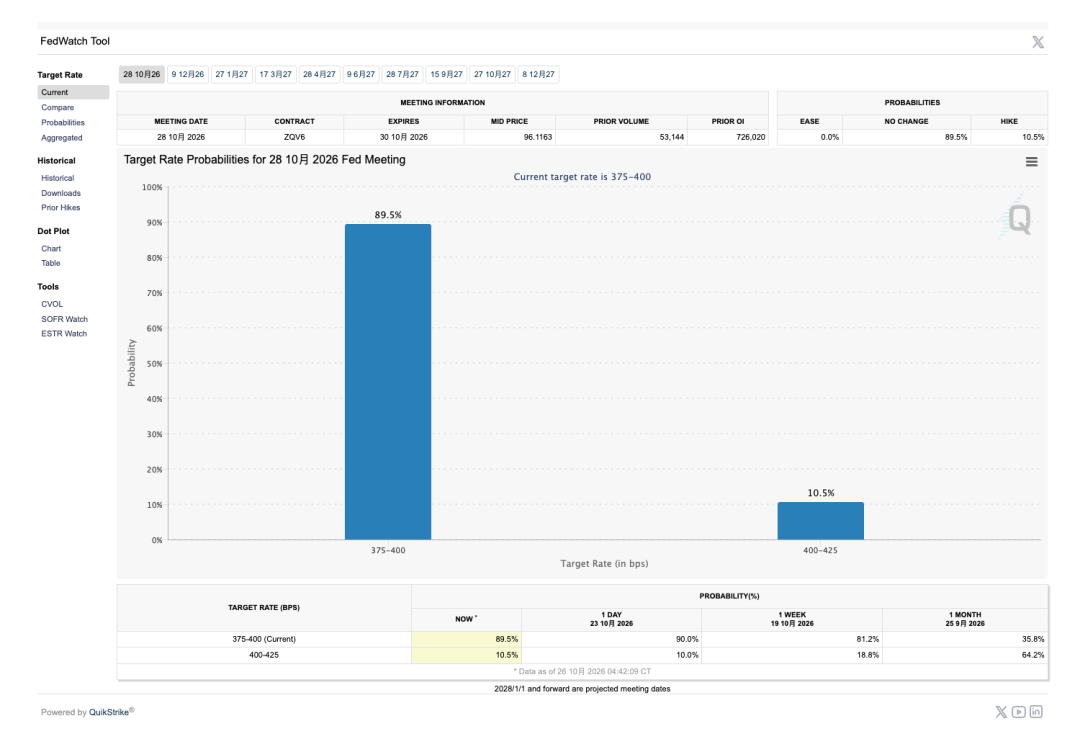
目前,市场普遍预计,美欧日央行大概率将按兵不动。芝商所“美联储观察”工具显示,截至当地时间10月26日4时,市场预计美联储本周加息的概率为10.5%。
欧洲央行正面临通胀回升与法国债券市场动荡的复杂环境。近期,法国10年期国债收益率突破5%,法德利差走阔。中金公司认为,欧洲央行本月维持利率不变几乎已成定局,若法国债市不再加剧动荡,12月可能加息。
日本央行上月将政策利率提高至1.25%,本次会议或将上调2027财年核心通胀预测。民银研究团队预计,日本央行仍将维持10月利率不变,后续加息窗口或落在12月。
与上述央行观望不同,市场普遍预计新西兰央行将于周三加息,加拿大央行也将在同一天实施3年来首次加息。在利率决议密集出炉的背景下,市场关注重点在于政策声明对通胀、就业和后续利率路径的措辞,以及美债收益率和风险资产的联动反应。
油价下探
贵金属价格普遍收涨
据新华社,截至当地时间10月26日收盘,纽约商品交易所12月交货的轻质原油期货价格下跌1.51美元,收于每桶101.76美元,跌幅为1.46%;12月交货的伦敦布伦特原油期货价格下跌91美分,收于每桶115.81美元,跌幅为0.78%。
贵金属方面,国际贵金属期货普遍收涨。Wind数据显示,COMEX黄金期货价格涨0.58%,报4031美元/盎司;COMEX白银期货价格涨0.16%,报54.03美元/盎司。本轮贵金属上行主要受地缘局势缓和、油价回落缓解通胀担忧,叠加前期低位买盘入场,市场在超级央行周前形成阶段性平衡。
业内人士认为,当前贵金属与原油市场均处于多重变量博弈的关键阶段。贵金属方面,申银万国期货认为,地缘局势不明且油价维持高位,短期贵金属大概率延续震荡格局,美元指数和美债利率高位运行仍压制贵金属走势,但长期来看全球央行购金和去美元化趋势为金价构筑坚实底部。原油方面,中粮期货表示,当前原油期价处于高位多空交织格局,后市或呈现冲高回落态势,单边持续上攻条件并不充分,空头压力也在逐步增强。
