国内首份汇集注册分析师观点的复盘日报。
AI摘要:A股估值低位,反弹行情开启,优先布局超跌成长。银行业绩稳健,高股息与区域优质行迎来估值上行机会。白酒去库进入尾声,板块处于周期底部,可积极布局龙头等待预期修复。
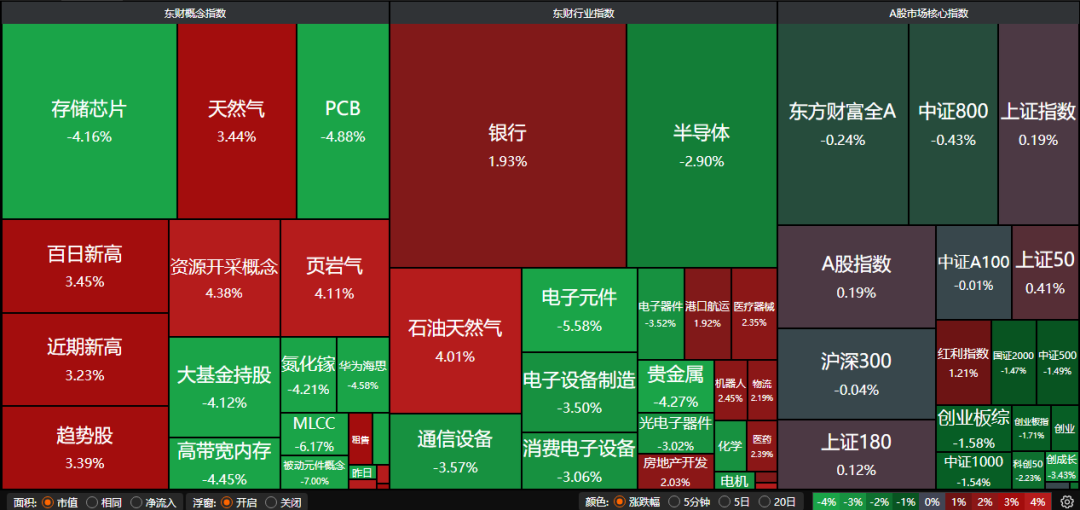
A股三大指数今日涨跌不一,沪指涨0.19%,深证成指跌1.19%,创业板指跌1.71%。沪深京三市成交额1.62万亿,较上一交易日大幅缩量3500亿。行业板块涨少跌多,游戏、医药商业、白酒板块涨幅居前,元件、贵金属、半导体、电子化学品、玻璃玻纤、地面兵装、稀土板块跌幅居前。
一、【主流券商核心观点】
1、东方财富证券:反弹开启,精选结构
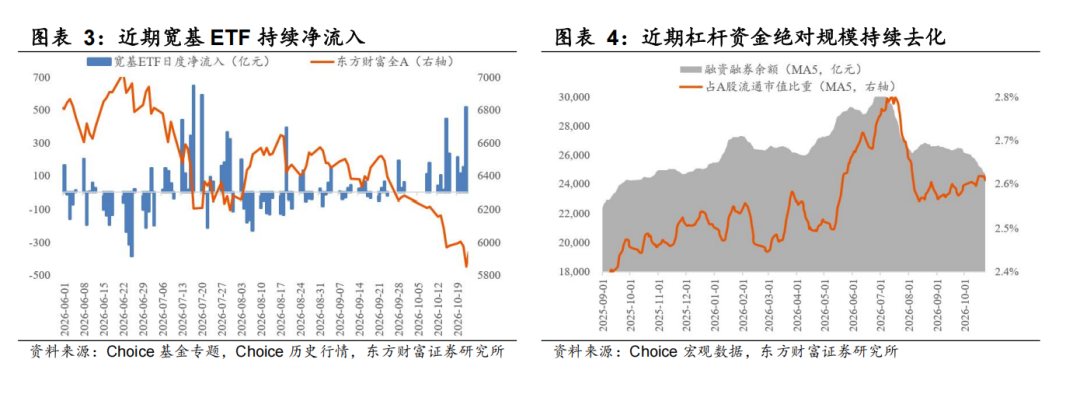
上周A股延续调整,但周五宽基大幅净流入推动市场出现明显上涨,我们认为这一变化有望阻断情绪与资金面的负向反馈,标志着反弹行情的开启。进一步的,后续反弹幅度也和外部宏观环境有关,需要动态应对,重点关注美国中期选举前后的中东形势及油价趋势,以及内需政策对于明年基调指引的边际变化。反弹线索:兼顾筹码阻力小的主题成长方向,科技硬件超跌反弹以及逻辑上受益油价下跌/国内政策预期的内需方向。
2、中金公司:A股估值已处于历史偏低位置
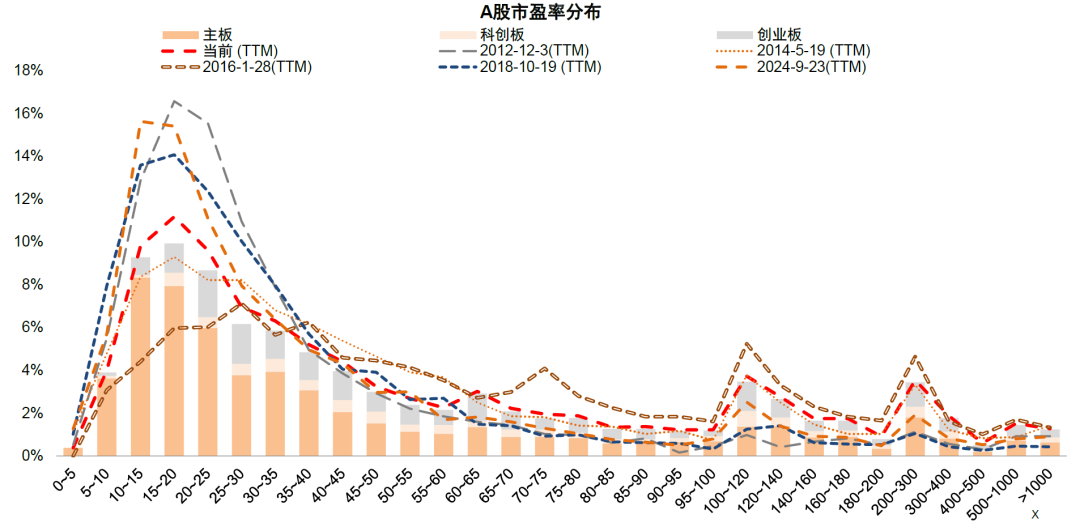
A股当前估值反映市场可能已经处于超调或过于悲观水平。近期A股市场波动较大,市场整体估值再度下行,成交缩量较快。A股整体估值已处于历史偏低位置,尤其是部分科技领域估值重新回到历史较极端低位水平,中期投资吸引力显著提升,当下全球货币秩序重构与科技叙事对A股的支撑逻辑没有改变,不必过于悲观。
3、华泰证券:关注超跌反弹
我们测算的A股情绪指数自8月以来首次进入悲观区间,托底资金承接增强,但海外扰动仍在演绎,交易性资金回流与机构筹码出清尚需时间,短期我们更建议以超跌反弹看待。复盘历史上创业板类似超跌反弹阶段,电子、通信、机械、电力设备及小盘风格占优。
二、【银行板块再度走强】
1、东方财富证券:关注景气改善与稳健红利两条主线
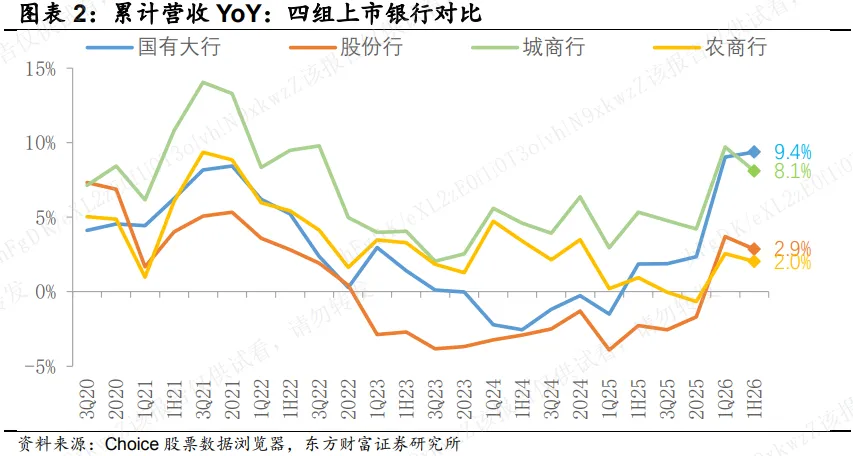
1H26上市银行营收、归母净利润同比增长7.4%、3.0%,增速较1Q26基本稳定。其中国有大行营收利润双双边际改善,营收增速领跑行业。股份行股息率较高,大行中期分红普遍提升。景气方面,关注营收、利润增长与资产质量相互支撑的苏州、宁波、齐鲁和青岛银行。红利方面,关注大行分红比例提升,以及兴业、江苏、南京、沪农商行等股息率与盈利能力较为匹配的银行,结合PB—ROE衡量估值合理性。
2、中泰证券:关注银行股两条主线
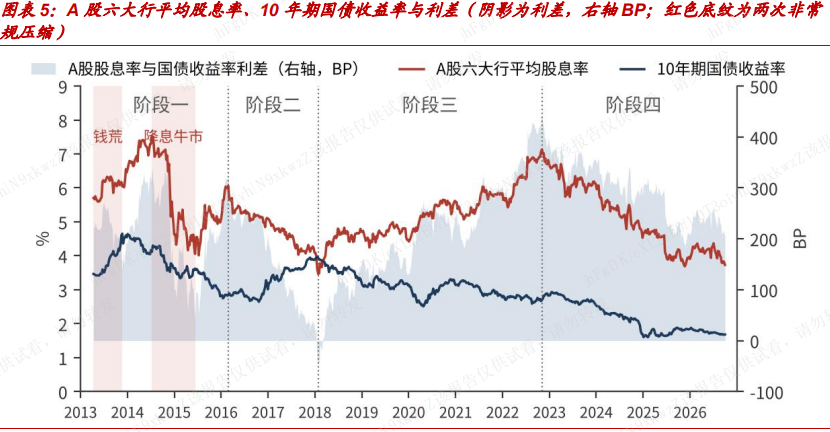
全年银行确定性业绩会带来银行股2026年的稳健收益,短期与市场风格相关;经济发展模式会持续(政策定力强),对公业务强劲和居民持续的低风险偏好会推动息差筑底回升、营收增速会持续是亮点,业绩确定性强。关注银行股两条投资主线:一是拥有区域优势、确定性强的城农商行,二是高股息稳健的逻辑,重点推荐大型银行。
3、中信证券:银行板块仍将演绎估值上行方向
投资角度而言,在市场波动仍然较大的背景之下,银行业绩稳定性有望进一步夯实稳定回报属性。中期视角看,银行板块步入风险周期尾部区间,ROE一阶导已经改善,预计今明年行业ROE绝对数企稳,区间8-9%,助力板块估值提升,板块有望从“高股息防御资产”向“高确定性权益资产”重估,银行板块仍将演绎估值上行方向。
三、【白酒板块逆势走强】
1、国泰海通证券:白酒价值凸显
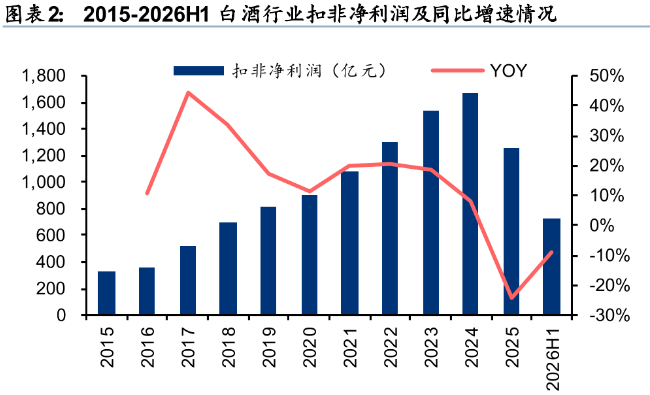
站在供需关系的角度,当前行业已从过去的供给过剩,逐步向供给收缩、需求企稳的方向演变。与销量表现相比,价格的表现更为积极。此前行业半年报出清加速,我们预计26Q3大部分酒企报表端仍将呈现去库特征,少数出清较早、动销强韧的酒企有望实现业绩同比增长。结合调整时长和调整幅度等维度,我们认为白酒目前已经处在底部区间。
2、东吴证券:白酒有序出清底部信号明朗
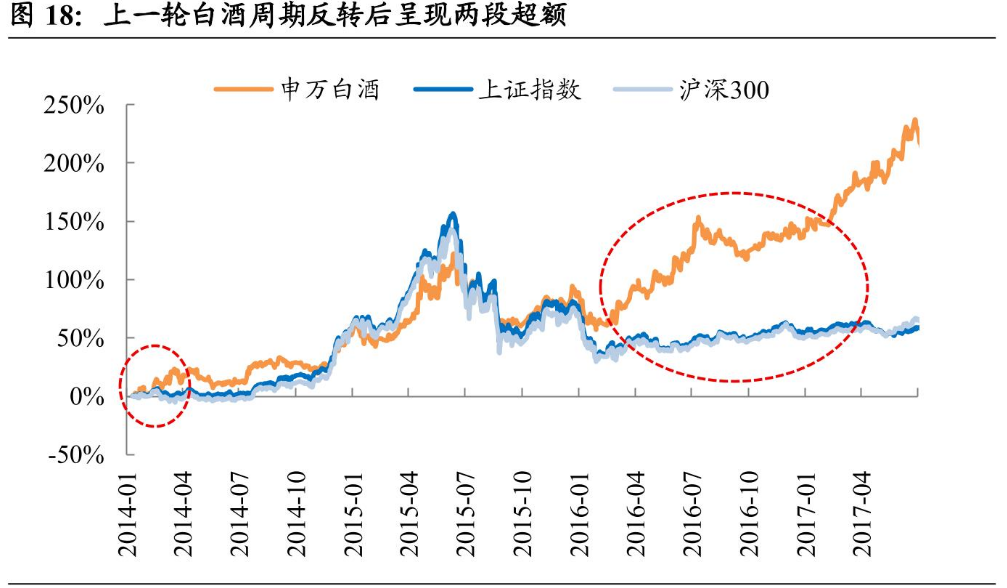
白酒有序出清底部信号明朗,短期已经表现出较好的防御性,9月以来相对收益明显。白酒中报风险释放集中,出清进入后半段,中秋旺季动销整体仍有一定幅度下滑,茅台动销增长维持,基本面恢复仍受大势影响,但仍是时间的朋友。
3、华泰证券:或已处于本轮周期底部
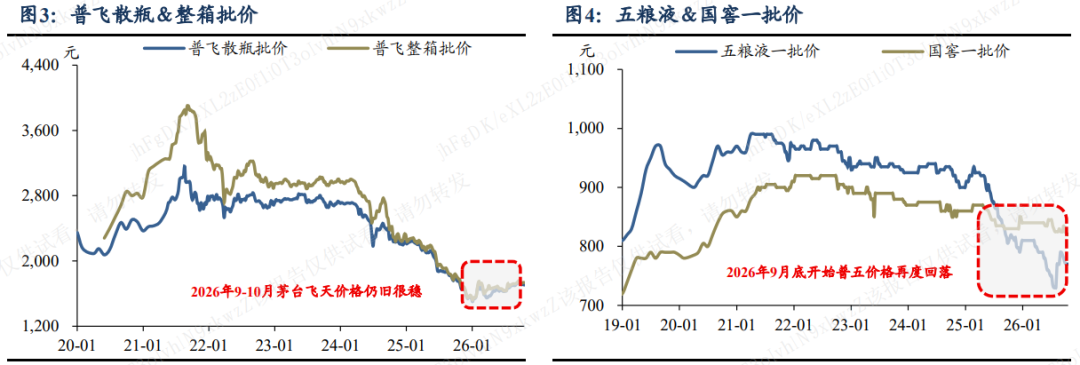
当前白酒板块1)筹码结构优,市场预期低,政策和资金轮动预期强;2)行业基本面或已处于底部位置,且2026年中秋出现库存边际去化、价盘底部趋稳的亮点,我们认为当下更应积极布局优质龙头,板块第一阶段(2027年春节前)以预期修复为主,第二阶段(2027年春节及中秋旺季)基本面低位复苏成为可能。