
大家好,今天是2026年10月26日星期一,欢迎来到今日投资机会!
01 全球市场观察
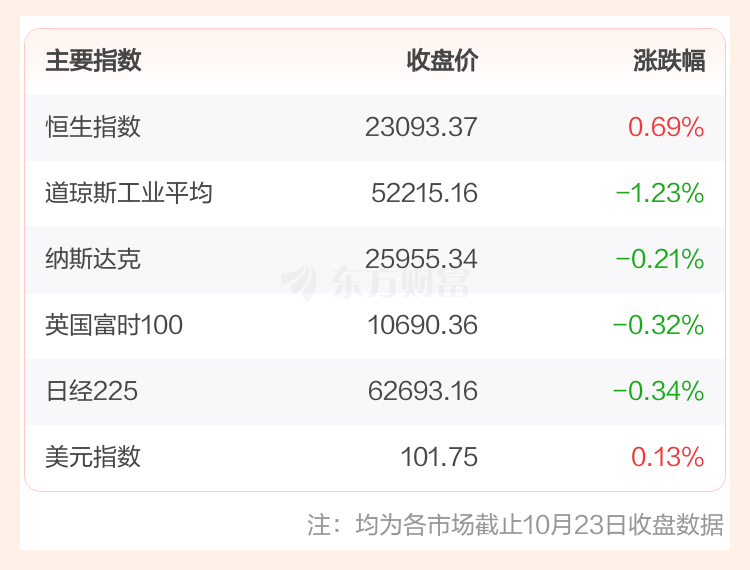
投顾观点:全球风险偏好下降,美股网络安全板块集体爆发,A股相关概念或将受益
美股市场:截至10月23日收盘,美股三大指数全线下跌。消息面上,由于购买力继续主导消费者对经济的看法,美国消费者信心指数10月连续第三个月下滑。美国密歇根大学23日发布的调查数据显示,美国10月消费者信心指数终值为48,比9月份下降0.2%,比去年同期下降10.4%。该指数同时比伊朗冲突爆发前2月录得的指数低15%。
欧股市场:截至10月23日收盘,欧洲三大股指全线下跌。
商品市场:截至10月23日收盘,国际油价上涨,COMEX黄金期货当月连续合约下跌。
日韩市场:截至10月26日8:30,日经225和韩国KOSPI窄幅震荡。
02 独家策略观点
投顾观点:上周五A股放量深V反弹,情绪快速修复,短线扩散明显,后续可重点关注具成长弹性的行业龙头
1)盘面表现:早盘承压探底,午后绝地反击。
上周五早盘延续恐慌抛压,指数低开下探,创业板指盘中一度跌超3%;午后权重与题材共振反弹,三大指数集体翻红并持续走高,两市成交额放大至1.96万亿元,超4500只个股上涨。机器人产业链掀起涨停潮,科技成长方向全面修复,电池、非银金融同步助攻,银行、电力等防御板块走弱。
2)技术解析:否极泰来,指标开启修复。
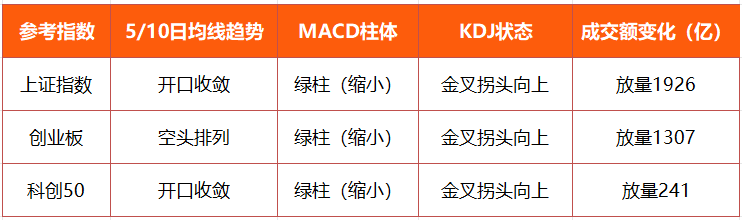
由上图可见,上周五三大指数强势V型反转,盘面积极信号明显增强。MACD绿柱持续收窄,KDJ形成金叉并拐头向上,成交量同步放大,短线或已出现首次多头共振。恐慌抛压集中释放后,增量资金进场承接;从历史经验看,上周五低点有望确认为阶段性底部,后续反弹也有望进一步升级。
3) 资金聚焦:进攻科技,抽离银行。
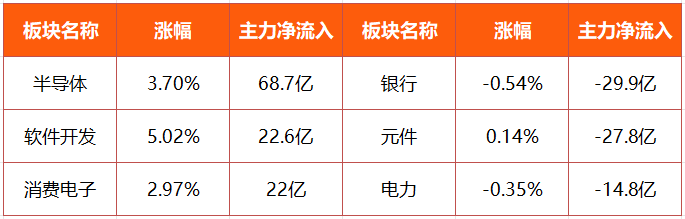
由上图可见,资金风向明显偏移,科技成长成为短线主攻方向。半导体、软件开发、消费电子等获主力资金抢筹,成为驱动市场反转的核心引擎;银行、元件和电力则遭资金流出。红利方向减仓印证风险偏好快速修复,AI硬件的超跌修复行情或已展开。
4)综上所述,上周五A股迎来强势反转,盘面放量深V、大幅反弹,创业板指单日振幅接近8%。展望后市,短期市场出现极端波动,反映出情绪的剧烈摇摆;虽然风险偏好快速回暖,但从技术形态看,整体尚未进入稳定趋势,短期仍建议重点观察量价配合情况。
03 板块机会速递
投顾观点:AI应用板块或正迎来"政策场景放量+模型降本迭代"的双重共振
AI应用(涵盖AI智能体与Agent平台、行业大模型、AI办公与内容生成、AI营销与客户运营、AI金融与投研工具、AI教育与医疗、AI工业软件与研发设计、AI终端与端侧应用等)。
关键词:大模型迭代+“人工智能+”行动
驱动逻辑:
1)模型能力外溢,放大应用层边际收益。大模型技术持续迭代,多模态与Agent能力成熟,推理成本持续下降;同时应用层以轻资产、变现快,"低投入"获取"高能力"等优势成为AI技术红利收益环节。
2)"人工智能+"行动进入"落地应用牵引"新阶段,政策提供长期制度保障。“人工智能+”行动由中央文件全面部署,叠加“十五五”产业基础规划与平台经济、数据要素政策,AI应用的政策定位从“行业催化”升格为“国家级新质生产力主线”,制度确定性显著抬升。
代表方向:AI智能体与Agent平台、企业级AI解决方案与系统集成、AI营销与客户运营、AI金融投研工具、AI办公与内容生成、AI教育、AI医疗、工业AI软件、AI终端与端侧应用(AI眼镜等)、AI安全治理等。
从盘面表现来看,AI应用板块近期走出长下影线V型反转,短线资金主攻方向较为明确。展望后市,中长期看,随着AI技术持续成熟、推理成本下降以及政策支持逐步落地,行业有望由主题贝塔驱动转向业绩阿尔法驱动,具备真实落地场景和盈利兑现能力的方向更值得关注。
最后,今日无新股申购。
感谢您的收听!未关注的朋友可以下滑至文末进行订阅并开启推送,第一时间获得消息提醒。
祝您投资顺利!
【投顾姓名及其登记编号】
万李斌(S1160621090004)
【风险提示及免责声明】本资料所含信息均来源于公开资料,投顾观点仅供参考,不作为投资决策的依据。文中涉及个股仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
