一周热点事件
一、国内宏观热点
绿色发展:中共中央总书记、国家主席、中央军委主席习近平16日在内蒙古自治区乌兰察布市考察时强调,绿色发展是高质量发展的应有之义,要统筹高质量发展和高水平保护,坚持山水林田湖草沙一体化保护和系统治理,协同推进降碳、减污、扩绿、增长,坚定不移走生态优先、绿色发展之路。
潘功胜发声:2026金融街论坛年会19日下午开幕,开幕式上,中国人民银行行长潘功胜宣布中国人民银行即将推动出台的一系列政策措施,包括设立应对非银机构大额赎回的流动性支持工具、扩大常备借贷便利的适用机构范围、推动债券市场互联互通落地、便利境外金融机构在境内外汇市场开展人民币购售业务、出台金融支持建设北京(京津冀)等国际科技创新中心的指导意见。
吴清发声:证监会主席吴清在参加2026金融街论坛年会开幕式时表示,证监会深入落实国家“十五五”规划和新“国九条”部署,全力应对多重超预期输入性风险挑战,一体推进防风险、强监管、促高质量发展,市场基础制度逐步完善,全链条监管体系不断健全,投融资综合改革持续推进,资本市场动能向新、结构向优、生态向好,有效回报投资者,有力服务经济社会高质量发展。
多只宽基ETF尾盘再度爆量:据媒体报道,与21日尾盘情况类似,昨日收盘前10分钟,多只宽基ETF再度集中放量,大资金借道ETF逆向布局的信号愈发清晰。其中,沪深300ETF华泰柏瑞成交额146亿元,21日全天为59.43亿元;沪深300ETF嘉实成交额达106亿元,21日全天成交仅18.90亿元。
二、海外宏观热点
美伊局势:据俄新社23日报道,伊朗议会国家安全和外交政策委员会成员费达-侯赛因·马利基说,伊朗已向中东地区国家发出最后通牒,要求一旦伊朗与美国重燃战火,这些国家必须停止对美方的一切支持。
俄乌战争:乌克兰总统泽连斯基当地时间10月21日在接受采访时表示,乌方可在保留至少75%领土控制权的基础上达成和平协议。主持人向泽连斯基提问称,他是否愿意接受一项和平协议,把一切按现状冻结下来,乌方仍然保有75%或更多的国土。泽连斯基予以肯定回答,称“现在我们必须冻结(战线),这是结束这场战争的切实办法。”
俄美乌三方会谈:俄罗斯总统普京当地时间22日晚接受媒体采访时表示,俄罗斯直到现在仍然愿意通过对话解决俄乌冲突。普京说,俄罗斯愿意恢复俄美乌三方会谈,会谈的话题应是结束冲突后彻底解决乌克兰和俄罗斯的安全问题。
三、热点产业动向
推动科技创新和产业创新深度融合:中办、国办发布关于推动科技创新和产业创新深度融合的意见。意见提出,健全创新统筹机制。发挥新型举国体制优势,强化科技创新和产业创新战略规划、重大任务、政策措施的统筹协调。
国家数据集团成立:国家数据集团有限公司在河北雄安新区成立。记者从集团获悉,该集团是一家以数据资源开发利用为主责主业的中央企业,总部位于河北雄安新区。据了解,集团成立旨在推进数据资源开发利用、释放数据要素价值、服务人工智能发展、繁荣数据产业生态。
消费:国家发展改革委日前召开10月份新闻发布会。国家发展改革委国民经济综合司副司长左刚表示,正在研究制定扩大内需战略实施方案,并将加快推动印发实施。下一步国家发展改革委将会同有关部门以更大力度更实举措有效扩大内需。
物理AI:在2026世界物理AI大会暨宇树合作伙伴生态大会上,王兴兴表示,目前顶尖AI模型已经击穿数学世界,物理AI也已经看到被击穿的苗头,很可能最近1-2年或2-3年。在上述会议现场,宇树科技启动宇创计划,招募具身智能生态合作创业者,未来五年计划孵化生态企业超200家。
资产表现回顾
本周,A股触底反弹,沪指收跌0.69%,沪深300下跌1.57%,中证1000上涨0.79%;港股大跌,恒生指数下跌4.52%,恒生科技指数跌超5%。
本周10年期国债活跃券收益率下行0.9BP;10Y美债收益率下行8BP。
美股走势分化,道琼斯指数上涨0.41%,纳斯达克指数下跌0.71%;德国DAX指数下跌1.72%,韩国股市跌超2%;黄金本周大跌超4%,布伦特原油主连大涨近7%;比特币收跌。
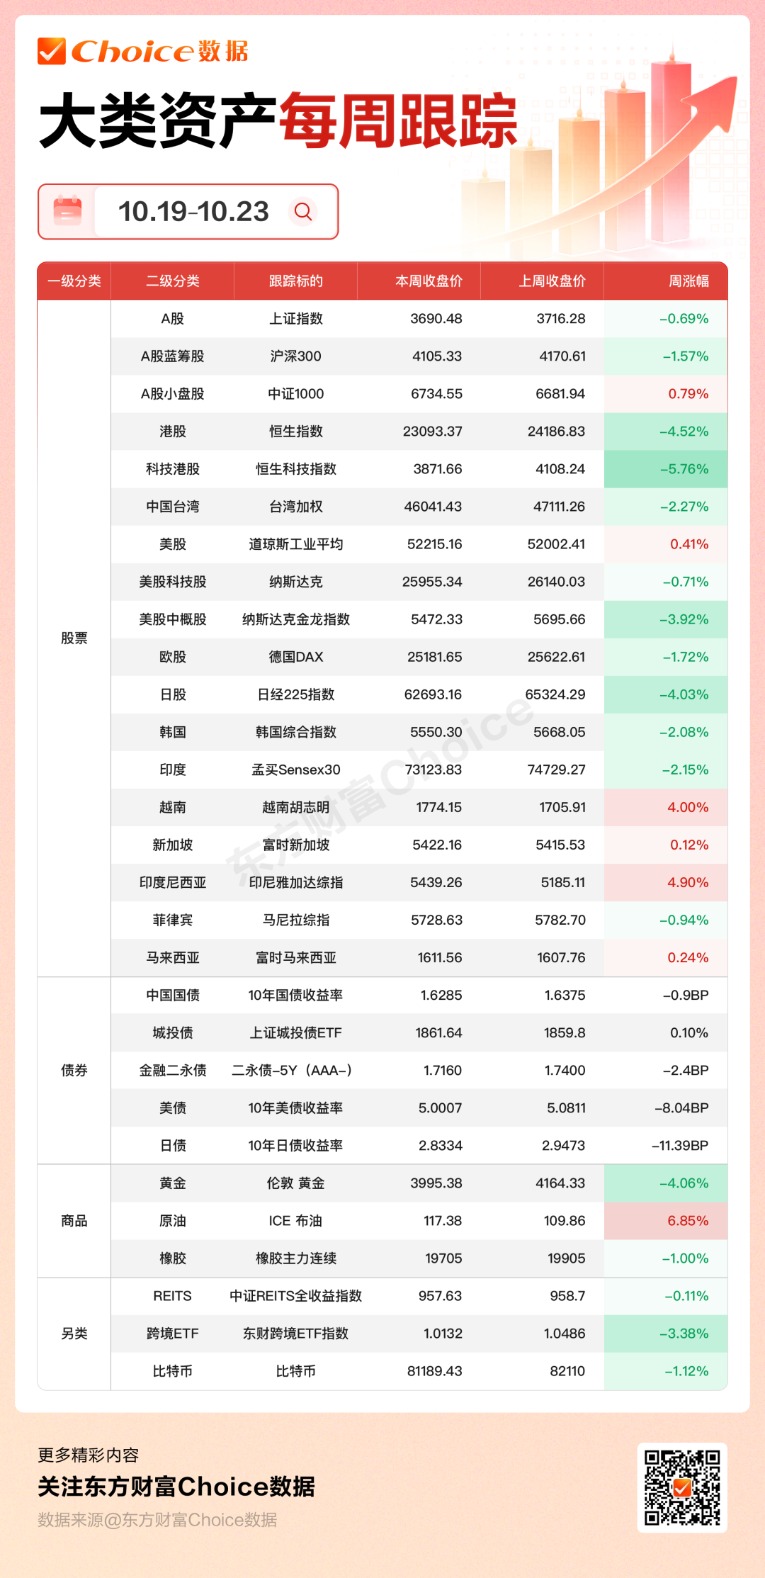
数据来源:Choice数据
机构后市观点
一、权益市场
东方财富证券:近期A股市场持续震荡调整,市场风险偏好持续下行,部分投资者倾向将当前走势与2021年新能源抱团瓦解后的市场下行行情进行类比。我们认为,A股整体三季报及全年盈利增长、ETF资金托底对A股仍将提供支撑。配置上,我们倾向“价值打底、成长择优”的思路,兼顾景气胜率与低位低拥挤度等赔率因子。
中金公司:从资本市场角度,我们认为,本届论坛围绕货币政策框架完善、资本市场改革、金融市场稳定及扩大开放等领域释放积极信号,在近期投资者情绪偏谨慎、增量资金不足的背景下,相关举措有望增强市场流动性,稳定市场预期、提振投资者信心。
华泰证券:宽基ETF放量为低位指数提供托底,但历史上此类放量更可能是左侧信号,建议防守为主,并在三季报中寻找盈利环比加速的板块。配置上,保持低波红利等防御底仓;AI链关注PCB环节及光器件、半导体设备中的个股,AI链外关注通用及专用设备、风电与电网设备、航运、玻纤化纤、医疗服务等板块。
申万宏源证券:重申我们长期、中期、短期波段定位的推演:长期,A股处于两个大波段上涨之间的震荡休整期。中期,震荡休整波段延续,且仍偏向于弱势震荡阶段。短期调整尾部区域,稳定资本市场预期政策发力正当时,发力方向更偏成长,对短期快速企稳更有利。而若发力方向持续偏价值,且交易筹码出清受限,仍需关注调整尾部反复。
二、债券市场
华泰证券:我们认为,内生融资需求弱、资金松和机构欠配决定了债市逆转风险不大,监管更多影响行情节奏而非方向,机构行为趋同可能放大波动,调整仍是配置机会。近日利差快速压缩后,操作上需保留一定灵活性。
德邦证券:展望后市,四季度债市偏强运行的基础仍在,但超长端行情的持续性或更依赖配置需求与供给变化。 我们认为, 若机构配置需求持续释放、超长端供给压力边际缓解,30Y 国债仍有望跑赢 10Y;若经济与通胀超预期改善、政策加码或机构集中止盈,超长端则可能阶段性调整。
中信建投证券:后续展望来看,对债市长期维持缓慢偏强的判断,短期节奏则因先前涨势较猛而有望适度放缓乃至少量回撤。基本面因素属慢变量,后续可关注经济数据边际转平的持续性。
三、其他市场
申万宏源证券:本周美债利率波动主要源于市场对人工智能资本开支回报的质疑与风险偏好的下降;财政部净发债规模回落,以及中期选举可能带来的财政约束,亦对短期内美债利率的进一步上行形成压制。但中长期而言,地缘政治扰动与全球储蓄循环失衡的大背景之下,美债波动中枢仍面临抬升压力。
瑞银:黄金的支撑因素包括各国央行资产多元化配置、市场对公共债务与债务付息成本的担忧、美元长期走弱预期以及中国强劲的购金需求。预测今年12月金价达到4600美元,2027年3月至5000美元,6月至5200美元,2027年9月达到5400美元。
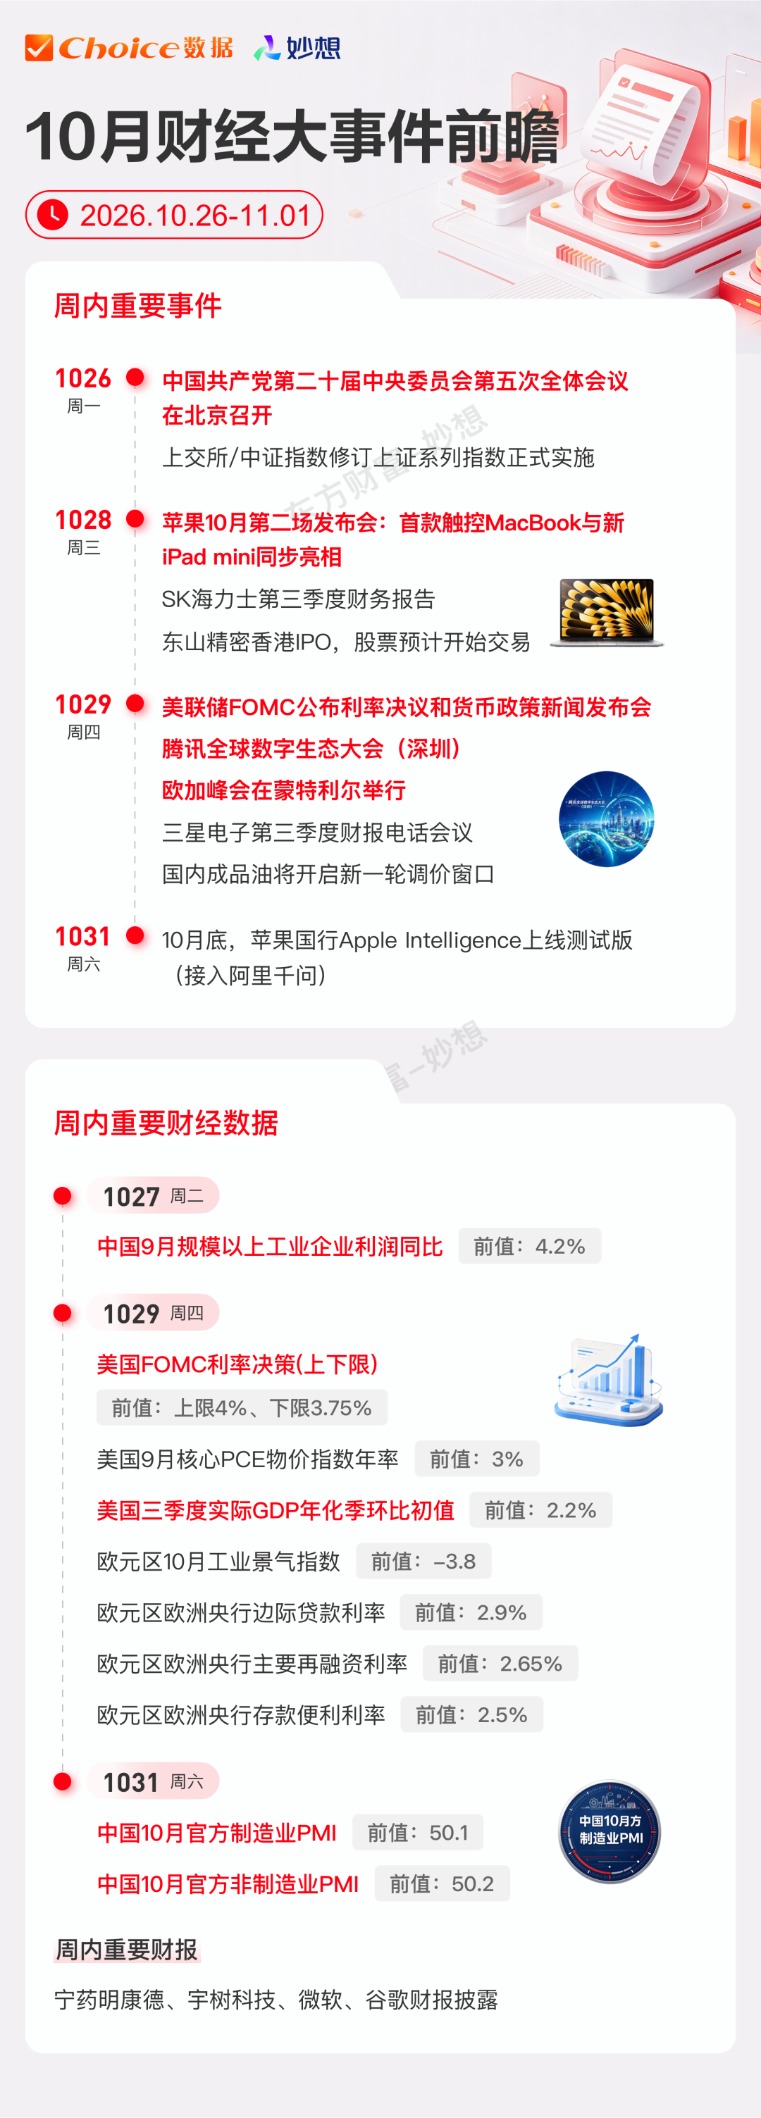
一图总览下周大事