
一、当前市场中期问题客观存在,长中短期性价比改善也是客观的。概括当前问题:1. AI产业加速纠偏算力通胀。2. 资金供需环境不利。3. 海外资产配置环境依然不利。
概括当前性价比改善状态:1. 长期性价比改善已有时间表。2. 短期指标已普遍指向高性价比。
我们对市场长中短期定位不变,重申我们对当前问题和性价比改善状态的理解。当前市场面临的问题:1. AI产业加速纠偏算力通胀。AI产业远期展望中没有普遍的算力通胀。近期,出现海外AI龙头融资约束、电力约束,资本开支增速回落;算力通胀需求预期扰动,供给瓶颈逐步松动,其实都是算力通胀纠偏的一部分。于市场而言,算力通胀主导的阶段有机会,算力通缩主导的阶段也有机会,而中间的过渡阶段,可能是市场逆风期。2. 资金供需环境不利。进攻性方向减少,进攻性资金匮乏。10月各类资金均有所减仓,且短期净值敏感区域,资金负循环容易发酵,需要对冲力量发力。3. 海外资产配置环境不利。加息抗通胀、财政纪律整肃、经济结构矛盾治理、经济总体平稳运行需要权衡,却难以兼顾。资源民族主义已成时代背景,地缘冲突反复也趋于常态。当下全球主要央行优先抗通胀,是对资本市场不友好的选择。
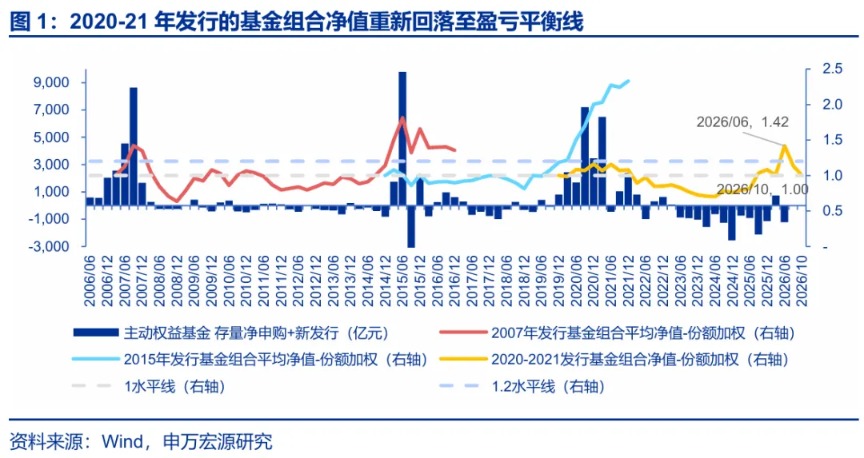
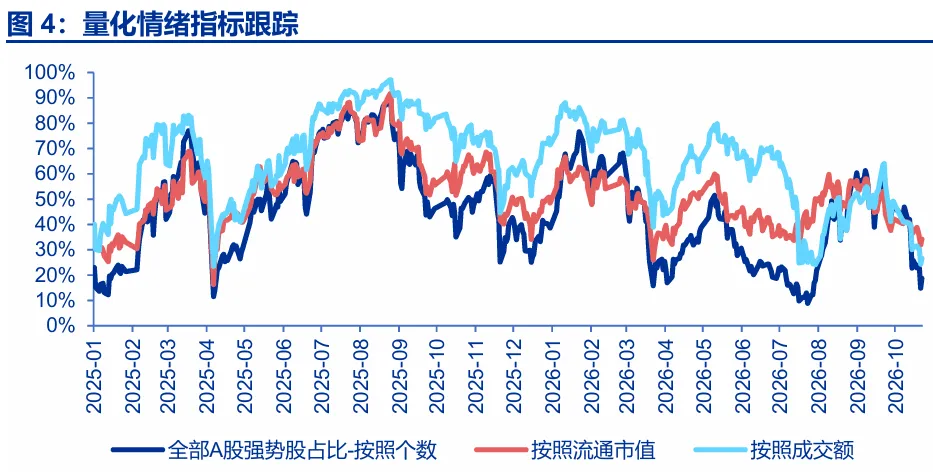
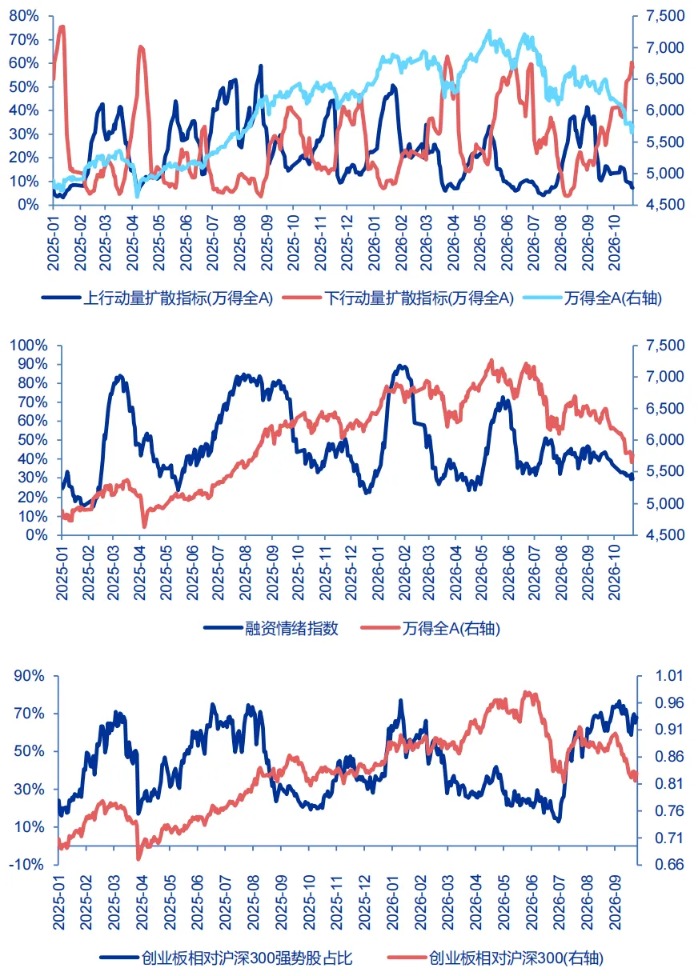
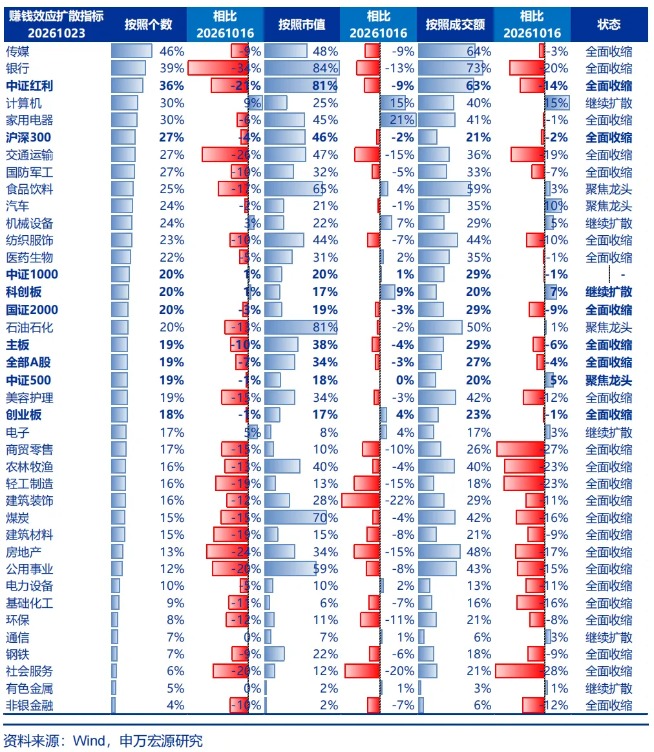
当前性价比改善状态:1. 长期性价比出清已有时间表。目前电子和通信1/PE已回升至历史中位数附近。26年三季报披露,通信静态估值将低于历史中位数;26年报披露,通信静态估值将接近历史低值。这可能是一个中周期、甚至长周期低位区域的线索。2. 短期性价比指标已见成效。赚钱效应、动量效应、持仓浮盈浮亏、融资情绪都指向短期高性价比。各类资金普遍减仓,资金负循环脉冲式演绎,也都是短期底部临近的信号。
重申我们长期、中期、短期波段定位的推演:长期,A股处于两个大波段上涨之间的震荡休整期。中期,震荡休整波段延续,且仍偏向于弱势震荡阶段。短期,市场性价比普遍,超跌特征明确,反弹在情理之中。
二、推演超跌反弹行情的市场特征:普遍超跌反弹,包括机构重仓股,但小微盘和主题行情弹性更高。当前,超跌反弹不持续,后续还有调整是一致预期。这种情况下,我们特别提示,短期主题行情的弹性可能超预期。反弹触发条件与稳定资本市场政策高度绑定。本周政策显著加力,兼顾成长,触发反弹在情理之中。
当前,市场短期性价比显著改善,但中期问题解决线索不足,科技新共识的线索也不足,如果出现反弹,更偏向于超跌反弹属性。按历史经验,大波段调整中的超跌反弹特征:各结构普遍的超跌反弹,至少从趋势下行阶段性转为横盘震荡。超跌的机构重仓股是反弹的重要部分,但通常不会领涨。小微盘占优是常态,主题行情弹性更高。
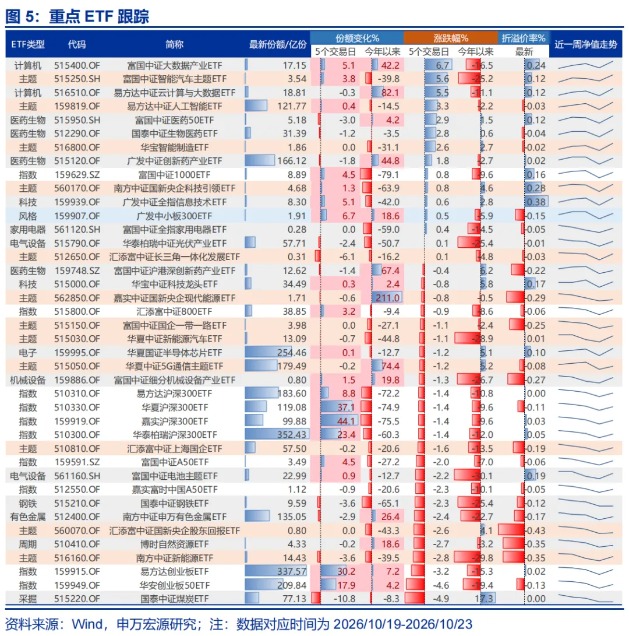
当前,超跌反弹不持续,后续还有调整,结构线索不易把握是一致预期。以此为基础考虑二次博弈,短期个别主题方向可能走出高弹性。市场短期选择的方向是软件和机器人。
市场将反弹触发条件与稳定资本市场预期高度绑定。本周政策显著发力 + 着力风格兼顾成长,有利于反弹展开。本周市场两次尝试反弹,均沿着典型的超跌反弹市场特征演绎,短期反弹可能还有一定持续性。
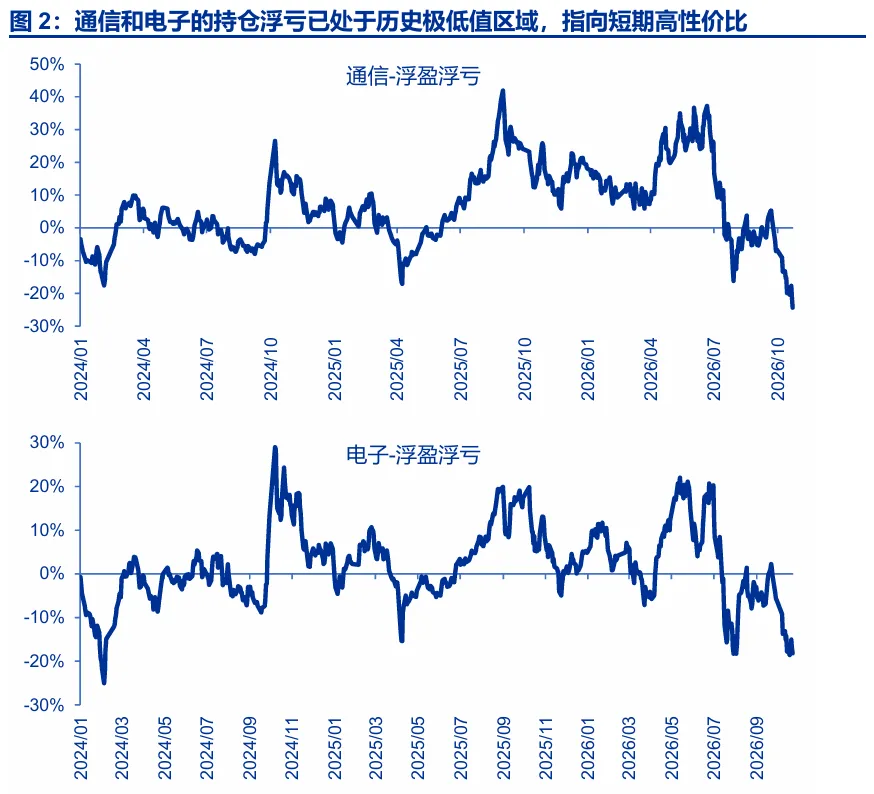
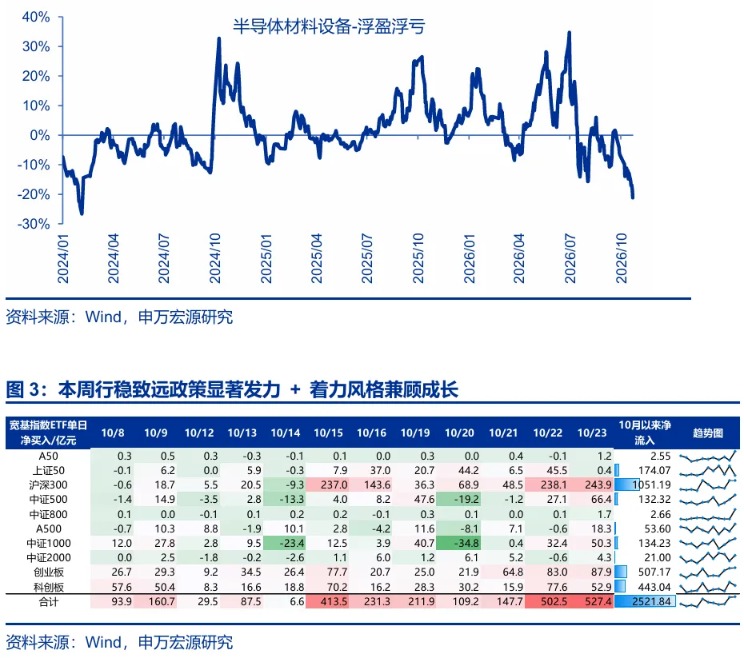
三、超跌反弹窗口,重申AI链审美:1. 少数基本面预期能够超过6月底的方向。2. 27年景气相对26年继续改善的,可能是业绩 + 回调消化估值后,分化走强的方向。3. 重视科技主题和非科技主题的投资机会。
中期,非科技方向有超额收益的窗口未关闭。重点方向不变:CXO、创新药、房地产、煤炭、航运、贵金属、工业金属和基础化工。高股息和科技赛道是“跷跷板效应”,超跌反弹波段,是高股息资产的逆风期。
风险提示:海外经济衰退超预期,国内经济复苏不及预期。
