
7月以来随着科技行情退潮,红利资产开始崭露头角,26/07/01至今中证红利全收益相对于万得全A的超额收益达29.0个百分点。站在当下时点,随着科技筹码逐渐出清,市场也有望走向企稳和反弹。叠加红利资产的估值已不便宜,市场对于红利资产当下的性价比讨论有所升温。本文将从估值性价比、筹码结构、以及市场环境等角度,讨论红利资产的投资机遇如何演绎。
1. 性价比:短期不便宜,中长期仍有吸引力
回顾今年红利资产的走势,一季度红利资产跟随大盘先上行、后因地缘政治扰动同步调整。二季度以来,受科技成长板块资金虹吸效应影响,红利资产与大盘的走势相关性明显减弱。7月以来科技板块步入调整,红利资产则迎来明显上涨,26/07/01至今中证红利全收益涨幅为9.6%,相对万得全A超额收益扩大至29.0个百分点,在此背景下投资者较为关注当下红利的性价比。
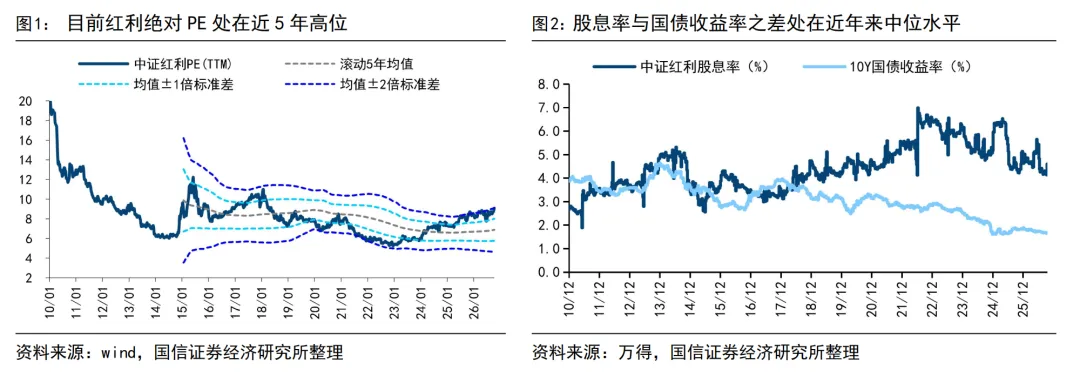
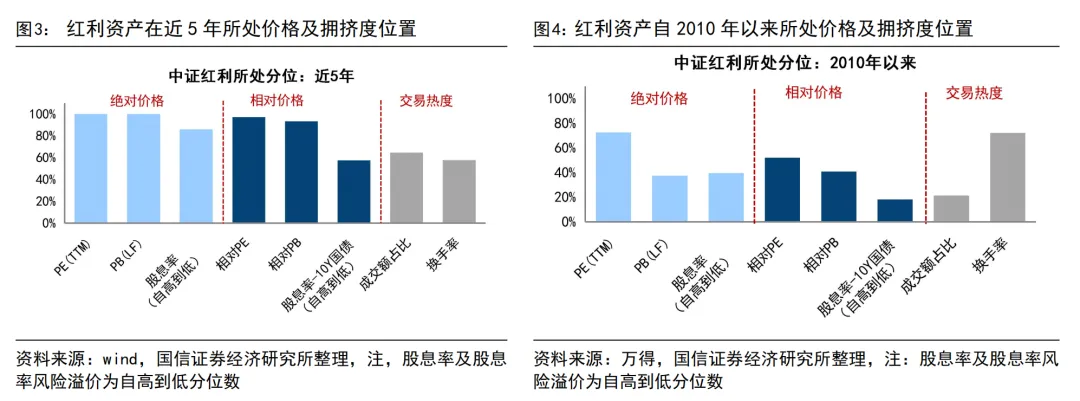
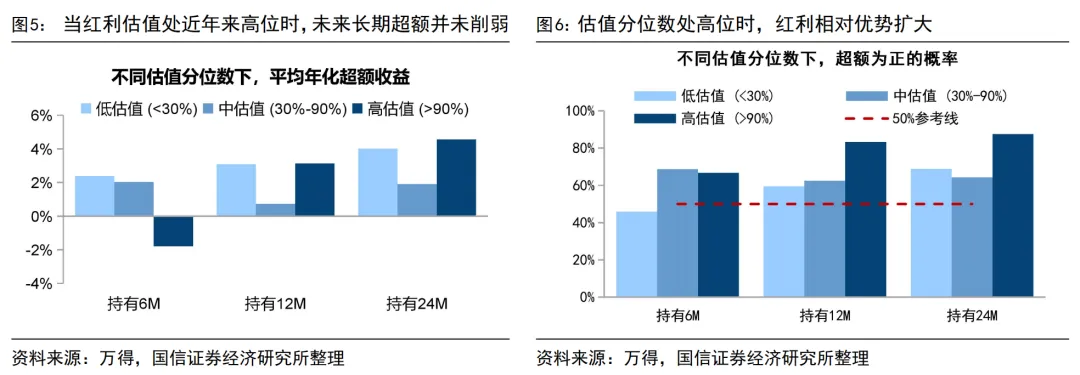
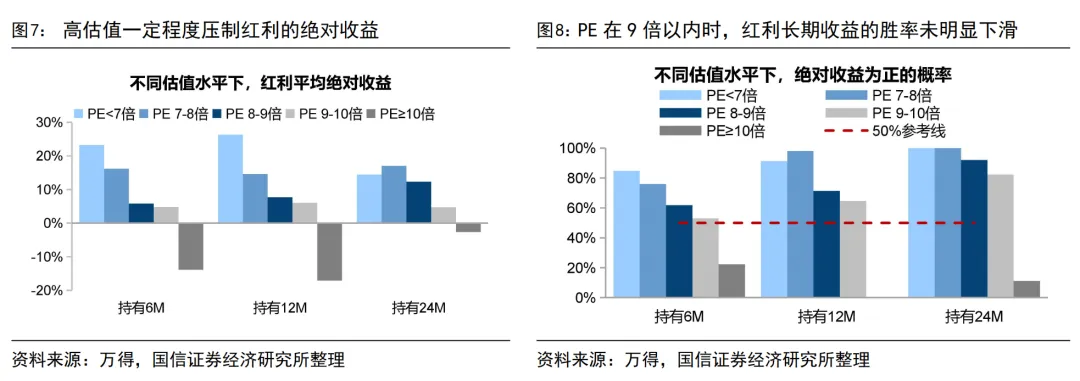
目前红利资产较近5年的性价比不高,但长期视角仍有吸引力。从绝对水平看,截至26/10/21,中证红利指数PE(TTM)为9.0倍、分别处2010年以来71.3%分位/近5年99.6%分位;PB(LF)为0.89倍、处36.3%/99.8%,可见短期看红利资产绝对估值并不便宜。股息率方面,目前中证红利指数股息率(TTM)为4.6%、处近5年13.9%分位/2010年以来63.2%分位,可见股息吸引力相较近几年已处于偏低水平,但对比长期仍在中高位。
从相对水平看,中证红利相较于万得全A的估值水平同样处近年来高位,截至26/10/21,中证红利相对PE为0.45倍、分别处近5年96.7%分位/2010年以来51.6%分位,相对PB为0.52倍、处92.9%分位/40.1%分位。从股息率与长债的利差看,当前红利股息率与10Y国债收益率之差为3.0个百分点,分别处近5年42.0%分位/2010年以来82.8%分位,长期来看相对长债的股息优势仍处于较高水平,但相较近几年已回落至中等水平。
从交易热度看,目前中证红利周成交额占全A比重为3.6%,较7月初的低点1.7%明显回升,分别处近5年64.7%分位/2010年以来21.3%分位。换手率方面,中证红利周换手率(年化)为73.3%,处近5年57.6%分位/2010年以来72.0%分位。整体看,近期市场对红利的关注度有所回升,但尚未达到极端拥挤水平。
历史上高估值未削弱红利相对优势,且安全边际内买入长期收益仍较可观。从超额收益看,我们按照中证红利PE(TTM)过去五年的历史分位,将买入时点划分为低于30%、30%-90%和高于90%三组,考察2013年有数据以来持有6个月、1年和2年的超额收益。结果显示,估值高位并未削弱红利的超额收益,在高估值分位买入时,未来6个月、1年和2年超额收益为正的概率分别为67%、83%和88%,高于低估值组的46%、59%和69%;同时,持有1年和2年的平均超额收益分别达3.1%和9.3%,均高于低、中估值组。那么短期估值高位买入为何有超额?历史经验显示这一超额往往来自于红利的防御属性,红利估值处于高位时,市场往往正值牛熊切换,风险偏好回落反而凸显其相对优势。
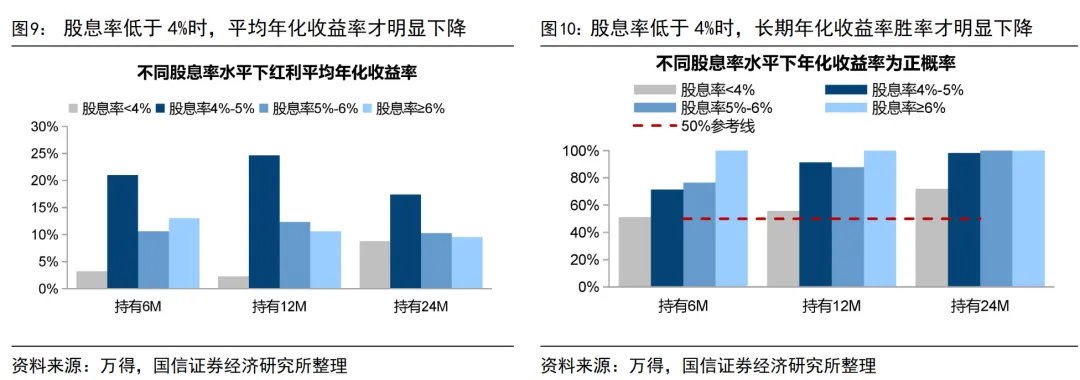
从绝对收益看,在估值安全边际内买入,红利的中长期收益仍较为可观。我们进一步考察了不同绝对估值和股息率水平下的收益表现。①绝对估值方面,高估值虽压制收益,但在安全边际内,估值抬升对长期收益的影响有限。持有两年时,PE(TTM)在8—9倍买入的平均年化收益率为12%,正收益胜率为92%,接近7倍以下买入的14%和100%。②股息率方面,低于4%时买入,平均年化收益率才明显下降,4%—5%区间买入的平均收益反而最高。随着买入时股息率降低,正收益胜率有所下降,但持有两年及以上,股息率不低于4%时买入的胜率仍超过98%,低于4%时则降至72%。目前中证红利股息率为4.6%、PE(TTM)为9.0倍,仍处于上述安全边际内。
2. 筹码结构:机构配置力度偏低
前文提及,站在当前时点,红利资产较近几年的位置已不便宜,但依然具备中长期配置价值。下文我们将进一步从筹码视角出发,讨论红利资产目前筹码结构及增配空间。
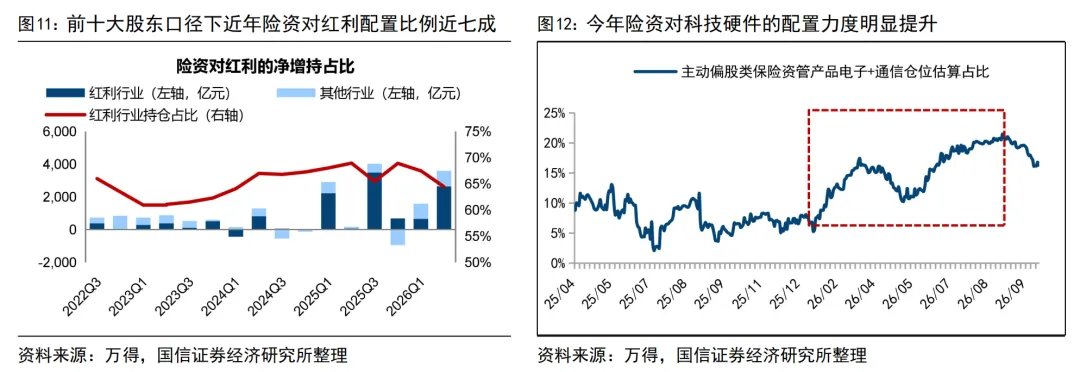
险资:今年对红利配置力度不及过去,后续或向红利调仓。过去两年险资增量资金主要流向红利,根据前十大股东口径测算,24-25年险资增量资金中流向红利行业(包括银行、非银、公用、交运、煤炭、石化、建材等,下同)占比近七成。今年上半年险资对科技成长的配置力度明显提升,我们以行业指数涨幅与主动偏股类保险资管产品净值涨幅进行带约束的稳健回归,将电子+通信的系数之和当作仓位估算情况,由此得到今年上半年险资净流入电子及通信板块超2000亿元,占险资入市规模的比重超四成。
我们在《科技筹码出清,走到哪一步了?-20261020》中提到,随着近期科技成长走弱,险资持有的电子及通信的占比由20%降至16.3%,较高点出清约2成,相较历史自左侧高点至谷底的平均出清程度仍有一定差距,具备防御属性的红利资产或成为险资后续调仓的方向。
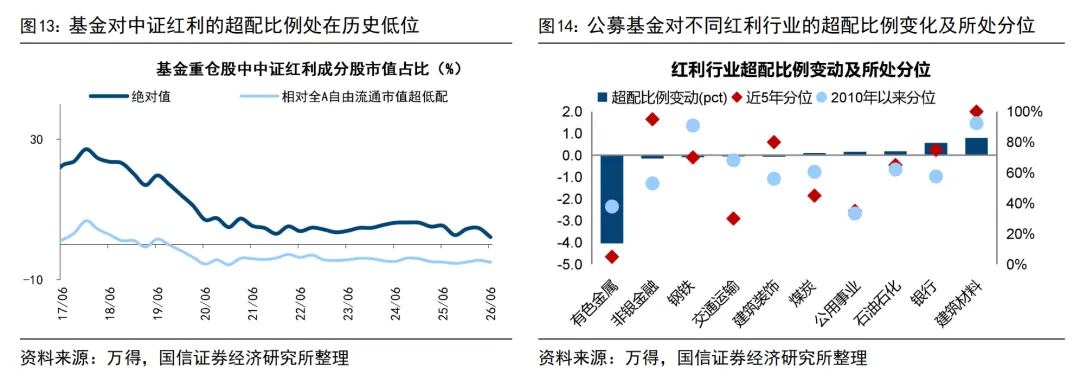
公募:目前公募基金对红利超配比例处在历史低位。2026Q2基金季报显示,主动偏股公募向电子及通信硬件抱团,对科技硬件板块的持仓占比超60%,配置结构的极致程度历史罕见;同时,基金对红利板块的仓位进一步下降,持有中证红利板块的市值占比由25Q4的4.4%降至2.1%,相对自由流通市值的超低配比例同期由-5.0个百分点降至-5.1个百分点,分别处近5年10%分位/2010年以来25%分位。进一步拆分红利内部行业结构,基金对红利行业的配置也存在一定差异。从超配比例变化看,26Q2基金对有色(超配比例下降4.0pct至-1.6%)、非银(下降0.2pct至-3.7%)、交运(下降0.1pct至 -1.0%)等红利行业的超配比例较25Q4进一步下降。
近期公募基金对科技已有一定程度的出清,重仓科技基金中疑似调仓的主动偏股公募基金规模占比或达30%,较高点已出清1-2成,接近历史出清均值,不过鉴于本次公募基金对于科技板块的抱团程度较为极致,出清的程度可能更高。对于追求相对收益的公募而言,红利配置性价比可能有所提升。
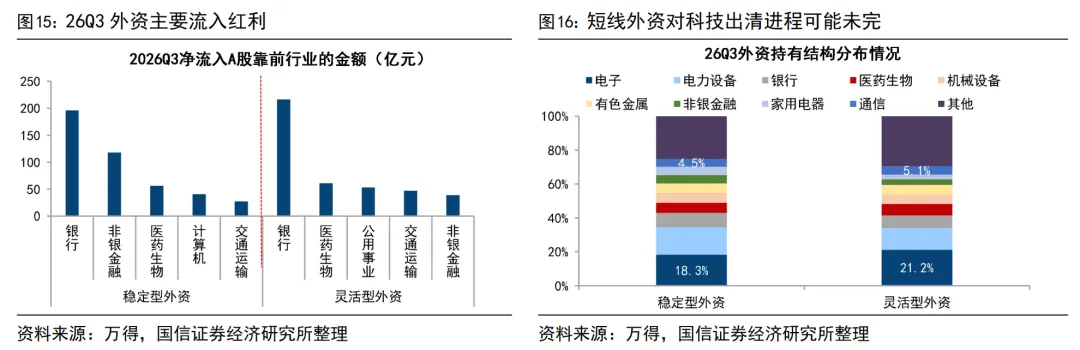
外资:26Q3持仓向红利再平衡,其对红利的配置比例仍处历史低位。今年二季度外资历史性回流A股,其中主要流入电子、电力设备等科技成长板块、减配红利;而三季度外资持仓结构转向再平衡,整体增配红利,减配科技成长。从行业资金流向看,26Q3北向外资流入银行(413亿元)、非银金融(157亿元)、交通运输(74亿元)等红利行业居前。其中稳定型外资主要流入银行(196亿元)、非银金融(118亿元)等红利行业,灵活型外资同样流入红利行业居多,主要流入银行(217亿元)、公用(53亿元)。
持仓结构再平衡后,目前外资对于红利配置仍然处在历史低位。从持仓看,26Q3稳定型外资及灵活型外资持有红利行业的市值占比分别为20.7%、18.4%,分别处于近5年13%和3%分位。从超配比例看,外资对煤炭、公用等红利行业相对自由流通市值的超低配比例仍处在历史低位。近期长线外资对于科技的筹码出清程度已经较高,但短线外资对于科技筹码的出清进程可能尚未结束,因此持仓再平衡可能会延续。
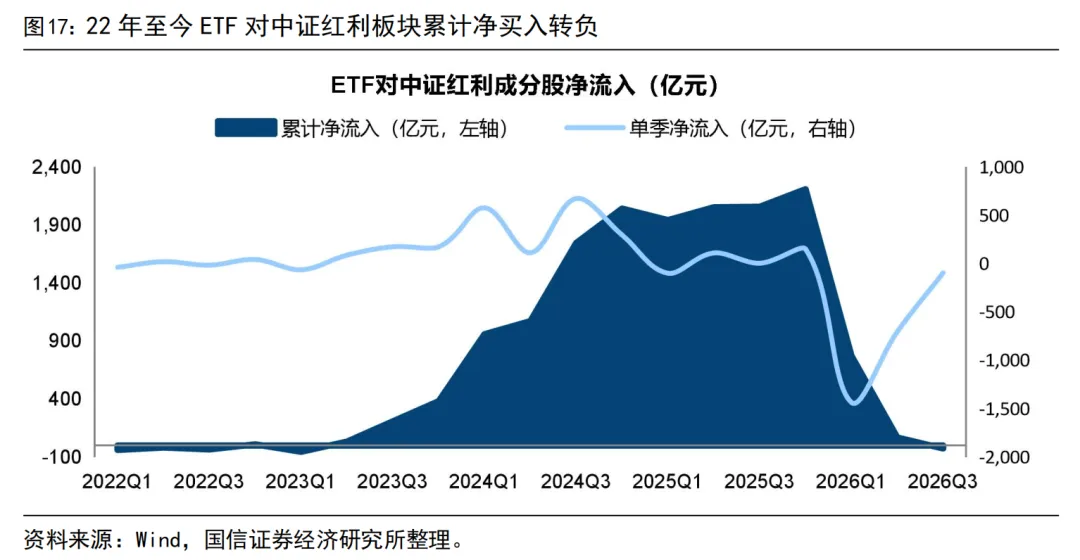
ETF:22年至今ETF对红利板块的累计净买入已转负。从整体情况看,截至26Q3(下同),22年以来ETF累计净流入4702亿元,但对中证红利板块的累计净买入为-26.5亿元。从年内流向看,26年前三季度ETF净流出A股约1.26万亿元,Q3已转为净买入,但26Q3中证红利板块ETF仍在流出,26Q1-Q3分别净增加-1434亿元、-704亿元、-95亿元。
具体到红利内部来看,22年以来ETF对银行(22年以来累计净买入为-144亿元,下同)、公用(-38亿元)、交运(-24亿元)等行业流出居前。从年内流向看,银行(26年前三季度累计净买入为-1496亿元,下同)、非银金融(-1170亿元)等红利行业净流出居前。往后看,ETF流向与行情走势往往呈现负相关性,近期市场波动较大,稳定市场作用的ETF后续有望进一步流入。
3. 配置价值:红利优势在于确定性
近期市场持续调整,本周上证指数一度跌至3574点,随后探底回升。投资者对于后续市场走向及行业配置讨论较多,那么在当下环境而言,如何看待后续红利资产的表现?
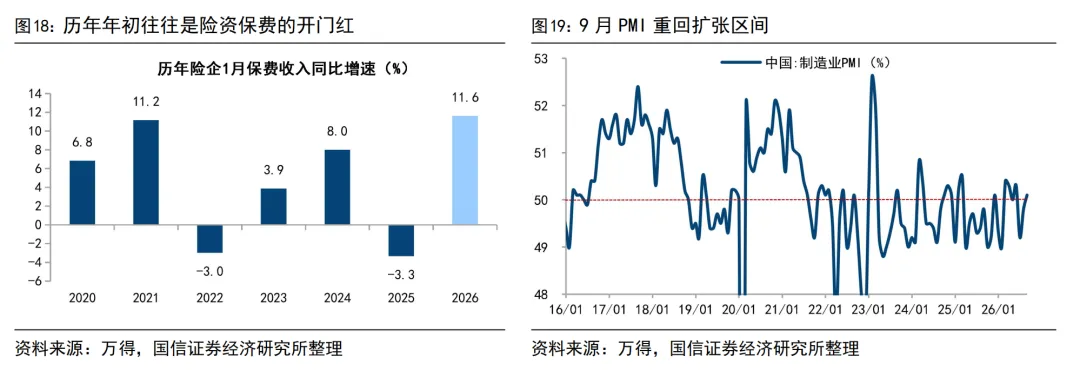
短期视角,市场逐渐企稳上行,但红利仍有望迎来增量资金。首先,正如前文所述,目前红利资产仍具备一定中长期吸引力,且从筹码角度看,各类资金对红利的配置仍处在低位,当前科技筹码出清进程尚未结束,具备吸引力的红利或成为资金调仓的方向。此外,临近岁末年初,险资的开门红即将开启,险资或为次年投资目标提前布局,红利资产板块有望获得资金增持。
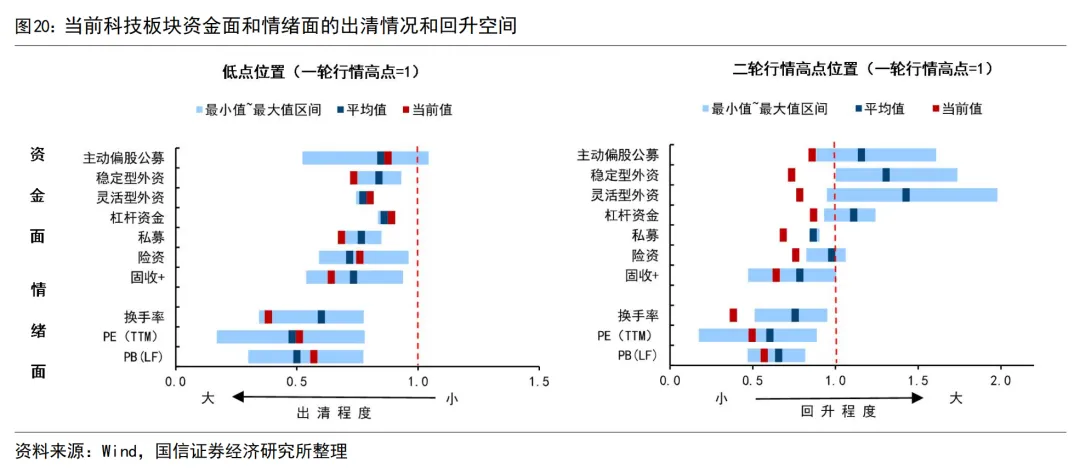
其次,结合市场环境看,短期调整可能已接近尾声,不过回升动能或尚需观察,在此背景下红利资产或仍表现稳健。对于红利资产后续行情的讨论,离不开对市场后续走向的判断。9月下旬以来市场调整源于内外部扰动,本周市场探底回升。我们在《市场企稳需要三个契机-20261023》中指出,市场企稳向上需关注三个契机,分别是外部环境改善、科技筹码拥挤缓解、股市资金面改善和基本面担忧缓解形成合力。
目前积极的条件正在积累中:一是近期美联储官员密集释放鸽派信号,长债利率也自高位回落,高美债利率对A股估值与风险偏好的压制也有望逐步减弱;二是科技筹码出清进程可能已至后半程,目前多数资金的科技持仓已较前期高点有明显松动;三是A股基本面和资金面支撑力量正逐渐显现。基本面来看,近期稳增长政策逐渐落地,微观层面看,已披露的三季报显示全A净利累计增速为26.0%。资金面看,稳市力量逐渐入场发挥作用,近期宽基ETF明显放量,截至10/22,本周宽基净流入997.7亿元。综合来看,目前红利的估值及股息率在中长期视角下仍具备吸引力,在市场震荡向上的环境中,红利资产也有望占优。
中长期看,政策强化分红,叠加低利率环境下长期资金入市,红利具备配置价值。近年来政策持续强化分红,2024年4月“新国九条”要求加大对分红优质公司的激励力度,12月国资委印发的《关于改进和加强中央企业控股上市公司市值管理工作的若干意见》要求央企上市公司要增强现金分红稳定性、持续性和可预期性。2026年4月上交所修订《规范运作指引》,继续鼓励符合条件的上市公司增加现金分红频次、稳定分红预期。随着政策的逐渐落实,近年来A股上市公司的分红积极性、持续性持续提高。
同时,低利率环境下,资金对红利资产有较高的配置需求。低利率环境下资金需要寻找基本面和长期收益稳健的资产进行配置,红利资产首当其冲。当前红利资产的股息率相较于国债利率仍具备优势,中证红利指数与十年期国债利率的利差为3.1%。另外,近年来险资保费收入持续增长,更追求绝对收益的险资对于高股息类资产的配置需求有望提升,未来险资对红利资产的配置需求也将支撑其表现。
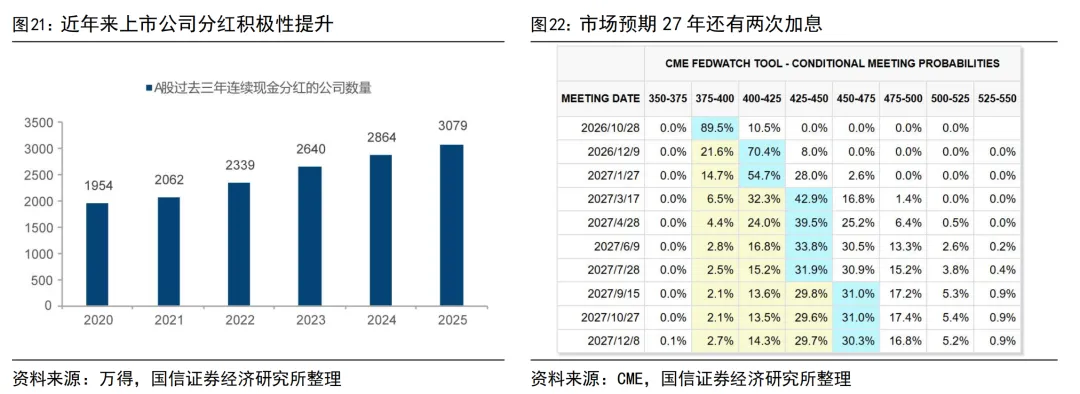
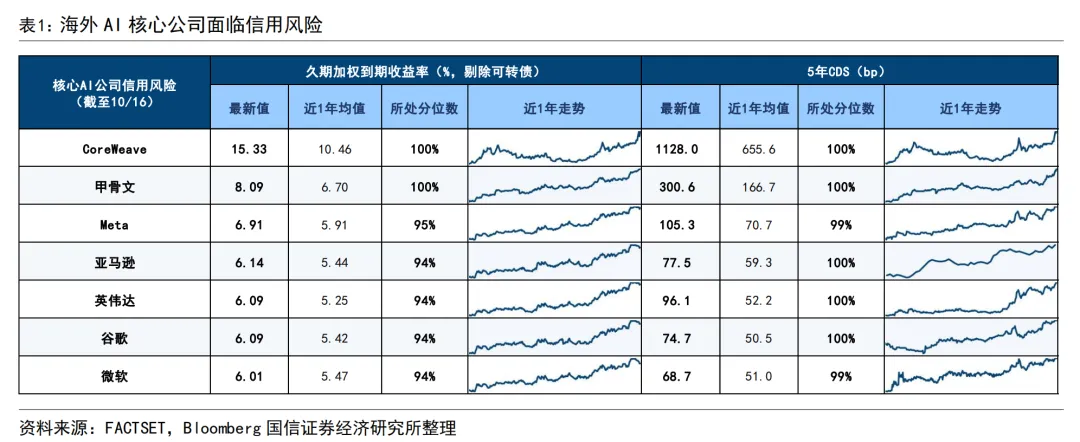
此外,明年海外扰动或增多,在此背景下红利也值得重视。目前海外云厂商和模型厂支出收入存在错配,市场预期27年美联储还有两次加息,海外流动性环境收紧会加速支出收入错配风险的暴露。若海外出现扰动,A股也难免波动,红利资产或也是明年值得重视的方向。
风险提示:地缘局势恶化超预期、国内经济修复出现波动。
