
10月23日晚间,东方财富(300059.SZ)披露2026年第三季度报告。2026年前三季度,东方财富实现营业总收入155.6亿元,同比增长34.26%;实现归属于上市公司股东的净利润119.07亿元,同比增长30.89%,实现扣非净利润114.63亿元,同比增长31.98%。
单季度看,东方财富第三季度实现营业总收入50.54亿元,同比增长6.80%;实现归母净利润38.43亿元,同比增长8.86%;扣除非经常性损益的净利润37.36亿元,同比增长8.81%。
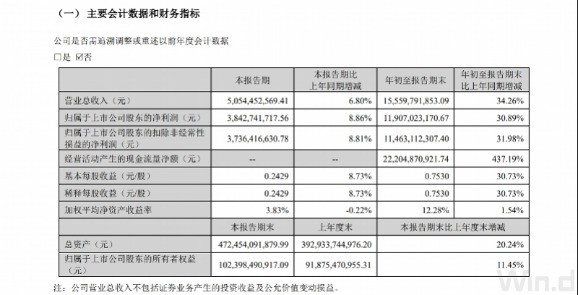
东方财富表示,公司前三季度营业总收入增长,主要因证券手续费及佣金净收入同比增加。前三季度,东方财富证券经纪业务手续费及佣金净收入同比增长32.29%至87.84亿元;同时,公司融出资金利息收入提升,带动的利息净收入同比增长39.68%至33.59亿元。
截至2026年三季度末,公司总资产4724.54亿元,较上年度末增长20.24%;归属于上市公司股东的所有者权益1023.98亿元,较上年度末增长11.45%。
券商三季报正陆续出炉。此前一日,华西证券披露三季报,但与东方财富的大涨不同,2026年第三季度,华西证券实现营业总收入9.37亿元,同比下降34%;实现归母净利润2.3亿元,同比下降58.04%。前三季度,公司实现营业总收入36.49亿元,同比增长4.47%;实现归母净利润12.01亿元,同比增长13.39%。
国泰海通研报指出,预计42家上市券商前三季度调整后营业收入(营业收入-其他业务成本)同比提升26%至5254亿元,归母净利润同比提升30%至2206亿元,剔除上年同期大额非经常损益后,预计归母净利润同比增长37%。其中,预计第三季度单季654亿元,同比增长1%、环比下降31%。
国泰海通预计,预计自营业务是环比核心拖累。从前三季度累计看,预计经纪及信用业务合计贡献39%,自营业务贡献41%的增长;从第三季度单季看,受权益市场波动影响,一二级投资下滑导致自营承压,是业绩环比下滑的核心拖累,预计贡献83%的环比下滑。
申万宏源研报指出,预计43家上市券商第三季度归母净利润同比增长6%,环比下降24%,关注业绩分化趋势;预计上市券商第三季度实现营收1708亿元,实现归母净利润718亿元。
申万宏源预期,三季度上市券商业绩分化进一步加剧。一方面,科创投行+投资成为双刃剑:第三季度,科创50指数创历史单季最大跌幅,第二季度科创投资浮盈明显缩水,科创敞口较大的券商业绩会受到拖累。把握长鑫科技IPO机会,凭借投行“承销保荐+跟投+直投”的券商则获得较好收益(如招商证券、中信建投)。
其次,申万宏源指出,国际业务对第三季度业绩的支撑具有“逆周期性”,在美联储加息与境内科创回调的背景下,中资券商国际业务的境外债投资、客需衍生品业务表现或不及上半年。但考虑到国际业务利润率显著高于境内业务,叠加部分公司完成增资,并且第三季度港股投行股权承销规模表现较好,申万宏源认为国际业务布局领先的券商,在第三季度境内市场承压时业绩韧性明显更强。
