
“当前,汽车行业发展面临的一个突出问题是增产不增利,行业利润率创近十年新低。”日前,中国汽车工业协会副秘书长陈士华在2026年中国汽车供应链大会上表示。
根据《2026中国汽车供应链发展报告》(以下简称《报告》),2026年1至8月,汽车制造业实现营业收入70061.6亿元,同比增长2.9%,但行业利润率仅3.6%。
从利润增速曲线看,2024年以来,汽车行业利润增速持续下行,2025年多数月份处于负增长区间,2026年至今仍处于负增长区间。
“我们算了一下,整车不含零部件的利润率不到2%。”陈士华表示,汽车产销量连年创新高,利润率却持续走低,这种强烈反差必须引起全行业的高度警醒——“规模不等于效益,产销规模领先更不等于产业价值领先”。
《报告》显示,2025年,“两新”政策延续并加力扩围,国内销量增速回升到6.7%;今年前三季度,随着政策周期调整和前期需求透支效应显现,增速转为-22.4%。
“这说明依靠政策刺激维持高增长的模式已难以为继,政策难以带来增量,但能够起到托底的作用。”陈士华认为,行业发展必须加快从政策驱动转向市场驱动、价值驱动,这是新旧动能转换对全行业提出的根本要求。
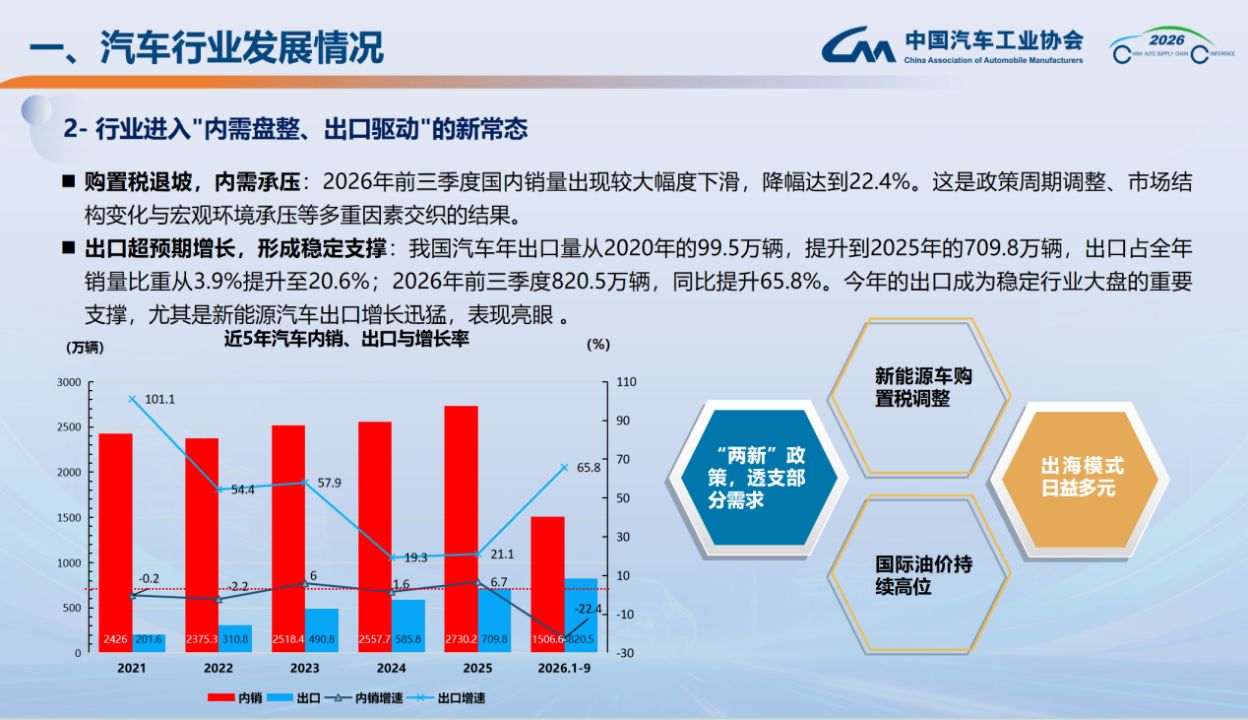
中汽协数据显示,1至9月,汽车国内销量为1506.6万辆,同比下降22.4%。“这是购置税政策退坡、‘两新’政策透支部分需求、宏观环境承压等多重因素交织的结果。”陈士华称,在2024年和2025年的“两新”政策推动下,预计国内提前透支消费新车销量达到500万辆。
国内销量承压,出口却超预期增长。1至9月,我国汽车出口820.5万辆,同比增长65.8%,成为稳定行业大盘的重要支撑。“我们出口提升的速度有点快,部分国家和地区开始限制。当前,我们最大的问题不是出口量大,而是出口的企业太多。”陈士华认为。
随着中国新能源汽车在海外市场份额快速提升,出海正面临外部政策风险与内部市场“内卷”的双重挑战。“大家一窝蜂地往外冲,甚至在海外市场引发了同质化的价格战,最终导致利润空间被严重压缩,售后服务也跟不上。”陈士华称。
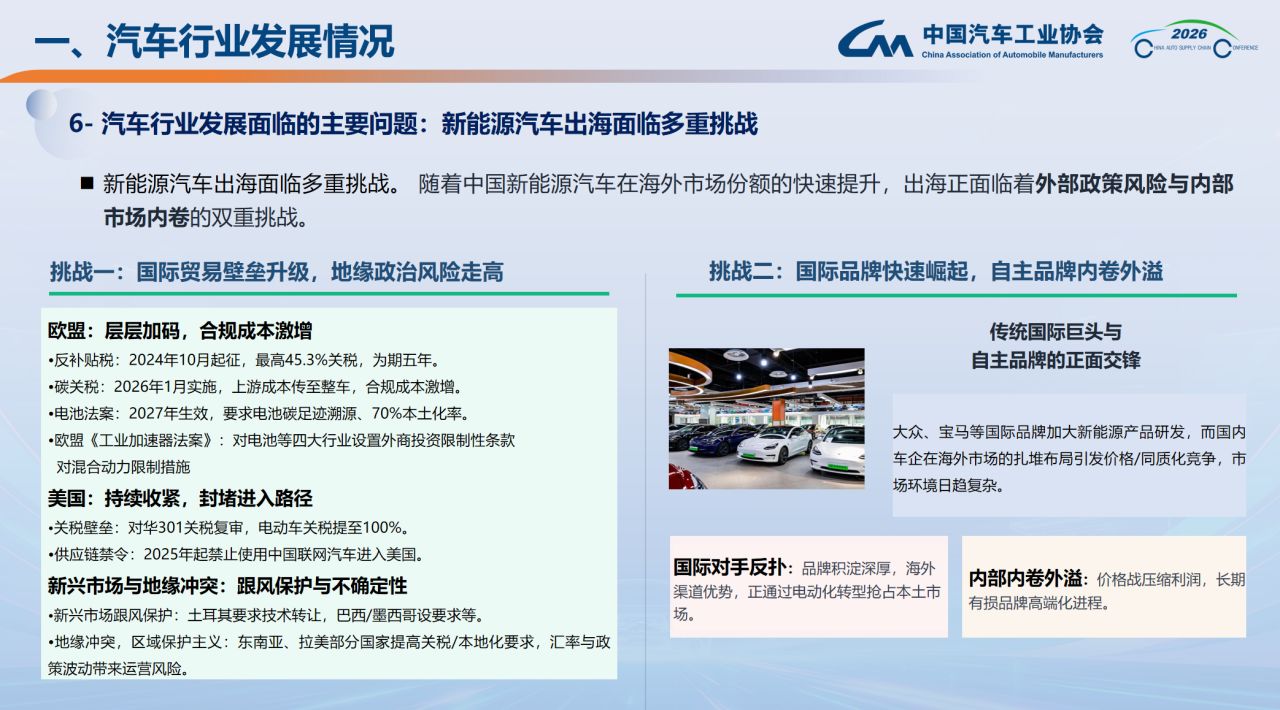
陈士华建议,在海外市场,中国车企在标准适配、供应链配套方面仍存明显短板,同时上游核心资源的高度对外依赖、技术短板与成本压力逐步凸显,正在逐步削弱传统的性价比优势,成为企业出海扩张过程中必须直面的核心内部挑战。
汽车零部件方面,陈士华称,2015年至2026年,我国汽车零部件(不含发动机)规上企业数量从1.2万家增长到1.9万家,整体营业收入保持正增长,但受终端销量承压,行业内卷等多重因素影响,2025年以来行业利润率大幅下降,出现了负增长。
陈士华强调,行业“内卷”仍然需要综合性的整治。从价格的走势来看,1—9月,汽车出厂的价格同比下降了2.2%,行业价格仍处在修复阶段的初期,仍然没有走出“价格战”。“虽然国家采取了一系列遏制恶性竞争的措施,但需求的疲软很难让我们的企业把价格抬上去。”陈士华坦言。
据陈士华透露,目前多数产品价格在九折以下,合资品牌产品售价甚至在六到七折。油降电涨,车型分化明显,燃油车市场份额快速萎缩,燃油车生产企业不得不以降价换取生存空间。
