市场午后情绪回暖,创业板指拉升涨超4%,早盘曾一度跌超3%。机器人、物理AI、白酒、保险等方向涨幅居前,沪深京三市上涨个股超4400只。
10月23日午间,中际旭创、新易盛、天孚通信齐发公告,披露近期生产经营情况。中际旭创称,公司目前生产经营一切正常,供应链稳定,产能利用率充足,客户订单需求强劲。下游需求保持高景气,公司在手订单饱满。产品价格体系健康,行业竞争有序。光互连技术持续迭代,行业技术壁垒有望进一步提升。
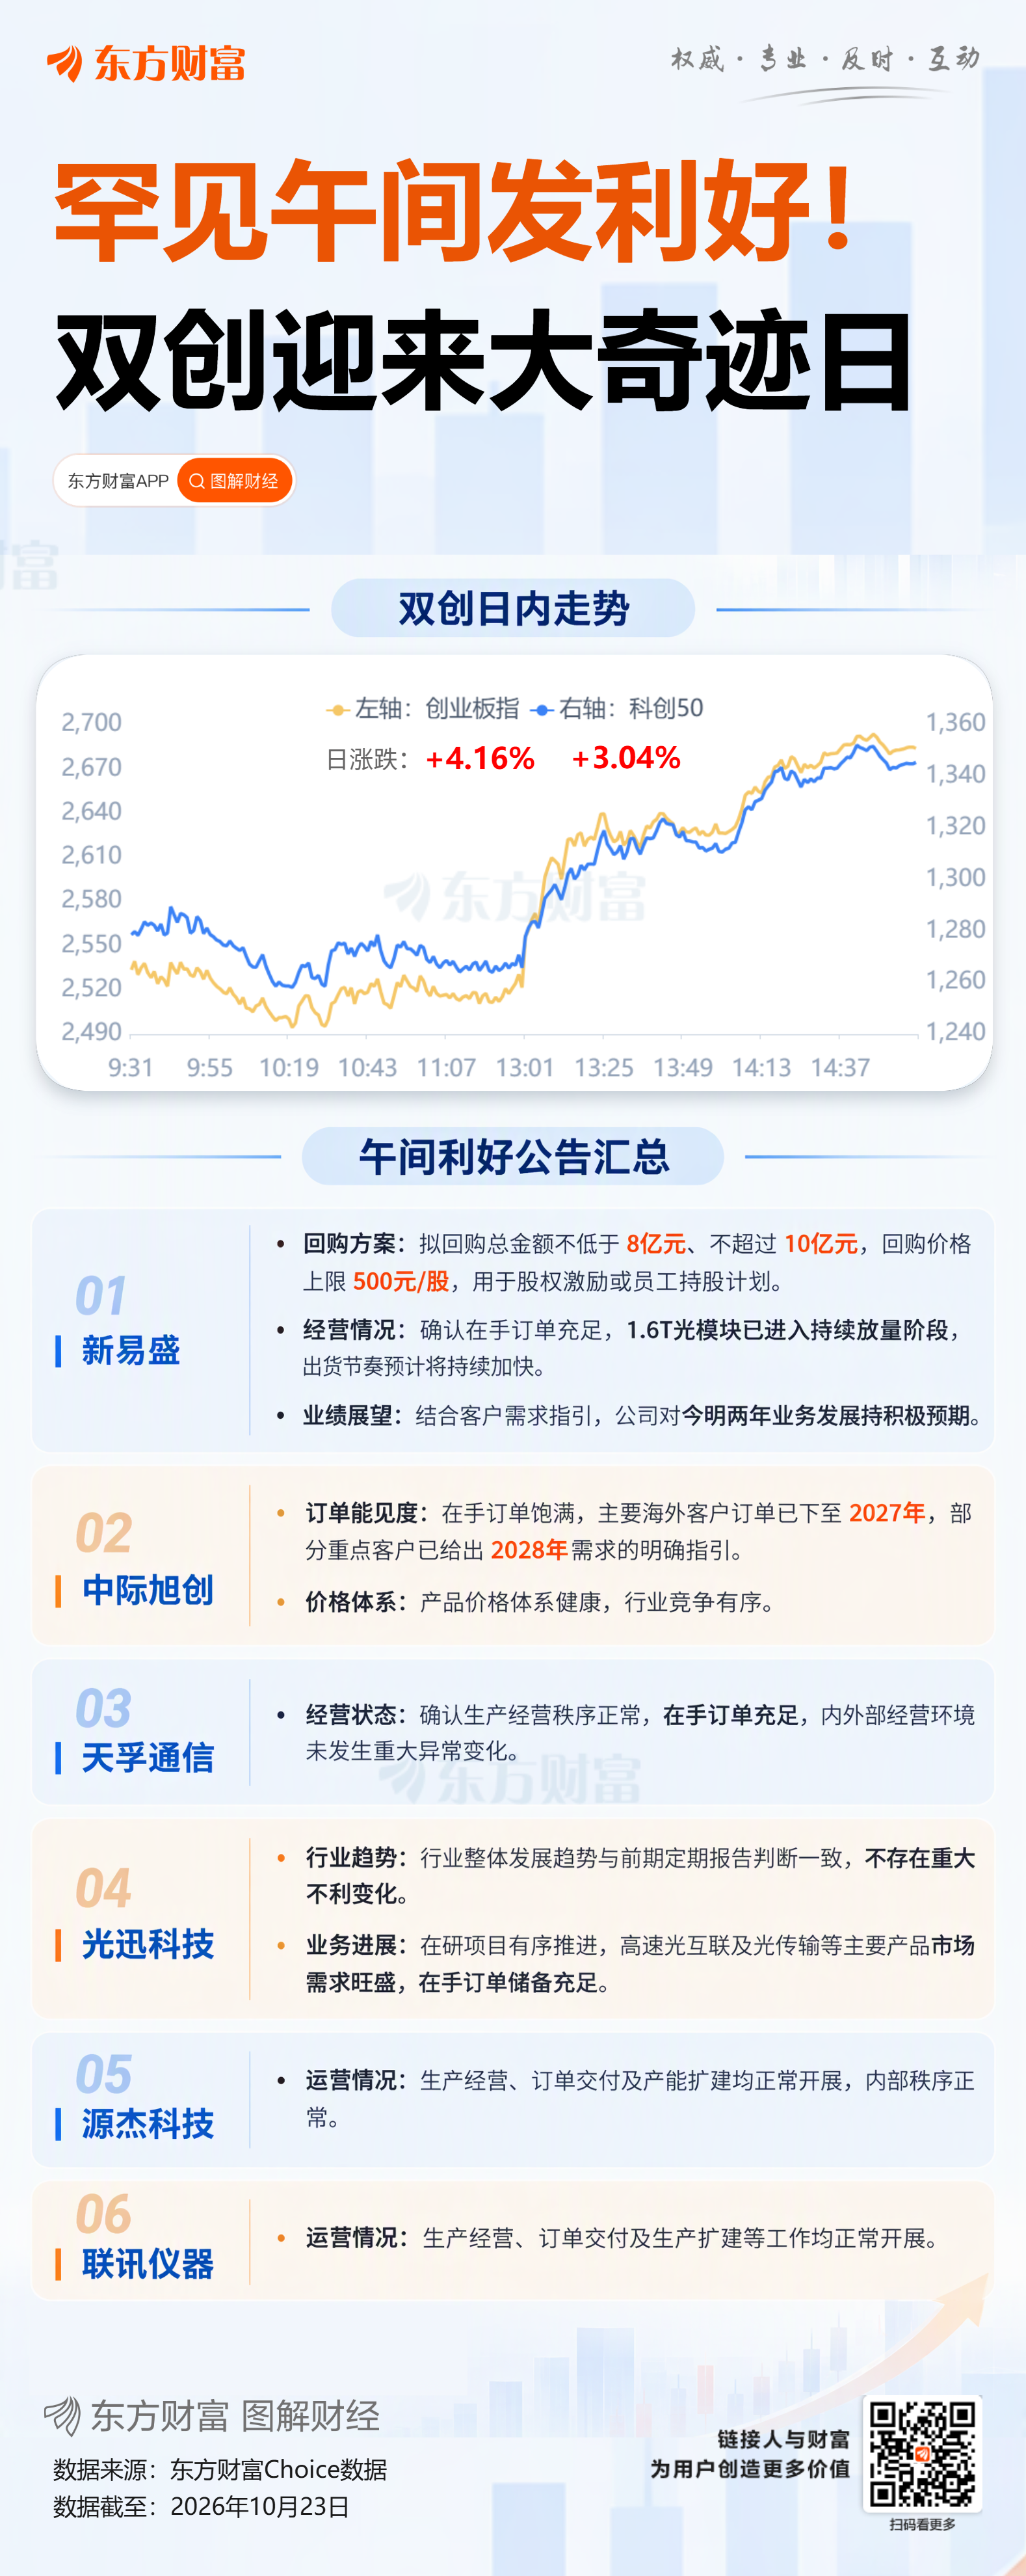
新易盛称,公司生产经营活动有序开展,在手订单充足,800G和1.6T是今年交付的主力产品,订单交付及产能扩充正按业务需求推进,其中1.6T光模块已进入持续放量阶段,预计出货节奏将持续加快。结合客户需求指引及订单情况,公司产品交付规模有望稳步提升。随着市场需求持续释放,公司对今明两年的业务发展持积极预期,具备相应的需求和产能保障能力。
天孚通信称,目前行业发展景气度较高,光互连产业在AI算力基础设施持续建设的背景下,未来一段时间整体处于快速发展阶段。公司生产经营秩序正常,主营业务开展情况正常,在手订单充足,内外部经营环境未发生重大异常变化。
机构观点
华泰证券:全球石油供应链正在形成新的运行模式
华泰证券表示,中东冲突持续七个多月,全球石油供应链正在形成新的运行模式。8月以来,替代管道、暗船通行、海上接驳及其他产油国增供推动原油供应明显恢复,9月非伊朗中东海湾原油出口一度接近战前水平,但油价并未同步回落。核心变化在于,石油市场已从最初的原油供应中断,转向运输效率下降、库存缓冲消耗及炼化产能不足等多重约束并存的格局。
花旗:中国互联网板块的估值仍具有吸引力
花旗称,中国互联网板块的估值仍具有吸引力,重申腾讯、阿里巴巴、美团、拼多多和满帮集团为首选股票。凭借核心业务盈利的韧性和健康的资产负债表,认为中国互联网龙头企业能够应对近期市场波动,并在不断演进的超级智能周期中把握长期价值。
中信证券:美妆板块经历市值与预期的深度调整,投资价值已现
中信证券指出,2026年“6·18”大促中,竞争加剧使得美妆行业投流成本上行,对核心上市公司收入及利润端造成影响,下半年以来美妆板块持续调整,隐含了市场对下半年及未来的悲观预期。“双11”已经启幕,价格体系整体稳健的前提下,销售情况总体好于市场此前悲观预期,未见格局的进一步恶化。国货品牌经历国际品牌的冲击和平台费用上行双重压力下,逐步显现出更强的品牌价值及经营韧性,美妆板块经历市值与预期的深度调整,投资价值已现。
中信建投:中期看好化肥行业景气上行及格局优化
中信建投看好厄尔尼诺驱动粮价上行背景下化肥行业的景气修复,以及供给端格局优化下龙头的竞争优势强化:2026年9月超强厄尔尼诺事件正式形成并可能持续至2027年2月,粮价上行有望带动种植收益回暖、支撑化肥需求。氮肥需求稳步增长且供给增速回落,新增产能集中于具备成本竞争力的龙头,价格中枢有望稳步上行。磷肥成本修复进行中,单位盈利预计边际改善,中期看好磷矿景气持续以及磷肥出口将逐步向牌照类生意转变,拥有磷矿资源的一体化企业优势凸显。钾肥全球寡头垄断格局下预计2027年供需维持紧平衡,行业景气有望延续。复合肥行业竞争重心转向产品结构升级,看好拥有品牌、渠道和产品创新能力的龙头企业持续扩张份额+单位盈利水平。
瑞银:中国CRO第三季业绩强韧,需求强劲,关注积压订单动能
近日,瑞银发表研究报告,预期受到强劲需求及健康订单增长支持,中国CRO行业第三季业绩将表现强韧,生物制药融资稳健,旧有的低价订单所带来的拖累或进一步缓解,关注积压订单动能;恒生创新药指数第三季反弹18%,或为投资的公允价值带来利好,惟人民币兑美元按年升值6.2%,令汇兑成潜在负面因素。
中原证券:AI驱动半导体设备支出高增,国产厂商迎成长窗口
AI基础设施投资持续加速,推动全球半导体市场强劲增长,存储器和逻辑芯片是主要动力。AI驱动全球半导体设备支出持续快速增长,SEMI(国际半导体产业协会)预计2026年全球半导体设备销售额将达1659亿美元,同比增长23.2%,2028年将达到2295亿美元,存储相关设备支出有望持续加速扩张。全球晶圆厂加速扩产,三星与SK海力士规划到2030年DRAM(动态随机存取存储器)产能接近翻倍,也为国产半导体设备厂商打开成长空间。