
大家好,今天是2026年10月23日星期五,欢迎来到今日投资机会!
01 全球市场观察
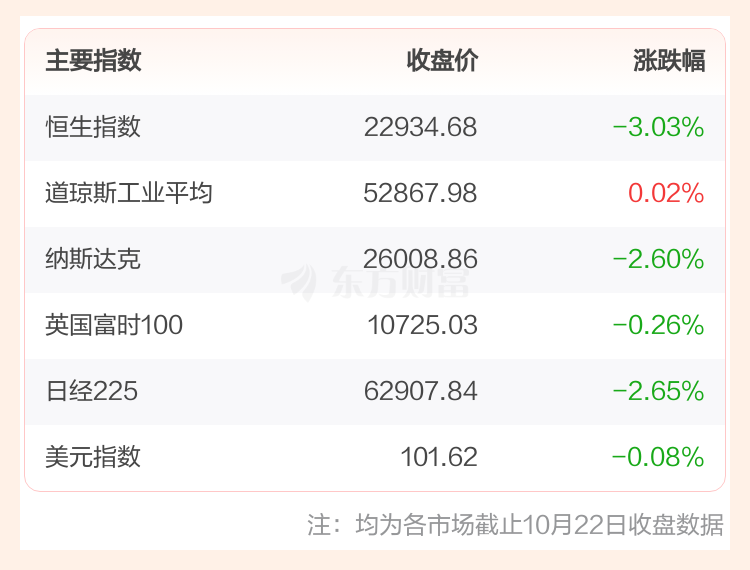
投顾观点:外围主要股指普跌,美股费城半导体指数跌超6%,A股相关概念或将承压
美股市场:截至10月22日收盘,美股三大指数涨跌不一。消息面上,美国正加大对先进功率半导体和关键材料的支持力度,试图强化本土芯片供应链,并为核聚变、人工智能(AI)数据中心等新兴产业提供技术支撑。当地时间周四,美国商务部表示,计划向四家公司提供总额最高达3.89亿美元的研发资金,支持功率半导体器件及关键材料技术研发。其中,核聚变企业Helion将获得最高1.75亿美元的资金。
欧股市场:截至10月22日收盘,欧洲三大股指全线下跌。
商品市场:截至10月22日收盘,国际油价上涨,COMEX黄金期货当月连续合约下跌。
日韩市场:截至10月23日8:30,日经225和韩国KOSPI低开低走。
02 独家策略观点
投顾观点:昨日A股放量调整,市场结构明显走弱,短线修复节奏可能已被打断,需警惕后续惯性下探风险
1)盘面表现:震荡下行,积弱难反。
昨日A股延续调整,跌幅明显扩大,开盘价基本接近全天最高价,午后反弹未能扭转弱势。尾盘宽基ETF放量小幅回拉,更多体现为“托而不举”,并未改变指数收在低位的事实。沪深两市成交额放大至约1.53万亿元,全市场近5000只个股下跌;行业层面,仅医疗美容、机器人、电机等少数方向逆势收涨。
2)技术解析:指数阶段新低,技术形态承压。
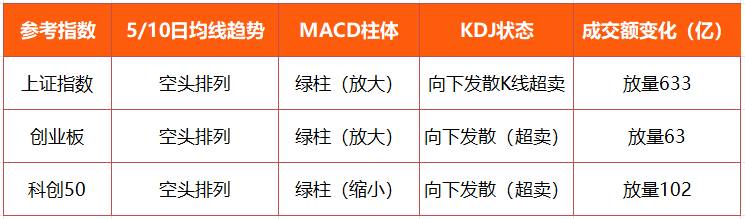
由上图可见,三大指数今日放量调整,短期指标承压明显。沪指MACD绿柱再度放大,KDJ向下发散,显示短线调整压力尚未充分释放;创业板指MACD绿柱同步放大,KDJ从超卖区继续向下发散,此前提示的“钝化陷阱”风险或已经兑现;科创50MACD绿柱有所收窄,KDJ同样向下扩散,虽然指标表现略强于沪指和创业板,但仍需警惕后续补跌风险。
3) 资金聚焦:机器人方向获承接,算力硬件遭抛售。
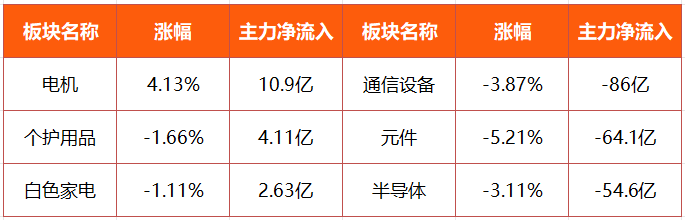
由上图可见,电机、个护用品和白色家电获主力资金净流入,成为市场资金青睐方向;反观通信设备、元件和半导体则遭主力资金净流出。这种“冷热”切换,或表明资金在极端市场下,开始向有催化的“低位”方向及具有防御与红利属性等方向迁徙。
4)综上所述,昨日A股全天单边放量下行,前低防线失守,三大指数均创出本轮调整阶段新低。展望后市,短期抛压集中释放,右侧企稳信号尚未确认,若无重磅消息催化,市场或进入新一轮寻底阶段。
03 板块机会速递
投顾观点:减速器板块或正迎来"人形机器人量产+十五五智能制造标准"的双重共振
减速器(涵盖谐波减速器、RV减速器、行星减速器、精密齿轮与齿轮箱、行星滚柱丝杠等精密传动部件、微型减速电机与模组)。
关键词:量产元年+精密传动国产化。
驱动逻辑:
1)多元需求托底,人形机器人提供增量。工业机器人、协作机器人、数控机床、新能源汽车传动、风电设备、半导体设备与医疗手术机器人提供稳定底盘;人形机器人量产元年提供量级跃迁,减速器需求结构正从“工业机器人为绝对主导”切换为“人形机器人快速攀升”。
2)政策全链条支持,从攻关目录到标准体系的全覆盖。首批六项人形机器人国家标准已于10月15日获批;同月多地出台核心零部件国产化扶持细则,精密RV、谐波减速器被纳入国家高端装备与工业母机重点攻关目录,通过研发补贴、首台奖励、税收优惠支持自主可控。
代表方向:谐波减速器及柔性轴承配套、RV减速器、行星减速器、行星滚柱丝杠、关节模组与一体化执行器总成、精密齿轮与传动结构件、磨齿/车齿工艺设备等。
从盘面表现来看,减速器概念近期获得资金持续回补,板块指数在深调后出现修复动作。在特斯拉财报对AI与机器人业务的持续催化、宇树科技世界物理AI大会落地,以及明年世界机器人大会预期带动下,板块活跃度或有望继续提升。
最后,今日有1只新股上市和1只转债上市,远大健科(920285)、常青转债(113711)。
感谢您的收听!未关注的朋友可以下滑至文末进行订阅并开启推送,第一时间获得消息提醒。
祝您投资顺利!
【投顾姓名及其登记编号】
汪磊(S1160626080005)
【风险提示及免责声明】本资料所含信息均来源于公开资料,投顾观点仅供参考,不作为投资决策的依据。文中涉及个股仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
