
A股三大指数今日集体回调,截止收盘,沪指跌0.60%,深证成指跌0.82%,创业板指跌1.62%。沪深京三市成交额不足1.5万亿,较昨日小幅缩量。行业板块涨少跌多,IT服务、广告营销、传媒、房屋建设板块涨幅居前,电池、乘用车、能源金属、白酒、机器人板块跌幅居前。个股方面,上涨股票数量接近2000只,50只股票涨停。
海外科技巨头最新财报大幅提振了全球AI产业链的投资信心。SpaceX第三季度AI业务营收同比激增逾9倍至75.6亿美元,首次晋升为公司最大收入来源;超微电脑预计截至9月30日季度营收同比暴增279%,较前次指引上调约27%,综合毛利率提升至12%–12.5%。核心硬件链的高增态势,直接印证了全球AI算力基础设施的强劲动能。
此外国内方面,工业和信息化部信息通信管理局局长谢存20日在国新办新闻发布会上表示,截至2026年9月底,我国智能算力规模达2592EFLOPS,同比增长146%,有力支撑我国人工智能产业快速发展,行业发展活力持续释放。下一步,工业和信息化部将努力推动信息通信业提质升级,谋划实施一批具有战略性、引导性、突破性的重大工程项目,加快算力设施扩容提质,为先进制造业发展夯实网络和算力底座。
而从行业投资价值来看,随着全球人工智能技术的持续迭代与大规模模型训练需求的激增,算力作为AI底层支撑的核心地位愈发稳固。算力基础设施不仅是科技大厂竞相布局的焦点,也是各行各业进行数字化转型的关键引擎。当前,端侧算力需求正快速攀升,叠加软硬件配套生态日益完善,算力产业链上下游企业迎来了广阔的成长空间与业绩兑现机遇。
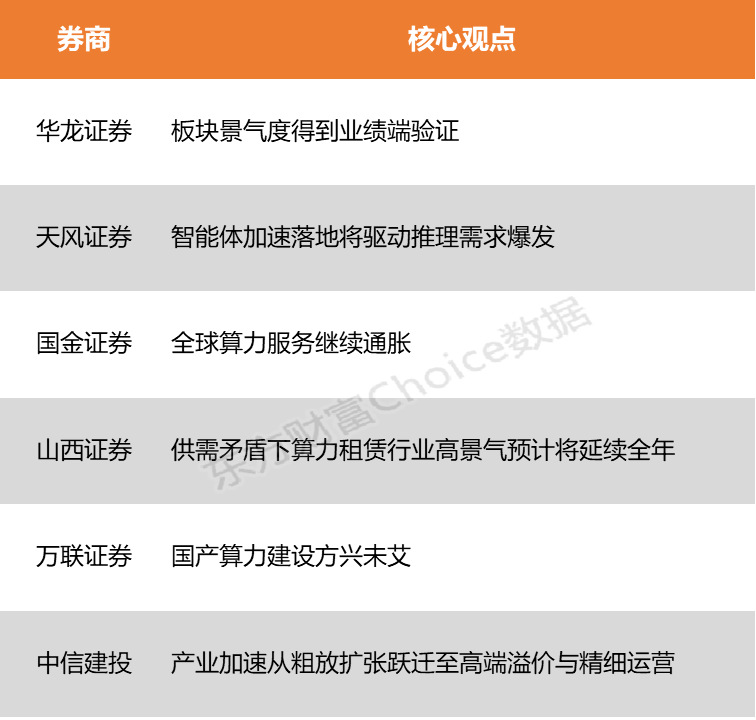
华龙证券分析称,国产算力龙头2026年前三季度业绩预告密集落地,板块景气度得到业绩端验证。该机构认为国产算力产业正进入业绩兑现阶段,产业链确定性显著增强。天风证券指出,智能体加速落地将驱动推理需求爆发,未来2-3年我国算力需求年均增长近10倍,推理算力占比将在2029年达80%。
华龙证券:板块景气度得到业绩端验证
国产算力龙头2026年前三季度业绩预告密集落地,板块景气度得到业绩端验证。我们认为国产算力产业正进入业绩兑现阶段,产业链确定性显著增强。同时,产业竞争正从单一芯片性能转向系统能力,沐曦单柜集成64卡的曦景S600、燧原云燧ESL64-O等超节点与集群方案密集发布,国产算力进入集群化竞争阶段。我们认为,业绩兑现、国产创新与集群化三重逻辑共振,国产算力产业链的确定性有望持续增强,建议关注芯片、服务器、云与IDC及算力租赁等环节。
天风证券:智能体加速落地将驱动推理需求爆发
智能体加速落地将驱动推理需求爆发,未来2-3年我国算力需求年均增长近10倍,推理算力占比将在2029年达80%,当前硬科技板块交易拥挤度有所缓解,中长期逻辑未变,建议在科技股回调后分批布局,以获取更具安全边际的配置机会。
国金证券:全球算力服务继续通胀
全球算力服务继续通胀,价格端持续验证算力紧俏。随着算力服务的商业模式从卡时租赁向词元分成升级,将具备更高的盈利弹性。
山西证券:供需矛盾下算力租赁行业高景气预计将延续全年
供需矛盾下算力租赁行业高景气预计将延续全年,算力租赁商业模式正经历从算力资源出租向Token分成的跃迁,未来Token分成有望成为国内算力租赁厂商重要的收入和利润来源,根据其测算,在中性假设下,到2028年算租厂商的Token分成收入有望达到592亿元。
万联证券:国产算力建设方兴未艾
国产算力建设方兴未艾,算力产业链中高景气细分赛道如 PCB、存储、MLCC 等需求旺盛,均处于景气扩张周期,有望提振上游设备、先进封装等环节需求。
中信建投:产业加速从粗放扩张跃迁至高端溢价与精细运营
AI算力全面迈入"推理主导"的新周期,需求结构由"训练备货"转向"持续耗算",商业模式正由裸金属租赁向Token分成与Token工厂一体化服务升级,产业加速从粗放扩张跃迁至高端溢价与精细运营。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)
