
“班里同学用小天才的多,加好友方便,小孩也要买小天才。”
武汉家长梦然的孩子今年读五年级,从一年级开始使用小天才电话手表。最初买手表,是为了方便联系和定位,花了800多元。几年下来,孩子使用手表的场景逐渐增加,除了打电话,还会添加同学、浏览好友圈、点赞和查看步数。
在最初的购买决策中,梦然没有比较过其他品牌。她告诉界面新闻,班上使用小天才的孩子比较多,同学之间通过手表碰一碰就能加好友,孩子也因此明确提出要买小天才。
对梦然而言,定位依然是手表最重要的功能。但对孩子来说,能够顺利加入同学的社交圈,是最重要的购买理由。
这也是近日围绕小天才电话手表的争议所在。10月20日,“小天才封闭社交倒逼家长购买”等话题在社交平台引发讨论。不少家长表示,班级里多数孩子都在用小天才,如果选择华为、小米等其他品牌,孩子就无法参与同伴之间的碰一碰加好友、在线聊天。为了不让孩子被孤立,只能被动跟随选择小天才。
理想汽车公关社交媒体总监、微博博主“硬哥”也发文称,小天才凭借先发优势积累了儿童社交网络,但儿童手表的核心功能仍然是联系和定位,社交是衍生需求。他还提出,类似的封闭生态并非儿童手表独有,苹果、小米等品牌也在各自的产品体系中构建了生态壁垒。
争议的关键在于,当孩子能否顺利添加同学取决于手表品牌时,产品功能的差异就不再只是参数表上的区别,也可能影响孩子的同伴交往,并进一步影响家长的购买决策。
一块表“卡”住孩子的社交圈
对家长来说,儿童手表能否定位、通话,是购买时最先考虑的功能。但当越来越多孩子通过手表添加同学、聊天、浏览好友圈,品牌之间的差异就不再只是硬件参数的不同,也体现在孩子能否顺利加入同伴的社交圈。
问题在于,这种社交联系并未完全打通不同品牌。即使其他品牌的手表能够满足定位和通话需求,孩子也可能因为无法加入同学所在的微聊好友圈,而要求家长购买同款手表。原本属于产品功能的差异,就此变成了家庭消费选择中的一道门槛。
界面新闻就此联系小天才官方客服,对方表示,小天才与其他品牌手表之间可以通过添加通讯录联系人,正常进行通话和收发短信,但暂不支持直接将华为、小米等其他品牌手表添加至小天才微聊好友圈,也不支持跨品牌视频通话。
小天才内部添加好友主要有三种方式:碰一碰、在同一个群聊中添加,以及通过天才号添加。客服称,按照国家标准要求,小天才已将手动添加电话号码的方式升级为通过蓝牙交换完成添加。对于后续是否会开放跨品牌社交互通,客服表示暂未收到产品调整通知,会将用户反馈同步给技术部门评估。
跨品牌互通也已经进入部分品牌的产品实践。界面新闻查询华为官网发现,华为儿童手表部分型号已支持跨品牌添加联系人,但相关功能仍有边界:不同品牌之间可以实现语音通话,但不支持聊天和畅连通话。
与此同时,国家强制性标准GB 46859—2025《儿童手表安全技术要求》将于2027年1月1日起实施。按照标准要求,儿童智能手表应支持不同品牌设备之间交换电话号码和昵称。需要注意的是,基础信息交换不等于全面开放微聊、好友圈、视频通话等专属社交功能。即便基础通信互通逐步普及,不同品牌之间的社交体验也未必完全一致。
这意味着,行业未来的变化并不只是让不同品牌的手表能够互相联系,还涉及品牌是否愿意开放各自的社交功能,以及消费者是否会因此改变原有的使用习惯。
梦然的孩子所在班级里,小天才用户较多,同学之间碰一碰就能加好友,操作简单,也符合孩子的使用习惯。除了添加好友,孩子还会看好友圈、点赞、查看步数,社交功能已经成为日常使用的一部分。
梦然认为,与手机相比,儿童手表不支持刷短视频,家长也可以设置使用时间;当孩子与同学互动时,部分敏感词还可能触发消息发送限制。在她看来,手表的定位功能依然最重要,但社交功能也有实际价值。
封闭社交因此呈现出两面性:一方面,同品牌好友体系给孩子提供了便捷的互动方式,也被部分家长视为相对可控的儿童沟通环境;另一方面,当班级里多数孩子使用同一品牌时,选择其他品牌的孩子可能无法获得相同的社交体验,家长也就面临额外的购买压力。
问题在于,这种购买压力并不完全来自产品性能。即使其他品牌的手表在定位、通话等基础功能上能够满足家庭需求,只要孩子所在的同伴圈仍然集中在小天才,家长就可能因为孩子希望与同学互动而优先选择小天才。社交关系由此成为品牌竞争的一部分。
社交之外,竞争规则正在变化
从市场表现看,小天才的领先优势仍然明显,但竞争对手正在追赶。
洛图科技数据显示,2026年8月,中国智能儿童手表线上市场零售量为112.1万台,零售额为5.9亿元。其中,小天才销量份额为27.8%,零售额份额达到52.6%,继续位居市场第一;华为销量份额为14.0%,小米米兔为8.4%。不过,小天才当月销量同比下降6%,华为销量同比增长34.7%。
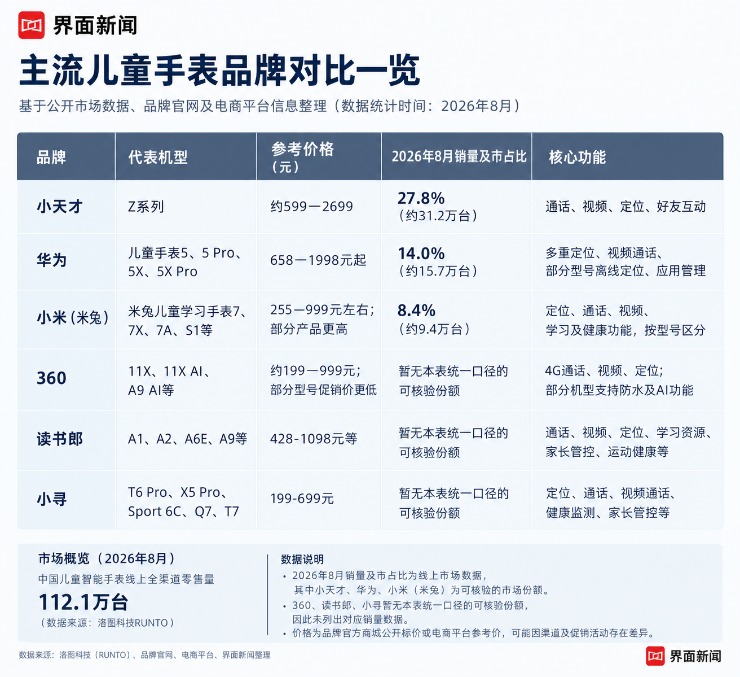
制图:界面新闻
小天才以不到三成的销量份额取得超过一半的销售额份额,说明其产品组合具有较强的高价位特征。界面新闻查询小天才天猫旗舰店发现,该品牌电话手表的价格从599元到2699元不等;华为产品价格从658元到2298元不等,小米米兔则从255元到971元不等。
从价格带看,小天才并不主要依靠低价取胜。对比同样具有品牌认知和技术能力的华为,以及在大众价位更有优势的小米,小天才的竞争力很大程度上来自产品之外的用户关系。
儿童手表的购买者和使用者并不是同一群体。家长通常关注定位、通话、续航、应用管理和隐私保护;孩子更在意能否与同学加好友、聊天,以及是否能够参与同伴间的互动。产品必须同时满足这两套需求,才有可能成为家庭的最终选择。
梦然的家庭正是如此,家长最初出于安全需求购买手表,但品牌选择没有经过复杂的参数比较,而是直接受到班级使用情况的影响。孩子希望使用小天才,是因为同学都在用,加好友方便。
这构成了儿童手表市场一种特殊的网络效应:用户越多,其他孩子加入同一品牌的动力就越强;新用户进入后,又进一步增加既有用户的社交价值。对家长而言,换一个品牌可能只是更换硬件;对孩子而言,却可能意味着与部分同学的互动方式发生变化。
这种关系很难仅靠提高定位精度或增加摄像头来复制。硬件可以被追赶,价格可以被调整,但一个班级里已经形成的使用习惯,需要更长时间才能改变。
华为正在尝试从产品功能和跨品牌连接两端寻找突破口。其儿童手表产品强调定位、影像、家长管理等功能,部分型号也开始支持跨品牌添加联系人。小米米兔则覆盖更大众的价格区间,为重视基础定位、通话和性价比的家庭提供选择。
两种路线分别对应家长侧的技术与安全需求,以及价格和基础功能需求。但如果孩子的社交关系仍集中在小天才的微聊和好友圈中,其他品牌就需要解决一个更现实的问题:即使产品更便宜或功能更强,孩子是否愿意使用?
市场数据已经显示出一些变化。2026年8月,小天才线上销量同比下降6%,华为销量同比增长34.7%。单月数据不能证明消费者已经因为社交争议而转向其他品牌,但至少说明,市场竞争并非静止不变,其他品牌仍在扩大自己的用户基础。
2027年新国标实施后,基础信息互通将成为行业必须面对的要求,但这不意味着小天才的社交壁垒会立刻消失。电话号码和昵称可以交换,不代表好友圈内容、群聊、视频通话和其他互动关系都能迁移。对于已经习惯某种交互方式的孩子来说,能否加好友只是第一步,能否持续使用仍然取决于功能体验和同伴选择。
对小天才而言,真正需要回答的问题是:如果基础通信越来越容易跨品牌实现,原本由用户规模带来的优势,能否继续转化为用户愿意付费的产品价值?它仍然拥有品牌认知、存量用户和成熟的社交使用习惯,但如果竞争对手也能提供相近的互动体验,单靠“同学都在用”形成的购买理由就可能减弱。
对华为、小米等竞争者而言,机会也不只是复制碰一碰加好友。它们需要在安全、价格、硬件体验和跨品牌通信之间找到更合适的组合,并让孩子在实际使用中感到方便。只有家长侧的优势与孩子侧的需求同时得到满足,才有可能真正转化为销量。
儿童手表市场接下来的竞争,或许将从“谁的社交圈更大”,转向“谁能在开放连接的同时提供更好的使用体验”。对家长来说,能够联系孩子、了解孩子的位置仍然是基础需求;对孩子来说,与同伴保持联系也是真实需求。两者并不必然冲突,关键在于品牌如何设计产品规则。
当跨品牌基础互通逐渐成为行业要求,儿童手表市场真正需要回答的问题也随之变化:品牌能否在降低社交门槛之后,仍然凭借产品体验获得家长和孩子的共同选择?
