
10月19日,南都·湾财社记者获悉,国内首批18只主动ETF正式获得证监会批复。从6月17日监管层在陆家嘴论坛释放政策信号,到7月17日18只产品正式上报,再到10月19日批文落地,主动ETF在四个月内完成了从制度框架到产品注册的关键跨越,境内ETF市场由此从“被动工具时代”迈入主动管理与被动工具协同发展的新阶段。
首批产品图谱:
沪深各9只,“均衡”“价值”“红利”成高频词
根据获批名单,18只主动ETF将在沪深交易所各上市9只,管理人覆盖易方达、华夏、南方、华泰柏瑞、鹏华、大成、永赢、富国、工银瑞信、平安、建信、国泰、华宝、招商、华安、汇添富、摩根资产管理、天弘等18家基金公司。
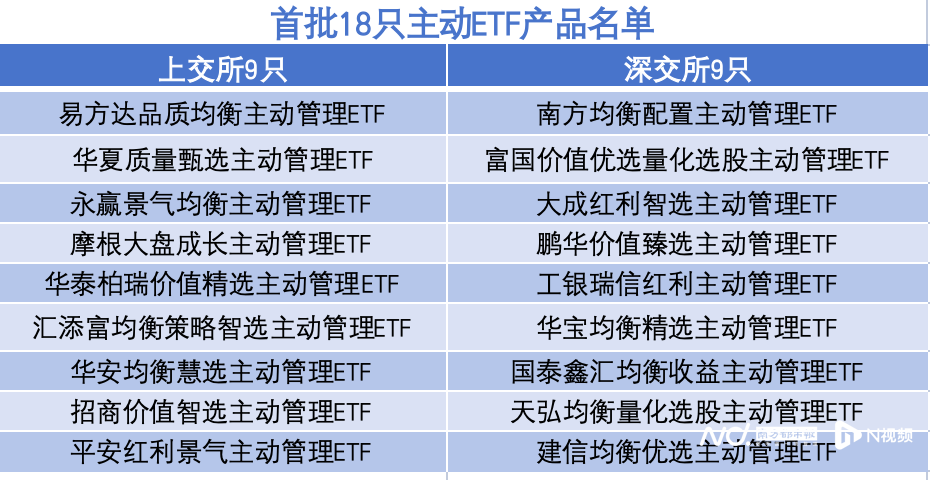
具体来看,拟在上交所上市的包括:易方达品质均衡主动管理ETF、华夏质量甄选主动管理ETF、永赢景气均衡主动管理ETF、摩根大盘成长主动管理ETF、华泰柏瑞价值精选主动管理ETF、汇添富均衡策略智选主动管理ETF、华安均衡慧选主动管理ETF、招商价值智选主动管理ETF、平安红利景气主动管理ETF。
拟在深交所上市的包括:南方均衡配置主动管理ETF、富国价值优选量化选股主动管理ETF、大成红利智选主动管理ETF、鹏华价值臻选主动管理ETF、工银瑞信红利主动管理ETF、华宝均衡精选主动管理ETF、国泰鑫汇均衡收益主动管理ETF、天弘均衡量化选股主动管理ETF、建信均衡优选主动管理ETF。
对比7月17日证监会官网披露的申报名单,18家管理人阵容及沪深各9只的分布保持一致,但部分产品名称在获批阶段有所调整。例如,易方达品质未来调整为品质均衡,平安行业优选调整为红利景气,南方大盘风格配置调整为均衡配置,华宝优选稳健股票调整为均衡精选,天弘价值优选调整为均衡优选,建信竞争优势调整为均衡优选等。从最终名称看,“均衡”“价值”“红利”成为高频关键词,多数产品定位稳健策略、强调分散持仓与较低换手;摩根大盘成长、永赢景气均衡等则保留了一定的成长风格色彩。
南开大学金融学教授田利辉在接受南都·湾财社记者采访时表示,主动ETF的核心在于实现“阿尔法能力”与“ETF工具属性”的深度融合。“相比传统场外主动基金,它具备高透明度、低费率和日内实时交易的优势;相比被动ETF,它打破了单纯跟踪指数的局限,允许基金经理通过主动选股和择时获取超额收益。”在田利辉看来,其差异化优势在于“进可攻、退可守”,既保留ETF交易工具的灵活性,又赋予管理人发挥主动管理能力的空间。
晨星(中国)基金研究中心分析师王珊此前接受南都·湾财社记者采访时也指出,目前场内ETF以被动指数产品为主,同质化现象明显。主动ETF的推出将弥补场内完全主动管理产品的空白,与被动ETF、指数增强ETF形成差异化互补,构建类型多元的多层次ETF生态体系。
每日PCF披露强化透明约束
基金公司差异化布局
主动ETF全称为主动管理交易型开放式基金,指基金管理人自主选择投资策略、不以跟踪特定指数为投资目标,并在交易所上市交易的ETF。与指数ETF最核心的区别在于是否以跟踪特定指数为主要目标。运作上,主动ETF既保留ETF的场内实时交易、每日披露申购赎回清单(PCF)等工具属性,又赋予基金经理主动选股、动态调仓空间。
“每日披露PCF清单是对投资者知情权的极致保护。”田利辉对记者表示,相比传统基金按季披露的滞后性,这种透明度让投资者能实时监控持仓变化,有效规避“风格漂移”和“黑箱操作”风险。王珊也指出,每日披露PCF清单让投资者可以清楚掌握基金当天的真实持仓结构,做出更为理性的投资决策;同时,基金经理需要保持投资风格稳定、遵守投资纪律,能有效防范风格漂移。
在首批产品中,基金公司的策略定位已显现差异化。平安红利景气主动管理ETF拟任基金经理刘榕俊表示,当前A股天然波动较大,行业、风格切换频繁且剧烈,单一赛道押注的脆弱性已被市场反复验证。“红利底仓+景气增强”是震荡分化市中较具适应性的解法:红利底仓重点关注银行、保险、家电、公用事业等方向,景气增强部分聚焦人工智能产业链,并兼顾先进制造、智能制造等长期成长领域。该产品还将科技仓位与基金净值表现挂钩并设置配置上限,净值安全垫充足时适度增加科技仓位,回撤明显时收缩并转向红利防守。此外,产品设置了季度可评估分红条款。
南方基金则表示,主动ETF是公募基金行业的一次重大创新,公司已完成投研制度、技术系统、风控流程等全流程升级,并搭建“主动基金经理+ETF运营”双轨管理模式,以适配主动股票ETF对投研灵活性与ETF运作纪律性的双重要求。南方均衡配置主动管理ETF执行分散持仓、低换手率规则,力求兼顾超额收益潜力与组合稳定性。
全球主动ETF持续扩容
境内ETF生态补上关键一环
主动ETF的落地也有全球趋势可参照。据ETFGI数据,截至2026年6月底,全球主动ETF资产规模达2.56万亿美元,2026年上半年净流入5008.8亿美元;截至8月底规模进一步升至2.72万亿美元,连续77个月实现净流入,近十年规模年均复合增长率超过50%。在美国约5000只ETF中,主动型数量已超过被动型据此前披露数据,截至2026年年中,境内ETF市场规模已近5万亿元;首批18只主动ETF获批,被视为落实陆家嘴论坛“打造被动与主动协同发展、覆盖多元资产的完整ETF生态”部署的具体举措。
从7月17日上报到10月19日获批,首批试点的高门槛也保证了参与机构综合能力。根据沪深交易所业务指引,主动ETF管理人需满足公司治理健全稳定、最近3年无重大违法违规行为,具备5年以上主动权益公募基金管理运作经验且近3年平均主动权益公募基金管理规模不低于100亿元,并拥有成熟ETF运作团队、完备技术系统与健全风控制度等条件。
受访专家认为,主动ETF的推出对境内资本市场具有多重深远意义。产品层面,它填补了场内完全主动管理权益类产品的空白,为投资者提供了更为精细化的资产配置工具。行业层面,主动ETF的高透明运作机制将推动公募基金进一步夯实投研实力、拓宽权益产品供给边界,推动行业从“规模扩张”转向“能力深耕”。在资金层面,主动ETF适配了保险、养老金等长线机构配置需求,有助于持续引导中长期资金入市。
有行业人士以单只产品约20亿元的发行规模为假设测算,首批18只产品合计有望为A股带来近360亿元增量资金,实际发行规模以最终募集结果为准。首批产品的长期表现,不仅关乎18家管理人的主动权益品牌,也将为这一创新品类在中国市场的策略生态定下基调。
