
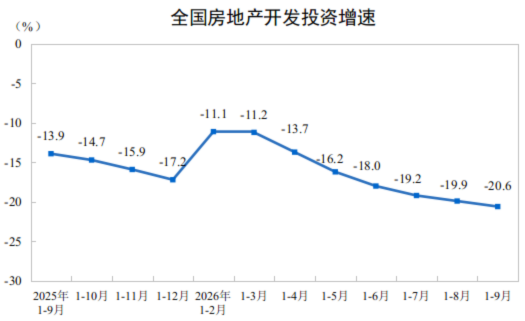
10月19日,国家统计局发布2026年1—9月全国房地产市场基本情况。1—9月,全国房地产开发投资约5.34万亿元,同比下降20.6%。在开发端“做减法”的同时,交易端却呈现出明显的结构性“置换”——随着二手房交易占比突破50%,我国房地产已正式迈入“存量时代”。
广东省住房政策研究中心首席研究员李宇嘉指出,一二手房交易量合计同比降幅已收窄至个位数,市场探底触底的态势明显。
二手房活跃度明显高于新房
图/国家统计局网站截图
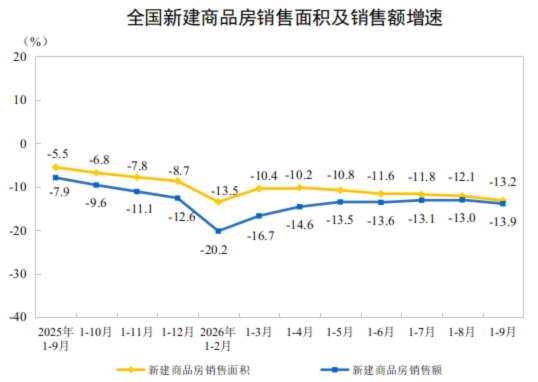
国家统计局数据显示,1—9月,新建商品房销售面积约5.65亿平方米,同比下降13.2%;其中住宅销售面积下降13.8%。新建商品房销售额约5.38万亿元,下降13.9%;其中住宅销售额下降13.7%。根据住房和城乡建设部数据,1—9月,二手房交易网签面积约6.17亿平方米,同比增长10.7%。由此可见,二手房市场活跃度明显高于新房市场。
广东省住房政策研究中心首席研究员李宇嘉表示,1—9月,16个省(区、市)二手房网签交易量超过新建商品房,20个省(区、市)二手住宅网签交易量超过新建商品住宅。如果将一手房和二手房交易量合计,无论是9月份还是1-9月份,同比降幅都收窄到个位数,探底触底的态势明显。
9月,在国务院新闻办公室举行的“开局起步‘十五五’”系列主题新闻发布会上,住房和城乡建设部房地产市场监管司司长张雪涛表示,当前,房地产市场出现了“两个转变”。一个是房地产市场供求关系发生重大变化;一个是房地产进入存量时代,二手房交易占比从2020年的27%提高到2025年的46%,今年前8个月已经达到52%,占比超过50%标志着房地产市场进入存量时代。
值得关注的是,国家统计局数据显示,9月末,新建商品房待售面积约7.48亿平方米,同比下降1.5%。其中,待售3年以下面积约5.42亿平方米,下降5.0%。
对此,李宇嘉表示,全国新房待售面积同比连续7个月下降,且降幅持续扩大,其中住宅新房待售面积同比下降0.7%,连续2个月下降。待售下降,一方面是前期从源头上主动控制供地和开工,落实控增量、去库存;另一方面,积极优化供给结构,在增加适销对路的好房子的同时,积极控制同质化、低水平的供给。
“9月份,重点城市二手房挂牌量持续下降,四个一线城市9月末二手房挂牌量合计41.18万套,较4月末的42.53万套减少1.35万套,降幅3.19%。北京主要中介机构挂牌房源较年初下降12%;武汉二手住房挂牌量同比减少约19%。”李宇嘉认为,挂牌量减少,一方面是价格企稳提振预期,撤牌现象较多,另一方面是前期二手房交易活跃,明显消化了挂牌量。
房地产开发投资同比降两成
图/国家统计局网站截图
国家统计局发布的房地产开发投资完成情况显示,1—9月,全国房地产开发投资约5.34万亿元,同比下降20.6%;其中,住宅投资约4.11万亿元,下降20.5%。
1—9月,房地产开发企业房屋施工面积约56.52亿平方米,同比下降12.8%。其中,住宅施工面积约39.26亿平方米,下降13.2%。房屋新开工面积约3.40亿平方米,下降24.9%。其中,住宅新开工面积约2.48亿平方米,下降25.4%。房屋竣工面积约2.33亿平方米,下降25.1%。其中,住宅竣工面积约1.63亿平方米,下降26.6%。
从房屋新开工与房屋竣工面积来看,降幅均超过两成,显示房企在投资端仍保持审慎。中指研究院的监测数据印证了这一趋势:1—9月100家房企拿地总额5785亿元,同比下降20.5%,降幅较1—8月扩大2.7个百分点。该机构分析指出,8月28日商品住房销售制度改革落地后,预售门槛提高至主体结构封顶,项目从拿地到回款的资金占用周期明显拉长,房企拿地和开发的资金门槛随之抬升,9月投资拿地趋于谨慎。
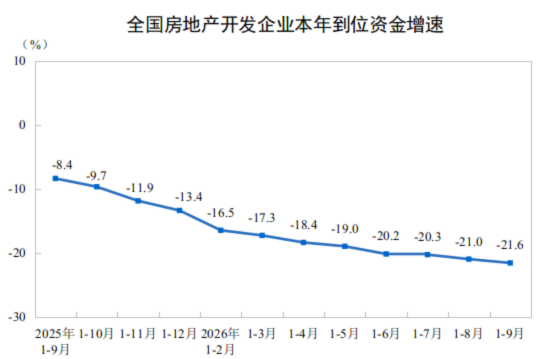
房企到位资金是决定房企投资的关键因素之一。在房地产开发企业到位资金方面,国家统计局数据显示,1—9月,房地产开发企业到位资金约5.68万亿元,同比下降21.6%。其中,国内贷款7624亿元,下降33.1%;自筹资金约2.06万亿元,下降21.4%;定金及预收款约1.8万亿元,下降14.8%;个人按揭贷款7678亿元,下降22.1%。
图/国家统计局网站截图
近一个月以来,房地产市场迎来多项具有长期影响的基础性制度调整。包括财政部等三部门发布房贷贴息政策,明确自10月1日起,符合条件的居民房贷可享受1个百分点的贴息支持。另外,截至10月18日,已有北上广深、杭州、天津、武汉、宁波8城出台商品住房销售制度改革细则,“新老划断、分类施策”的制度框架正由点及面、逐步推开。
中指研究院指数研究部总经理曹晶晶表示,四季度,房地产市场预计延续筑底态势,房贷贴息政策或带动部分城市住房需求加快释放。“8·28”新政的传导是后续市场的重要主线:四季度地方细则落地和年末土地供应高峰期的土拍表现值得关注,最小交付单元、土地款分期缴纳、过渡期安排等政策将直接影响企业投资能力和意愿。
