一周热点事件
一、国内宏观热点
建设健康中国:全国卫生与健康大会12日至13日在北京召开。中共中央总书记、国家主席、中央军委主席习近平出席会议并发表重要讲话。他强调,“十五五”时期是实现到2035年建成健康中国目标的关键时期,要坚定不移走中国特色卫生与健康发展道路,贯彻新时代卫生与健康工作方针,扬优势、固基础、补短板、强弱项,推动卫生与健康事业高质量发展,不断提高人民健康水平,确保健康中国建设取得决定性进展。
加快发展新质生产力:中共中央、国务院印发《关于发展新质生产力的意见》。意见提出,全面实施“人工智能+”行动。推进人工智能对传统产业的改造,加快推进智能网联新能源汽车、人工智能手机和电脑、人形机器人等新一代智能终端场景应用。加快人工智能等数智技术创新,突破基础理论和核心技术,强化算力、算法、数据等高效供给。因地制宜、分业施策布局国家人工智能行业应用中试基地和高价值应用场景,大力推动人工智能在各行业应用。
潘功胜最新发声:据央行消息,2026年10月15日,二十国集团(G20)在泰国曼谷召开今年第三次G20财长和央行行长会议。中国人民银行行长潘功胜出席会议并发言。潘功胜表示,中国人民银行将继续实施好适度宽松的货币政策,为中国经济稳定增长和金融市场的平稳运行营造良好的货币金融环境。
央行数据:据央行数据,9月末,广义货币(M2)余额359.63万亿元,同比增长7.2%。狭义货币(M1)余额116.76万亿元,同比增长3.2%。流通中货币(M0)余额15.02万亿元,同比增长10.6%。前三季度净投放现金9221亿元。2026年前三季度社会融资规模增量累计为27.46万亿元,比上年同期少2.63万亿元。前三季度人民币贷款增加11.52万亿元。
二、海外宏观热点
美国CPI高于预期:美国9月消费者价格指数(CPI)同比增长3.7%,预估为3.6%,前值为3.4%。9月CPI环比增长0.6%,预估0.6%。美国9月核心CPI同比增长2.6%,预估为2.5%,前值为2.4%。美国9月核心CPI环比增长0.3%,预估为0.2%,前值为0.3%。交易员增加对10月美联储加息的押注,同时预计到2027年底美联储还将加息三次。
美国9月PPI同比增长远超预期:美国9月PPI同比增长6.3%,预估5.3%,前值5.4%。美国9月PPI环比增长1.3%,预估0.6%。美国上周初请失业金人数为19.9万人,预期20万人,前值由19.7万人修正为19.8万人。
胡塞武装称再次袭击沙特机场和空军基地:当地时间12日,也门胡塞武装军事发言人叶海亚·萨雷亚发表声明称,当天晚间,也门胡塞武装使用一枚弹道导弹袭击沙特首都利雅得的哈立德国王国际机场,并声称导弹精准命中目标。
三、热点产业动向
汽车:针对网络反映的“尊界V800汽车刹车踏板支架断裂问题”,工业和信息化部、中央网信办、市场监管总局高度重视,在前期调查工作基础上,成立联合调查组开展核查,并依法依规处理。有关情况将及时公布。
房地产:全国重点城市商品房销售相关改革落地,进一步扩围。10月15日,深圳、杭州出台商品住房销售制度改革相关细则,叠加此前已出台细则的北京、上海、广州、武汉、天津,目前全国已有7个重点城市落地该类改革方案。从已公布的政策看,上述7城改革方向基本一致,均围绕提高预售门槛、支持现房销售、优化项目融资和土地出让规则展开。
短剧:据报道,字节跳动旗下短剧应用PineDrama交出阶段性成绩单。据Sensor Tower数据,PineDrama上线约9个月后累计下载量突破1亿,日活跃用户约700万,成为海外短剧赛道增长最快的应用之一。截至2026年9月,该应用每月仍有超过1700万新用户涌入,在巴西、印尼等市场连续登顶当地应用商店总榜。
苹果智能:苹果董事会执行主席蒂姆·库克在上海走访,在谈及Apple Intelligence(苹果智能)相关问题时,库克表示苹果智能及相关阿里千问大模型确已获得批准,将在十月晚些时候发布测试版本,其中包含实时翻译、书写工具、照片清除工具等首批苹果智能功能,但是Siri AI这次不包括在内。
资产表现回顾
本周,A股集体回调,沪指下跌2.56%,沪深300下跌3.4%,中证1000大跌6.62%;恒生指数横盘整理,恒生科技指数跌超2%。
本周10年期国债活跃券收益率下行3.85BP;10Y美债收益率下行16BP。
美股走势分化,道琼斯指数上涨0.67%,纳斯达克指数大跌超4%;德国DAX指数上涨2.13%,韩国股市暴跌14.46%,日本股市跌超5%;黄金本周下跌0.71%,布伦特原油主连上涨4.99%;比特币收跌。
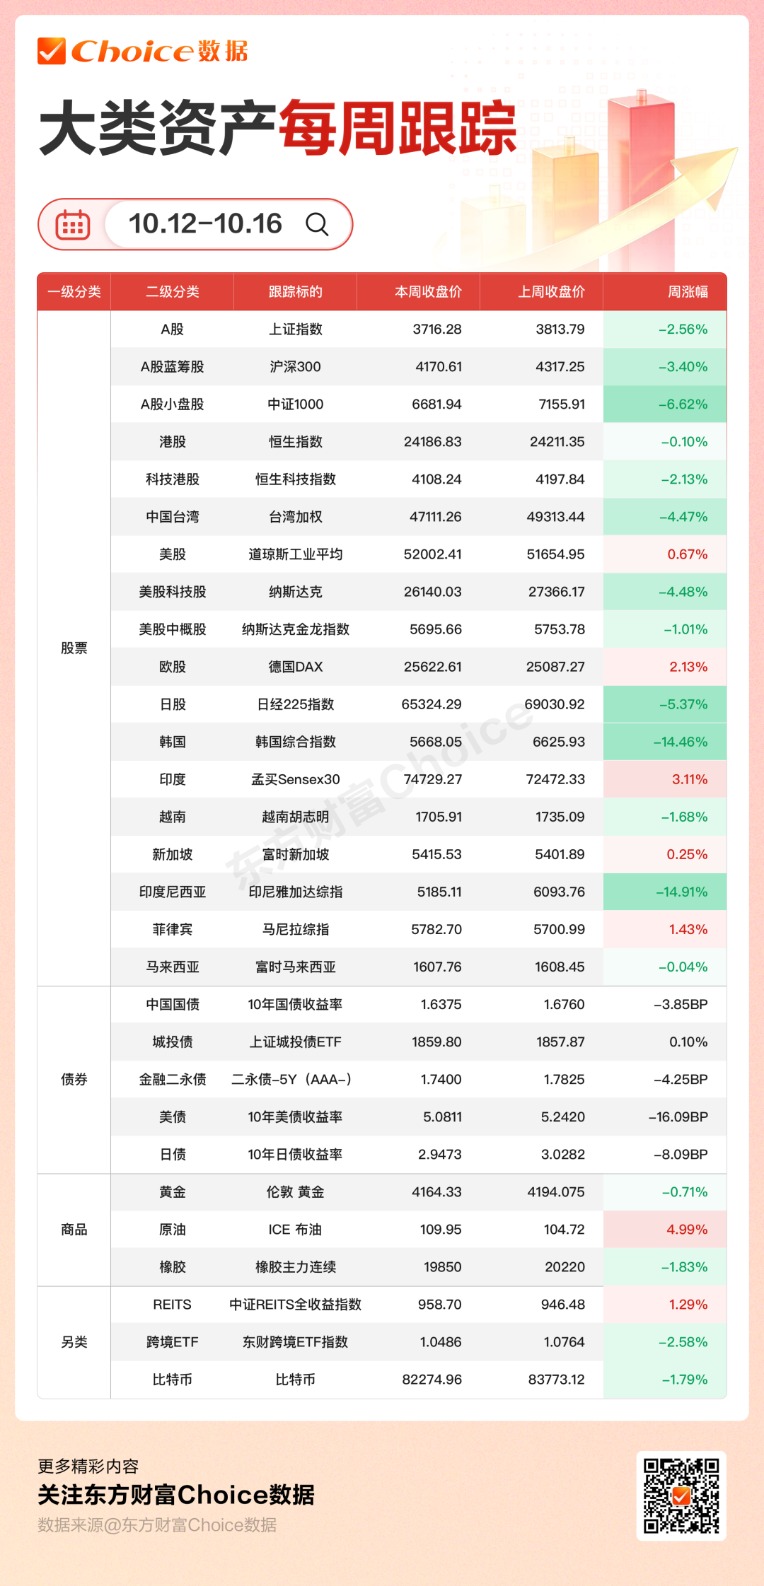
数据来源:Choice数据
机构后市观点
一、权益市场
东方财富证券:A股市场风险偏好可能已过度下修,短期有望企稳反弹。上证指数近期企稳,交易拥挤度有所释放,证监会座谈会也有助于提振风险偏好。年底前双创仍有望出现较明显反弹。后续关注三季报与AI商业化兑现,以及油价、美债利率变化;若10月美联储维持利率不变,相较此前加息担忧也属积极变化。
华泰证券:股指处于关键点位,宽基ETF成交放量,约束短期下行风险。当前事件季、业绩期与投资者心态相互交错,市场没有形成稳定预期,整体操作难度仍较高。后续核心关注点依次是年金养老金等机构行为、量能能否重回2万亿、业绩期AI硬件等方向的业绩成色、外部美联储加息节奏。但整体来看,目前还难以看到足够的有利条件,暂时不宜过度乐观,建议投资者保持中性仓位或观望心态。
招商证券:市场反弹之后,配置核心由远期空间转向分子端景气兑现。未来3-6个月行业配置的核心思路在于:高利率阶段关注分子端的优势,其次看筹码结构是否健康;利率转跌优先考虑科技宽度;待后续国内政策接力再进一步向内需扩散。主要有三大机会。机会一:10Y确认转跌后的科技宽度修复——确定性最高的一轮交易;机会二:内外共振下的内需与顺周期扩散——2024年9月经验的再检验;机会三:反常识的券商——指数回撤后的政策价值。
中国银河证券:全球权益预计延续震荡分化,美股进入三季报披露窗口期,观察AI产业链的收入利润及资本开支回报;A股和港股预计以结构性机会为主,兼顾科技成长与高股息资产。
二、债券市场
华泰证券:四季度GDP增速有望在政策支撑下小幅企稳,债市后续或面临宽信用、信贷数据、新政策博弈等扰动,但实际幅度预计都有限。考虑到货币政策呵护、跨季后理财增配等现实条件,债市大方向依然偏有利,调整仍是配置机会。操作上,保持超长利率债、中长久期信用债和存单组合不变,但期限利差、信用利差全面压缩之后,需要提升灵活性和敏感性。
中国银河证券:整体来看,资金面宽松与基本面弱修复的格局尚未发生根本变化,但供给压力上升与增量政策落地可能带来阶段性扰动,叠加跨季后机构行为分化,配置盘虽有所回补,交易盘做多动能却有所放缓,公募高久期敞口与超长端利差低位也使进一步博取资本利得的空间受到约束。
国金证券:预计10月下旬前资金面有望持续处于舒适状态,DR001有望维持在1.35%以下,但下旬供给扰动需关注。资金面方面,下旬MLF到期、政府债供给、税期和跨月等压力集中,但预计央行将予以流动性呵护,关注同业存单是否进一步降价。
三、其他市场
中金公司:美国9月CPI季调环比上涨0.6%,同比上涨3.7%;核心CPI环比上涨0.3%,同比上涨2.6%,均较上月反弹,且超出市场预期。货币政策方面,通胀反弹强化了美联储继续加息的必要性,但由于近期美债收益率上行、美元走强,金融条件已部分收紧,美联储或保持耐心。我们预计10月仍可能暂停加息,12月再度行动。不过,加息节奏放缓并不意味着货币政策转向宽松,未来一年,美联储或仍将维持偏紧的政策立场。
中信建投证券:展望未来,市场已充分定价近端加息预期,只要美联储不释放持续加息信号,黄金利空出尽后有望触底回升:9月加息,则属于靴子落地;若不加息,短期利率压力缓解与黄金的信用对冲有望形成共振,支撑金价回升。
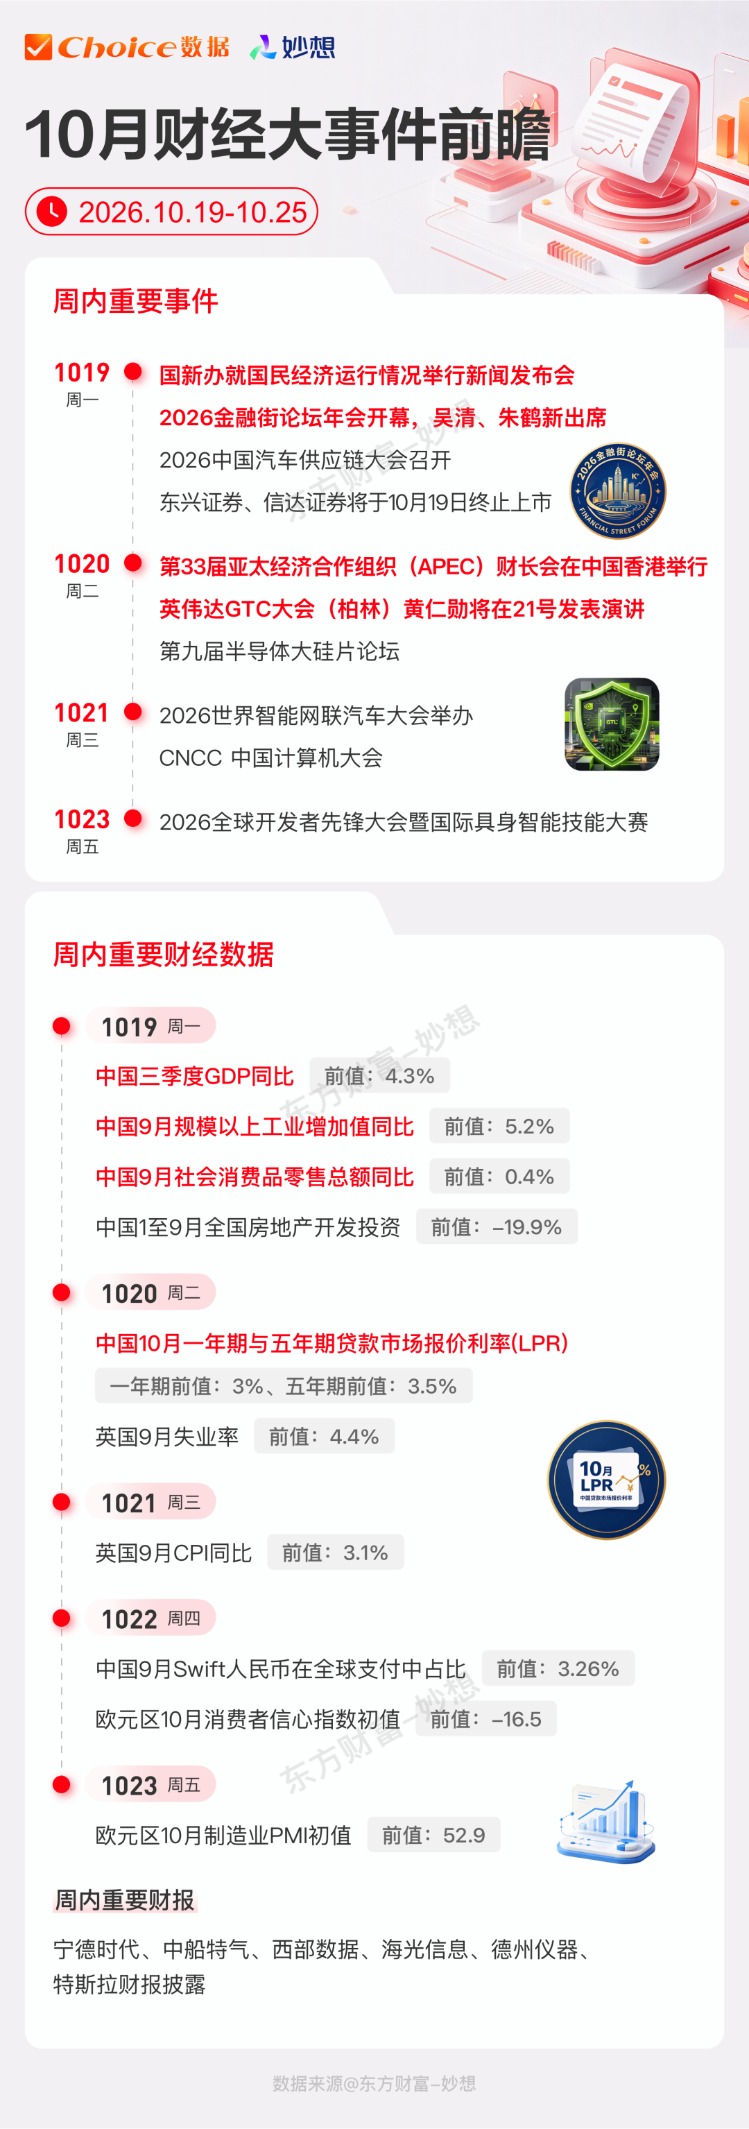
一图总览下周大事