
一、当前市场正在消化的悲观预期:1. AI产业远期展望没有普遍算力通胀,当前产业正在加速纠偏。海外CSP龙头融资受挤压,既是信用风险担忧,也是流动性短缺影响。压力自然向算力通胀链传导。2027年的AI资本开支增速下行担忧更顽固。算力通胀链突破供给瓶颈亦是大势所趋。2. 海外资产配置环境不利,宏观约束产业的线索增加。3. 资金供需环境不利,10月各类资金均有所减仓。
调整波段已客观存在,调整的过程也是消化悲观预期的过程。我们梳理当前市场面临的中期问题:1. 算力通胀产业趋势扰动。AI产业远期展望中没有普遍的算力通胀。当下一系列产业变化,可以视作产业正在加速自我纠偏。算力通胀主导的阶段有机会,算力通缩主导的阶段也有机会(AI应用爆发),而中间的过渡阶段可能是一个逆风期。我们看到的问题包括:(1) 海外CSP龙头CDS普遍上行,融资受挤压,既是信用风险担忧发酵,也反映了美联储紧缩趋势下,新增融资需求容易引发利率冲击。CSP龙头受挤压,压力自然向算力通胀链传导。(2) 目前的资本开支增速预期,是27年低于26年,28年继续回落。类似的预期,在25年底展望26年阶段也出现过。而眼下这一次,还叠加了融资约束和电力约束的担忧,资本开支增速下行担忧更顽固,潜在突破口更少。(3) 算力通胀链资本开支扩张没有强约束,供给瓶颈逐步被突破是大势所趋。全球范围看,AI大模型和应用端对利好反映仍较积极,但算力通胀链凝聚新共识难度较高。近期美股强于亚太股市,美股内部大模型、CSP和软件跑赢硬件。
2. 海外资产配置环境不利。资源民族主义推高通胀,全球面临通胀约束的环境下,地缘扰动更容易加剧。这使得高油价和高美债收益率有韧性。当前,全球经济治理思路分歧增加。加息抗通胀、财政纪律整肃、经济结构矛盾治理、经济总体平稳运行需要权衡,却难以兼顾。传统货币政策框架和资产价格的矛盾已非常突出。美债收益率高企对资产价格的伤害,短期仍在演绎。
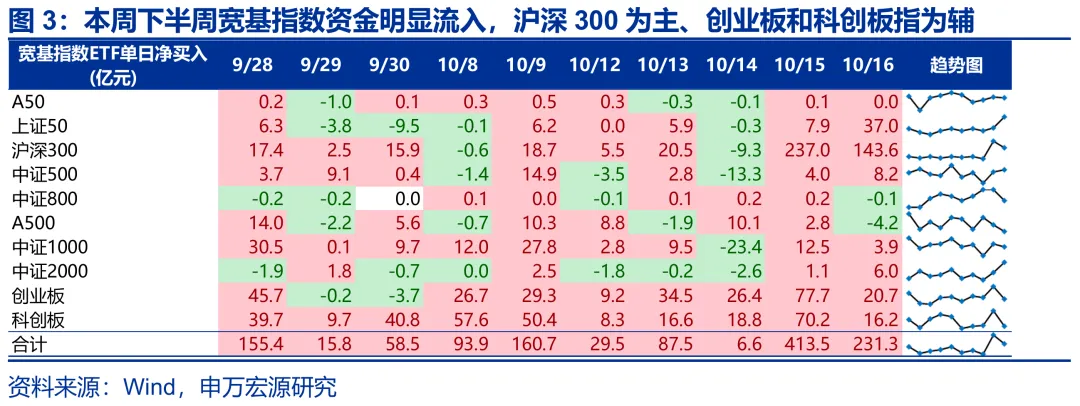
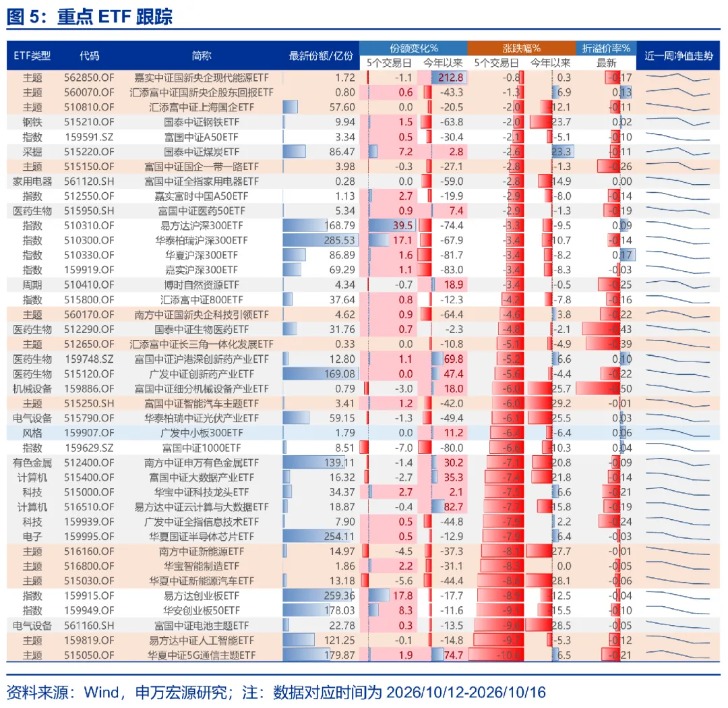
3. 资金供需环境不利。短期宏观和产业线索偏逆风,调整波段,资金负循环再演绎,10月各类资金均有所减仓(中小保险、年金、固收+守关键盈亏平衡,主动公募调仓减仓,私募反弹仓位再调整)。现阶段,进攻性方向还在减少,进攻性资金匮乏的格局延续。
二、现在已经过了确认调整波段的阶段,应更多讨论调整波段中的定位。调整到目前,长期性价比出清已有时间表,短期性价比改善已见成效。指示短期极高性价比的指标不断增加。距离各类性价比指标统一指向短期反弹需求的状态也已不远。短期调整已处于尾声阶段。
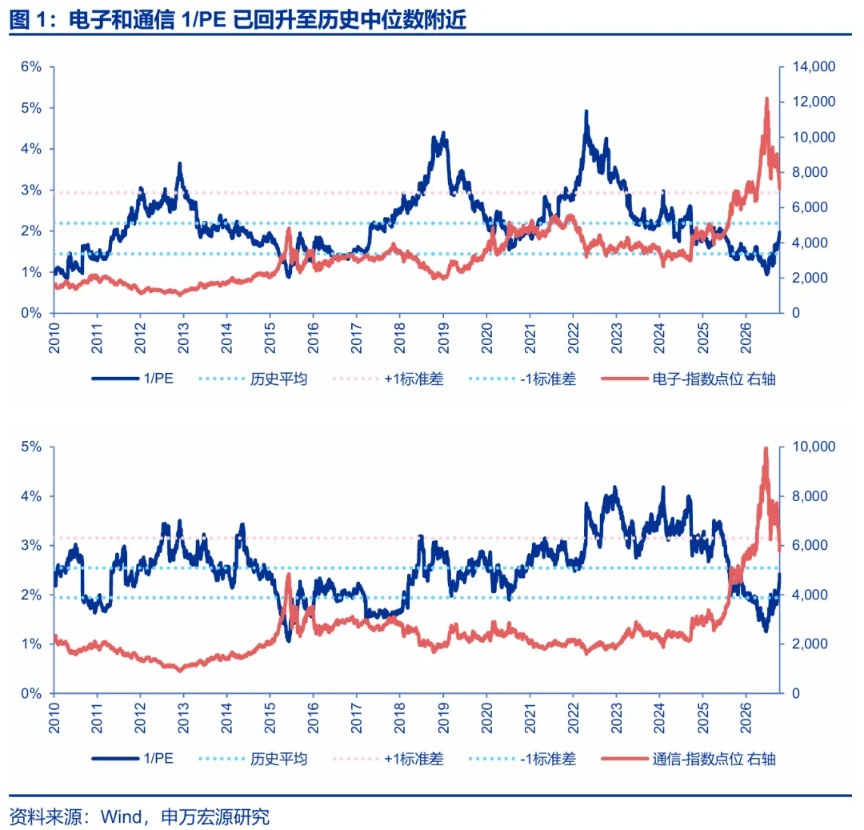
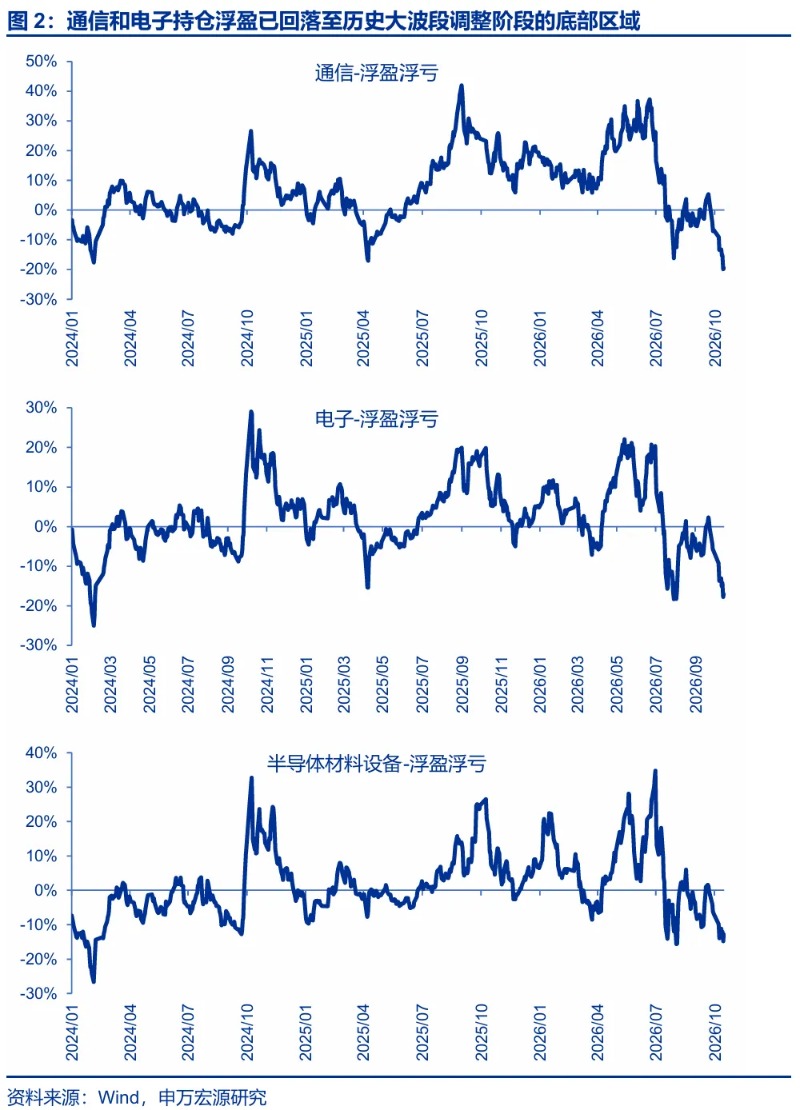
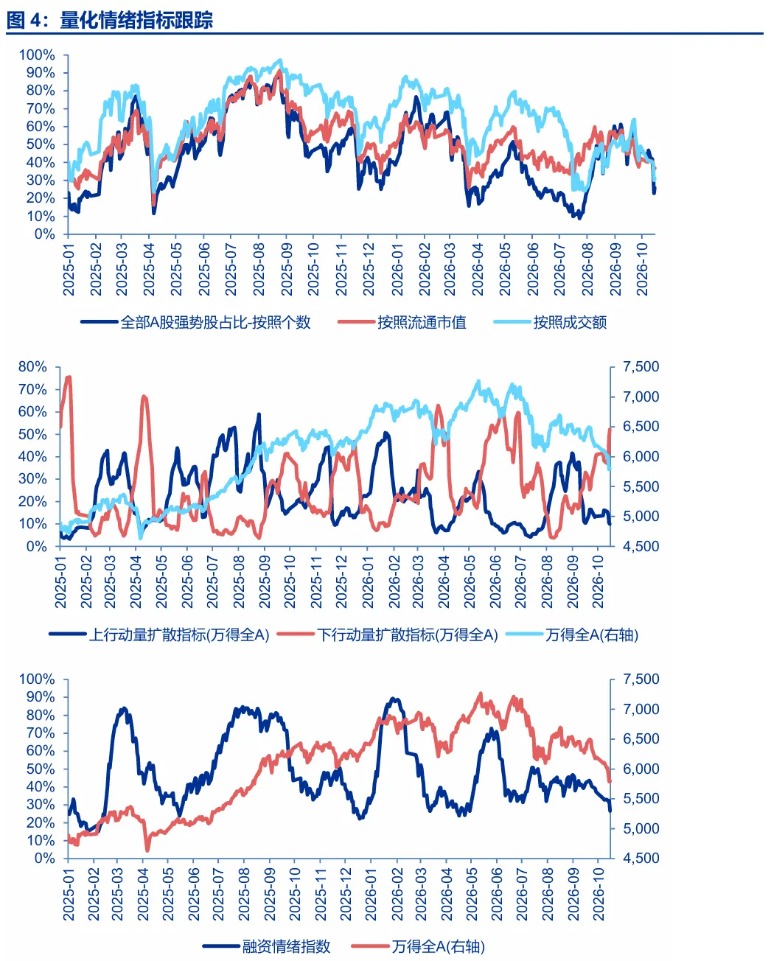
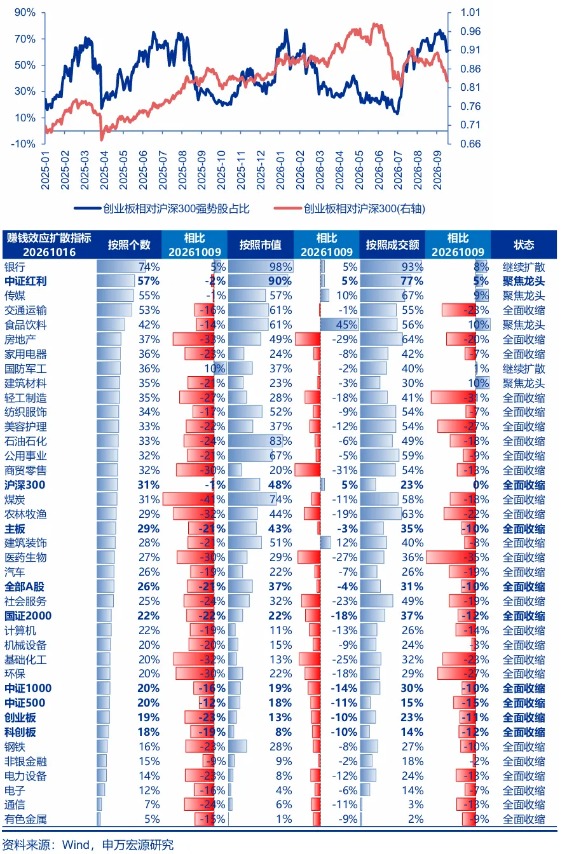
现在已经过了确认调整波段的阶段。通过确认大波段调整,来讨论后续调整空间更偏向是循环论证,并非有效方法。现阶段,应更多讨论调整波段中的定位。调整的过程一定是后续下跌空间收窄的过程。我们提示:1. 长期性价比出清已有时间表。目前电子和通信1/PE已回升至历史中位数附近。26年三季报披露,通信静态估值将低于历史中位数,此时27年增速相对26年改善,且远期没有明确回落预期的方向可能分化走强;26年报披露,通信静态估值将接近历史低值,此时可推演的未来看不到必然负增长,资产价格就应有强韧性。这可能是一个中周期、甚至长周期低位区域的线索。2. 短期性价比指标已见成效。通信和电子持仓浮盈已回落至历史大波段调整阶段的底部区域,下行动量效应已上升至历史高位,电子通信等算力通胀代表性行业,赚钱效应也收缩至了历史极低位区域。另外,各类资金均有所减仓,也是短期性价比有效改善的信号。还未有效出清的短期性价比指标,主要是交易拥挤度类,以及相对赚钱效应类。距离各类性价比指标统一指向短期反弹需求的状态也已不远。这指示短期调整已处于尾声阶段的定位。
短期调整尾部区域,稳定资本市场预期政策发力正当时,发力方向更偏成长,对短期快速企稳更有利。而若发力方向持续偏价值,且交易筹码出清受限,仍需关注调整尾部反复。
重申我们长期、中期、短期波段定位的推演:长期,A股处于两个大波段上涨之间的震荡休整期。中期,震荡休整波段延续,且仍偏向于弱势震荡阶段。短期,市场已超跌,小级别反弹可期。
三、短期AI链仍偏逆风,但中期机会增加阶段,有效的AI链审美不变:1. 少数基本面预期能够超过6月底的方向。2. 27年景气相对26年继续改善的,可能是业绩 + 回调消化估值后,分化走强的方向。3. 重视科技主题和非科技主题的投资机会。
非科技跑赢时间拉长,高股息绝对收益时间拉长。非科技方向重点不变:CXO、创新药、房地产、煤炭、航运、贵金属、工业金属和基础化工。高股息和科技赛道是“跷跷板效应”,据此关注银行和公用事业。在市场重回强势线索显现前,仍可以基于防御持有高股息。
风险提示:海外经济衰退超预期,国内经济复苏不及预期。
