
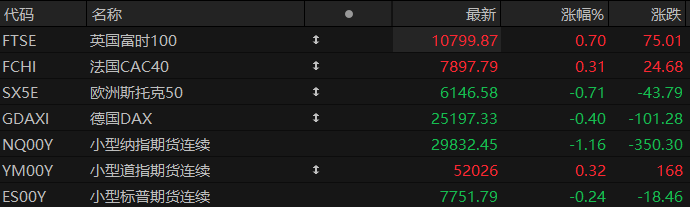
周四盘前,受隔夜美国9月CPI同比涨3.7%超预期的影响,市场重燃加息担忧;叠加全球AI芯片抛售潮延续,三大股指期货涨跌不一,欧洲主要指数走势分化。截至发稿,纳斯达克100指数期货跌1.16%,道指期货涨0.32%,标普500指数期货跌0.24%。
大宗商品方面,截至发稿,布伦特原油下跌1.08%,报104.91美元/桶;WTI原油上涨0.29%,报95.37美元/桶。现货黄金上涨1.12%,至每盎司4,149.83美元。
个股方面,大型科技股盘前多数下跌,英伟达、亚马逊、Meta、特斯拉跌超1%,微软、谷歌小幅走低,苹果逆势上涨约0.75%。台积电第三季营收同比增50.9%、净利同比增68.7%均超预期,但受2纳米初期量产拖累,毛利率环比降1.3个百分点至66.4%,盘前跌超2%。
芯片股普跌,SK海力士跌近7%,闪迪、西部数据、希捷科技跌超5%,美光科技跌近5%,英特尔跌超4%,AMD跌超3%,高通、英伟达、博通均跌近2%。
光通信股同样受挫,AXT Inc跌超7%,Credo Technology跌超6%,Coherent跌超5%,迈威尔科技、Astera Labs、康宁、Lumentum均跌超4%。
隔日集中遭到抛售的AI基础设施股盘前延续跌势,CoreWeave跌超4%,此前一度跌近7%;Nebius跌超3%,甲骨文跌近2%,戴尔科技跌超4%。
美国9月生产者价格指数(PPI)将于北京时间周四20:30公布。这份数据将成为市场在11月中期选举前评估柴油价格飙升及其通胀影响的重要参考。
8月柴油价格已出现大幅上涨,而燃料成本从生产、运输环节传导至消费者端通常存在时间差,企业端的价格压力可能仍在积累。柴油价格的变化更多体现在PPI中,而非立即出现在CPI中。生产者价格数据可以为消费者价格的未来走势提供早期线索,但此前的PPI尚未完全反映柴油涨价的全部影响。这也是周四PPI受到关注的原因:市场不仅要看整体指数,还需要判断柴油成本上涨是否开始更广泛地影响生产者售价。
热点要闻
黄金牛市何时终结?系统性风险恐慌消退,利率重新占据主导
瑞士私人银行嘉盛银行(Bank J. Safra Sarasin)资深投资策略师Thomas Bollinger在最新研报中指出,自1971年布雷顿森林体系瓦解以来,黄金经历了三轮完整的长周期,每一轮的终结都不是因为问题被解决,而是因为市场最坏的担忧被消除——届时,黄金作为“B计划”的吸引力迅速瓦解,利率重新成为定价主导因子。
本轮黄金上行周期自2019年启动,目前已进入第七年,实际金价年化回报达12.3%。驱动这一轮周期的两大支柱——地缘政治分裂导致美元体系可及性下降,以及高政府债务引发的通胀稀释担忧——目前均未出现实质性缓解。Thomas Bollinger在研报结论中明确写道,本轮周期的终结“很可能还没有发生”。
分析认为,这表明黄金在多资产组合中的价值并非来自分散化效果,而是来自对系统性风险的保护;减仓黄金的信号,不是某个价格水平,而是地缘紧张缓和、财政整固推进,以及金价与美债实际利率重新回归负相关关系。
美债收益率飙升,美国经济与股市还能撑多久?AI或成最脆弱一环
全球债券收益率攀升至数十年高位,但经济与市场迄今展现出异乎寻常的韧性。随着欧洲主权债券市场等领域压力初现,这一韧性能否持续,成为市场最迫切的追问。
高盛最新研究报告汇集了国际货币基金组织、穆迪分析及高盛经济学家的多方研判。IMF顾问Tobias Adrian持审慎乐观立场,认为只要收益率上行不失序加速,全球经济有望延续抗压态势;高盛经济学家则预计高利率对美国经济增长的拖累将相对温和,2027年约为0.2个百分点,但若收益率持续维持当前水平,拖累效应将扩大逾一倍至0.5个百分点。穆迪分析首席经济学家Mark Zandi的判断明显更为悲观——他直言美国经济"脆弱"而非"韧性",并将经济彻底失控的概率估计在三分之一左右。
在市场层面,高盛策略师总体认为银行体系和股票市场尚不构成系统性隐患,但警告称若收益率进一步走高或利率波动率持续高企,风险资产将面临日益沉重的压力。各方视角的最大公约数指向同一个核心问题:高度互联、杠杆叠加的AI投资热潮,究竟能否经受住高利率环境的持续考验。Zandi发出了最为直接的警告:若利率在当前水平或更高水平上再持续一两个季度,"AI可能成为经济中率先崩溃的那个环节"。
摩根大通警告:本轮科技股暴跌与7月截然不同!散户放弃抄底,逼空弹药已枯竭
摩根大通最新研究报告指出,当前AI基础设施股票的下跌环境明显劣于去年7月的那轮调整,散户投资者迄今缺乏"逢低买入"行为,叠加回购流量悬崖、空头仓位稀薄以及杠杆ETF规模偏高等多重不利因素,令本轮反弹的技术支撑基础远比上次脆弱。
摩根大通全球市场策略团队10月14日发布的《资金流动与流动性》报告,以韩国存储芯片股为代表的AI基础设施板块近期再度承压,导火索同样是市场对竞争的担忧——与去年7月如出一辙。
然而,摩根大通策略师Nikolaos Panigirtzoglou领衔的团队在逐一比对资金流向、空头仓位、ETF结构及企业回购等关键指标后得出结论:当前市场缺乏去年7月那轮调整后推动股价快速修复的多项关键催化剂。
报告同时指出,尽管近期出现回调,周期性股票从仓位和资金流向角度来看并未进入超卖区间,这意味着下行风险仍然可观,周期股的全面复苏需要债券收益率下行、强劲盈利以及劳动力市场企稳等多重条件共同配合。
美股聚焦
台积电法说会:Q4营收指引超预期6%,全年增速上调至44%,考虑在美进一步扩产
台积电发布强劲的第四季度业绩展望,营收指引大幅超出市场预期,再度提振市场对全球AI基础设施投资热潮可持续性的信心。
在2026 Q3业绩电话会上,台积电预计第四季度销售额区间为523亿至543亿美元,以中间值533亿美元计算,较市场此前预估的503.5亿美元高出约6%,显示需求势头依然强劲。公司同步将2026年全年营收增速预期从此前的"略高于40%"上调至约44%,此前第三季度净利润同比增幅已达69%。
在盈利能力方面,台积电预计第四季度毛利率为65%至67%,营业利益率为56.5%至58.5%。公司维持2026年资本支出600亿至640亿美元的原有规划不变。
台积电CEO透露,公司已就产能合作事宜与马斯克旗下Terafab展开洽谈,董事长亦表示正探讨能否利用Terafab的闲置产能,但强调任何工厂合作均须由台积电主导。与此同时,台积电表示正考虑在亚利桑那州以外进一步扩大美国产能,得克萨斯州已在选址评估之列。
苹果Apple Intelligence在华获批 10月底推出测试版
苹果执行董事长蒂姆·库克周四在上海接受采访时透露,Apple Intelligence(苹果智能)在中国已经获得批准,将在十月晚些时候发布测试版本,其中包含实时翻译、书写工具、照片清除工具等首批功能,但不包括Siri AI。
此前有报道称,苹果为中国市场专门训练了一款大语言模型。这款模型由苹果与阿里巴巴合作开发,阿里巴巴为其提供了训练支持。 这一举措标志着苹果在华AI策略的重大转变——此前,其在中国的AI功能主要依赖第三方模型。
报道称,中国市场对苹果的经营表现至关重要。外界普遍认为,iPhone此前在中国缺失AI功能是拖累其销量的关键因素之一,因为消费者正日益青睐自带AI助手的国产手机。
根据网信中国的公告,苹果公司的“Apple智能”大模型已于2026年7月8日备案,适用场景为苹果手机。截至发稿,苹果盘前上涨约0.75%。
特斯拉周五迎Roadster发布会:马斯克预告“史上最伟大产品演示”,预热九年的“会飞跑车”亮相
特斯拉股价在Roadster发布会前夕走低,而首席执行官马斯克正在为这款电动跑车近九年来的首次实车演示拉满预期。特斯拉周三收跌2%,本周累计下跌4%,正走向近三个月来最差的单周表现。
发布会定于美国中部时间周四晚7:55(北京时间周五上午8:55)直播。马斯克在X上写道:“新特斯拉Roadster有资格成为史上最伟大的产品演示。”他还在预热:“这么说吧,这场演示将会非常炸裂(BANGER)——大概率是比喻意义上的,但也有几分可能是字面意义上的。”周三他又追加了一条耐人寻味的预告:“时机就是一切(Timing is everything)。”
在Stocktwits上,散户对特斯拉的情绪一周前还是“中性”,目前已滑向“看空”,24小时消息量激增75%。有用户质疑发布会能否拉起股价:“马斯克在试图拉盘特斯拉,哈哈。”也有人质疑这款车的商业吸引力,指向其亮相至今的年头,对需求表示怀疑。截至发稿,特斯拉盘前跌超1%。
巴克莱看空戴尔:AI 支出无拐点,内存成本成主因
据Woofun AI消息,巴克莱将戴尔科技评级从'超配'下调至'中性',引发其股价单日下跌11.27%。这一举动直接挑战了迈克尔·戴尔此前传达的乐观信号,双方关于AI基础设施需求的观点对立由此公开化。巴克莱认为,当前市场并未看到企业AI支出的实质性拐点,而是被短期供应链因素扭曲了增长表象。
深入剖析巴克莱的看空逻辑,核心在于对营收驱动因素的重新归因。10月14日,分析师蒂姆·朗同步下调了惠普企业集团和NetApp的评级,指出这三家公司的增长并非源于AI应用的爆发,而是受制于全球内存短缺。
Woofun AI整理数据显示,企业通常仅将 IT 预算的 5% 投入人工智能,且硬件仅占 AI 总支出的四分之一。朗在报告中强调,强劲的营收更多是内存成本高企的结果,一旦内存价格恢复正常并下行,相关基础设施营收将面临压力。基于此,巴克莱将戴尔科技目标价从603美元下调至 574 美元,较10月14日收盘价507.93美元仍高出约13%。
