
业绩利好。
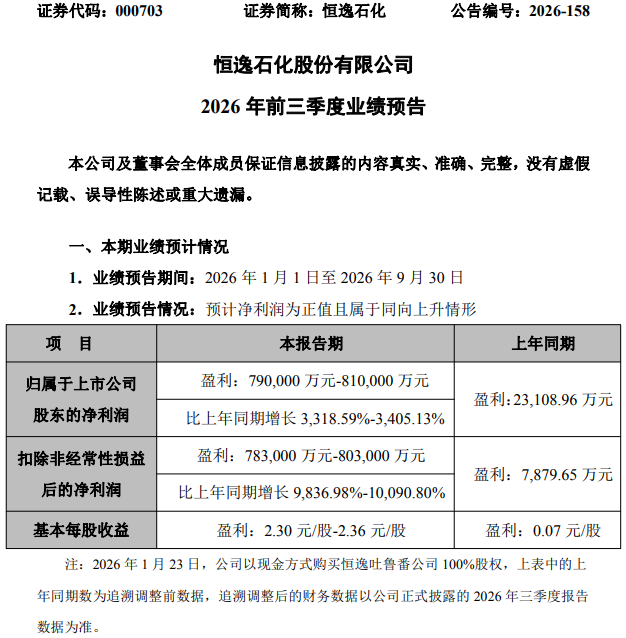
10月15日晚间,恒逸石化(000703)发布业绩预告,预计2026年前三季度公司归母净利润为79亿—81亿元,同比增长3318.59%—3405.13%;扣非后净利润为78.3亿—80.3亿元,同比增幅达9836.98%—10090.80%。
恒逸石化坚持“炼油—化工—化纤”全产业链一体化布局,以东南亚地区文莱炼化项目为上游战略支点,国内PTA-PET及CPL-PA6工厂为中下游产业基石,通过境内外高效联动与上中下游垂直整合,形成了“涤纶+锦纶”双“纶”驱动、上下游业务板块均衡并进的柱状产业布局。
根据Platts数据,截至2026年6月30日,恒逸石化文莱炼化一期项目设计产能800万吨,约占东南亚炼化总产能的3%。目前,公司已全面启动文莱二期项目建设,将新增1200万吨炼化能力,主要生产Diesel、PX、BZ以及其他附加值较高的成品油及化工产品。
2026年前三季度,恒逸石化深度受益于东南亚成品油供需长期偏紧的格局,文莱炼厂保持满负荷运转,单吨产品盈利维持高位水平,成为公司当前及未来业绩增长的核心引擎。
除此之外,公司“年产120万吨己内酰胺—聚酰胺一体化及配套项目(一期)”能耗物耗指标显著优化,前三季度项目产销两旺,贡献重要业绩增量;PTA、瓶片及聚酯长丝等产品单吨利润亦同比增长,且未来几年产业链景气度有望持续回升,为中长期业绩增长提供支撑。
2026年以来,石油化工行业走强,业内企业普遍业绩亮眼。
昨日,荣盛石化(002493)披露业绩预告,预计公司前三季度归母净利润78亿—82亿元,同比增长777.93%—822.95%。
对于业绩增长的原因,荣盛石化表示,海外成品油市场行情向好,原油价格中枢上移,公司动态优化产销策略,主要产品加工价差明显修复,产品毛利水平得到改善;与此同时,依托全球特大型炼化一体化装置,公司充分挖掘现有产能潜力,提升装置运行效率和弹性生产能力,全产业链优势进一步凸显。前三季度,公司各板块运行平稳,产销顺畅。
据悉,今年三季度,海外柴油裂解价差维持历史高位,内外价差打开套利空间。荣盛石化成品油出口在三季度迎来放量,一改二季度出口受限的局面,成为荣盛石化本季度海外盈利的核心增量。市场调研信息显示,第三季度荣盛石化子公司浙石化成品油计划出口量约147万吨,产品结构以柴油为主,承接全球柴油市场缺口。
