
10月15日,受海外通胀及加息预期升温影响,A股主要指数集体调整,市场风险偏好继续下降,化工板块随大盘承压。
截至发稿,“布局全球供给反内卷大周期+AI需求大周期”的化工ETF汇添富(159093)标的指数——细分化工(000813)跌近3%,资金面上,资金借道ETF逢低布局,化工ETF汇添富(159093)盘中获资金净申购。
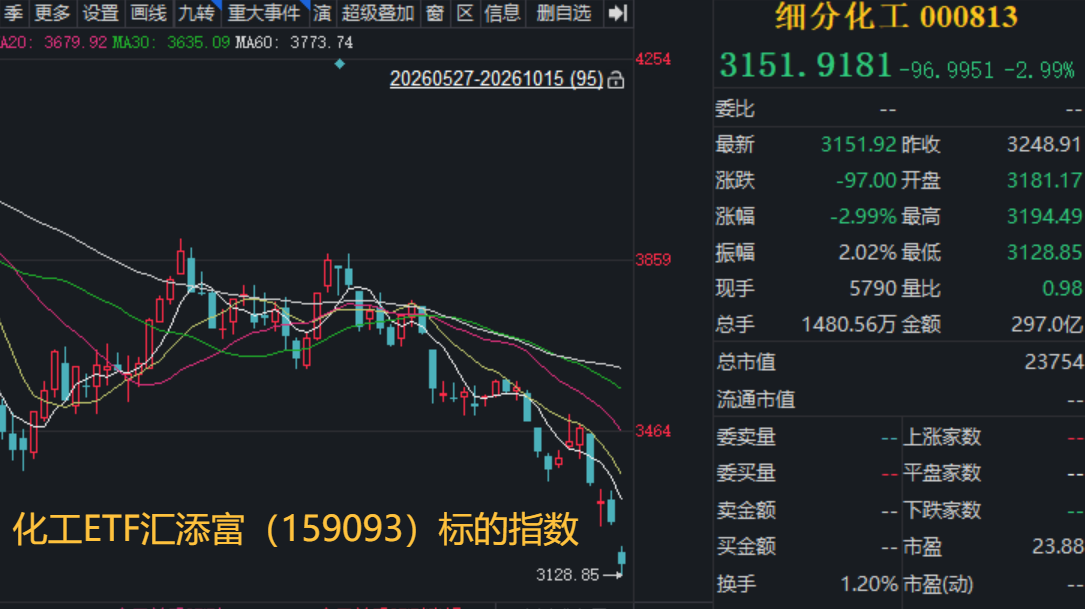
化工ETF汇添富(159093)标的指数前十大成份股全线飘绿。卫星化学跌超5%,天赐材料、东材科技跌近5%,宝丰能源、华鲁恒升、荣盛石化、藏格矿业跌超3%,万华化学、巨化股份跌超2%,盐湖股份小幅下跌。
【化工ETF汇添富(159093)标的指数前十大成分股】
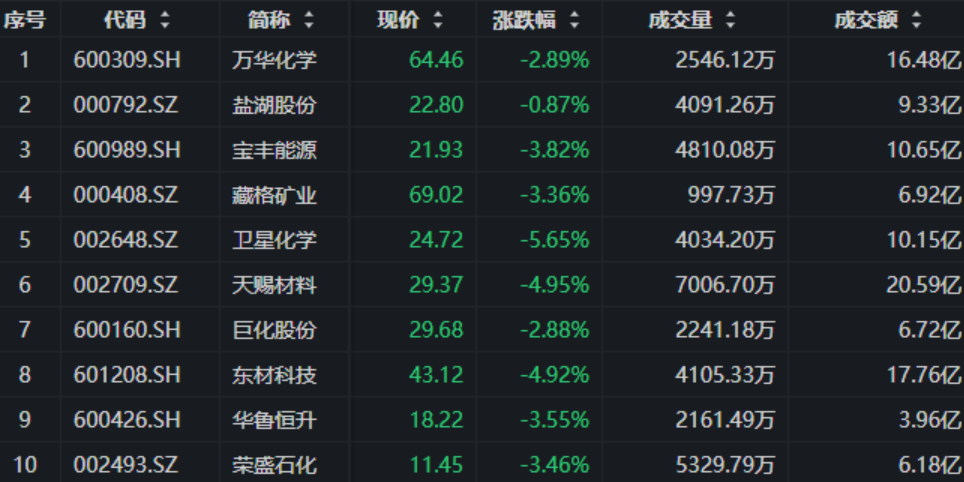
截至发稿,成分股仅做展示使用,不构成投资建议。
消息面上,美国通胀超预期推升加息预期,全球风险偏好降温,国内化工品夜盘普遍走弱。美国9月CPI同比上涨3.7%,高于市场预期的3.6%和前值3.4%。通胀数据公布后,市场对美联储进一步收紧货币政策的预期明显升温。CME FedWatch工具显示,美联储10月加息25个基点的概率由数据公布前的21.6%升至43.7%。
超预期通胀及加息预期升温,对全球流动性和风险资产估值形成压力,大宗商品市场也普遍走弱。10月14日国内商品期货夜盘多数收跌,其中焦煤跌4.86%,20号胶跌3.51%,玻璃跌1.05%,油脂油料及农副产品普遍下跌,仅燃料油等少数能源品种上涨。
成分股三季报预告密集报喜,多家化工龙头盈利显著改善。恩捷股份预计2026年前三季度实现归母净利润15.4亿元至20.5亿元,同比扭亏为盈;其中,第三季度归母净利润预计为7.2亿元至12.3亿元,较第二季度的5.6亿元环比增长约28%至119%。
与此同时,炼化及轻烃化工龙头业绩也明显增长。荣盛石化预计前三季度归母净利润同比增长778%至823%,其中第三季度净利润预计环比增长17%-34%。,卫星化学预计同比增长132%至158%。
【盈利端:三季报前瞻——盈利同比延续改善,环比承压下结构分化加大】
申万宏源指出,2026年第三季度,地缘冲突反复推升原油风险溢价,油煤等原料成本整体上行,但成本向下游的传导并不顺畅。受传统淡季及下游对高价货源抵触影响,产业链补库意愿相对偏弱,化工品价格虽然呈现前低后高走势,但部分产品价差被动收窄,行业盈利环比面临一定压力。
细分行业方面,染料、氨纶、煤化工、钾肥、氯碱、聚氨酯、有机硅、食品及饲料添加剂、半导体材料和AI材料等方向,第三季度净利润预计同比增长相对明显;其中,染料、氨纶、半导体材料和AI材料等领域环比表现也相对较好。申万宏源认为,自身供需格局改善、下游需求较为旺盛的细分赛道,第三季度盈利表现更具韧性。
(来源:申万宏源20261014《基础化工2026三季报业绩前瞻:26Q3油煤持续高位,需求传导不佳,化工价差收窄,板块盈利同比高增环比走弱》)
【供给端:全球资本开支降温,中期新增供给压力有望减弱】
国盛证券指出,全球化工行业正在由资本开支扩张转向收缩。2022年以来,全球化工行业资本开支增速逐步放缓。2022年至2024年,全球化工行业资本开支维持在2700亿欧元附近;2025年,32家披露相关数据的全球主要化工企业中,资本开支合计为676.7亿美元,同比下降7.8%。
海外高成本产能也在持续退出。据Cefic与Roland Berger统计,2022年至2025年,欧洲累计公告关停化工产能约3700万吨,约占当地化工总产能的9%;同期确认新增产能约700万吨。与此同时,全球化工投资持续向亚洲及具备资源和产业链优势的地区集中。Cefic数据显示,亚洲占全球化工资本开支的比重由2004年的43.9%上升至2024年的70.4%。
国盛证券认为,在固定资产投资增速回落、高成本产能退出、行业库存逐步消化以及有效供给受到约束的背景下,化工行业周期有望逐步修复。其中,具备规模、成本、产业链一体化及稳定供货能力的头部企业,有望在全球供给格局调整过程中释放盈利弹性。
(来源:国盛证券20261007《基础化工行业深度:全球化工行业资本开支见顶,地缘冲突加速周期复苏》)
【需求端:AI需求向上游传导,高端化工新材料迎来增量空间】
长江证券指出,AI产业需求正在沿着“下游应用—中游硬件设备—上游原材料”的路径向化工材料端传导。随着算力芯片、高速光模块、AI服务器及先进封装产能持续扩张,高频高速树脂、MLCC材料、电子级红磷、高纯PFA、氟化液和光刻胶等高端化工新材料的需求空间有望进一步打开。
PCB材料方面,电子树脂是覆铜板的核心原材料。受AI服务器快速增长及普通服务器迭代升级推动,长江证券预计,M7—M9高频高速树脂需求将由2025年的4810吨增加至2028年的3.3万吨,对应市场空间有望由3.8亿美元扩大至31.7亿美元。国外供应商主要包括沙比克、三菱瓦斯等,国内东材科技、圣泉集团等企业近年来正逐步推进国产化替代,并导入下游客户、实现产品放量。
长江证券认为,当前AI算力资本开支持续增长,服务器、光模块及晶圆厂同步扩张,而高端电子化工材料受到技术、认证周期及海外供给等因素制约,产能释放相对缓慢,具备技术研发、客户认证和规模化交付能力的企业有望受益于需求增长及国产替代。
(来源:长江证券20260916《AI材料专题:AI产业链需求爆发,化工新材料受益显著》)
化工ETF汇添富(159093)标的指数——细分化工在保留炼化及贸易等石油石化产业链环节的基础上,进一步提高了对农化、化学原料及电子化学品相关领域的配置比例,行业覆盖更全,兼具周期与成长的特征,具备较强的成长性和盈利性。
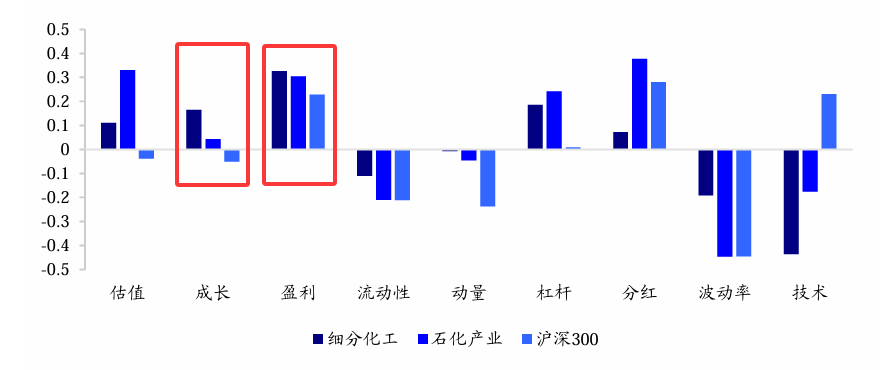
全球供给反内卷大周期与AI需求大周期共振,供给端“反内卷”改善行业竞争格局,或提升行业现金流,成为潜在的高股息标的,需求端爆发有望带来行业景气度抬升,步入业绩长周期向上阶段,化工板块有望兼具高弹性与高股息优势,进入“击球区”!化工ETF汇添富(159093)跟踪中证细分化工产业主题指数,全面覆盖各化工细分赛道,成分股涵盖AI、新能源、机器人、小金属等多个主题,一键布局化工超级周期!
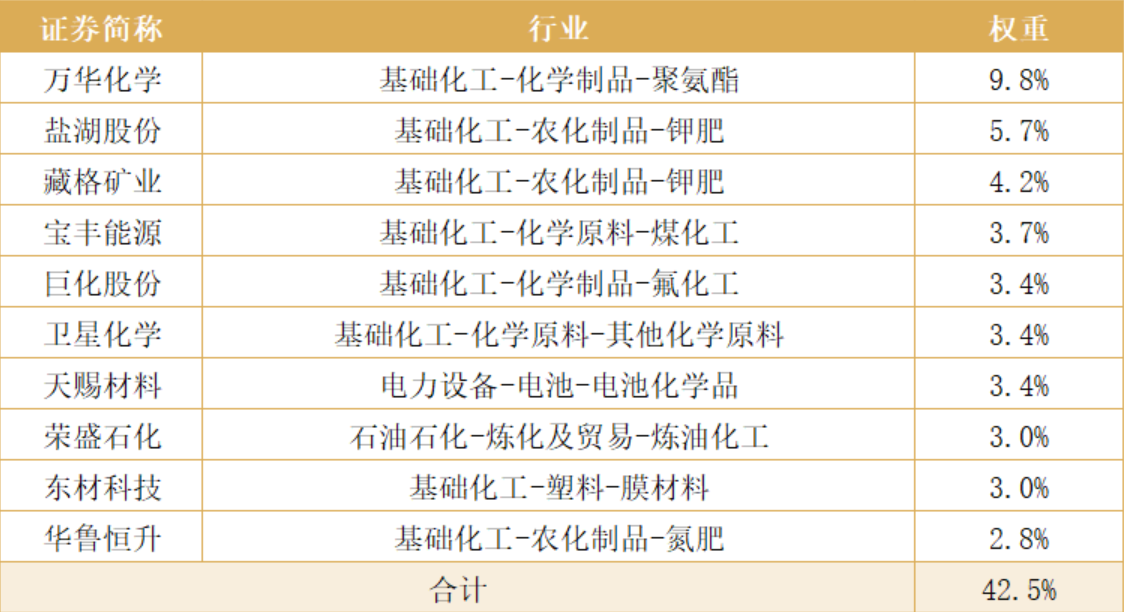
(截至2026/9/30,成分股仅做展示使用,不构成投资建议)
