
10月14日,据上交所最新披露的信息,上海羲禾科技股份有限公司(下称“羲禾科技”)科创板IPO获得上市委会议通过。
羲禾科技最初拟募资24.3亿元,其中6亿元用于补充流动资金。但此后公司调整了募资方案,取消了补充流动资金项目,将拟募资总额调减至18.3亿元。
最新披露的信息显示,此次IPO羲禾科技拟公开发行不超过3254.74万股新股,募资约18.3亿元。其中5.63亿元投向AI算力及数据中心硅光集成芯片产业化能力提升项目,9.52亿元投向下一代硅光集成芯片研发及产业化项目,重点攻关单通道400G及面向NPO/CPO应用的高密度产品,另有3.15亿元用于研发中心建设。
资料显示,羲禾科技成立于2021年5月,总部位于上海,是一家专注于硅光集成技术研发及商业化高新技术企业。主要产品为高性能硅光集成芯片,速率覆盖400G、800G及1.6T,并已拓展3.2T及6.4T的NPO/CPO收发集成芯片,产品最终应用于国内外主要云服务厂商的AI集群及超大型数据中心,同时向跨数据中心互连及硅光传感领域延伸。
公司援引弗若斯特沙利文的资料称,2025年羲禾科技硅光集成芯片全球市场占有率约为13%(收入口径),位列全球第二。截至2026年8月,羲禾科技硅光集成芯片累计出货量已超1200万颗。
财务数据显示,2023年至2025年,羲禾科技营收分别为622.7万元、7095.01万元和4.61亿元,复合增长率达760.34%。归母净利润由2023年亏损2834.05万元转为2025年盈利1.76亿元,实现扭亏为盈。2026年上半年,公司实现营业收入5.69亿元,归母净利润1.61亿元。从数字来看,羲禾科技今年上半年的营收规模已超2025全年水平。
值得注意的是,公司经营现金流的改善步伐并未跟上利润增长。
2025年,公司经营活动现金流净额仅为269.71万元;2026年上半年又净流出1375.21万元。
截至2026年6月末,公司持有货币资金约4.37亿元、交易性金融资产约1.26亿元,账面合计约5.63亿元。
公司主营业务毛利率由2024年的50.75%升至2025年的62.82%,2026年上半年又小幅回落至59.24%。
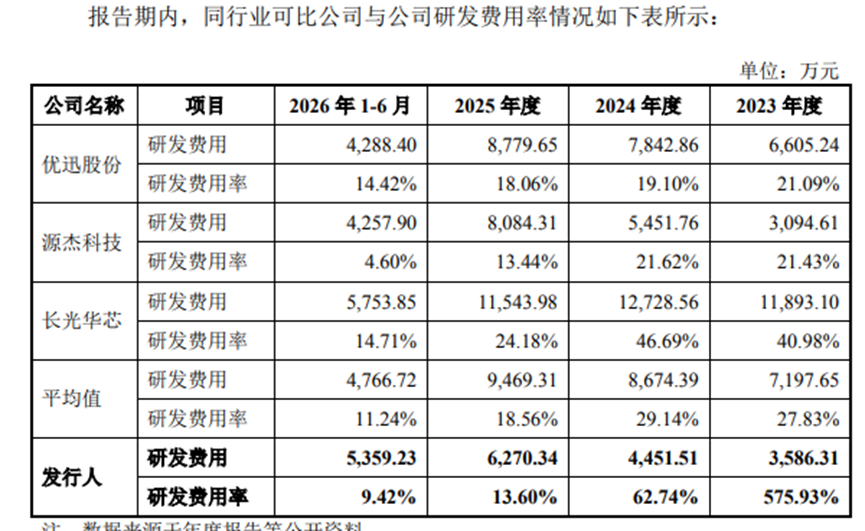
2023年至2025年以及2026年上半年(报告期)羲禾科技的研发费用分别是3586.31万元、4451.51万元、6270.34万元和5359.23万元,占营业收入的比例分别是575.93%、62.74%、13.60%和9.42%。而同期同行业可比公司研发费用率平均值分别为27.83%、29.14%、18.56%和11.24%。
截至2026年8月末,羲禾科技的在手订单合计45.51亿元,其中800G及1.6T占比合计逾七成。
从招股书披露的资料来看,目前,羲禾科技的客户与供应商集中度均较高。
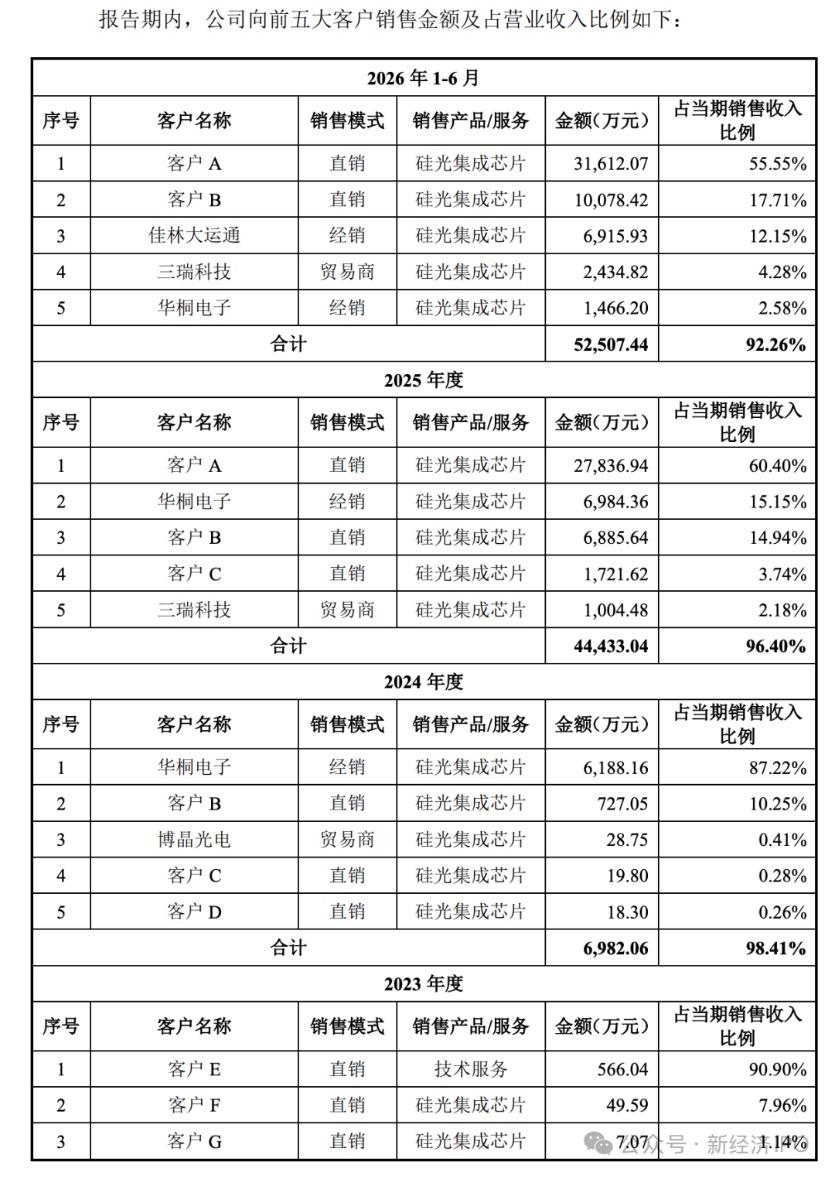
报告期内,公司的前五大客户销售占比分别为100%、98.41%、96.40%和92.26%。第一大客户占比分别是90.90%、87.22%、60.40%和55.55%。供应商方面,报告期内,第一大供应商采购占比分别是54.54%、83.75%、86.56%和90.08%。
招股书显示,羲禾科技的产品在不断降价。
报告期内,公司核心产品硅光集成芯片每颗价格分别为1049.37元、112.55元、96.95元和97.73元。
此外,公司的存货在快速增加。
报告期各期存货余额分别是45万元、2213.82万元、7512.86万元和1.4599亿元。存货跌价准备分别是7.86万元、531.19万元、312.45万元和2769.21万元。2026年上半年跌价准备明显增加。公司解释主要针对原材料、在产品和库存商品计提。但如果产品迭代快、销售预测变化、订单取消,存货跌价会直接吞噬利润。
股权结构方面,创始人、董事长、总经理、实际控制人武爱民通过上海羲景、上海晗睿、上海晗矽、上海垚琮合计控制45.3944%表决权,发行后持股约34.05%。
