
全球最大的黄金买家之一——哈萨克斯坦央行计划降低黄金储备。
近日,哈萨克斯坦央行副行长Aliya Moldabekova表示,哈萨克斯坦央行计划在今年年底前将其外汇储备中黄金占比从目前的78%降至约75%,转而增持美元计价资产。这一调整的背后是美国国债收益率攀升至多年来的高位,这显著提高了美元计价资产的利息收入,进而削弱了不产生利息收益的黄金的相对吸引力。
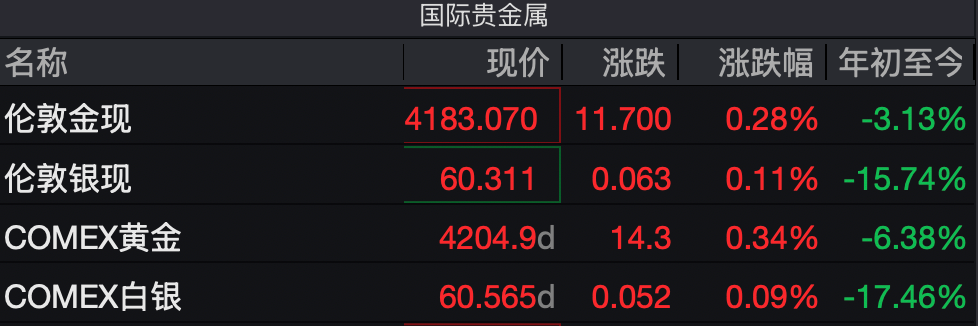
与此同时,近期国际金价迎来了小幅反弹,自10月7日盘中低点4066美元/盎司反弹至今,现货黄金价格已接连收复4100美元、4200美元两大整数关口。10月13日,现货黄金价格盘中再度突破4200美元/盎司后,在4185美元附近震荡。
展望未来,美国银行最新报告表示,尽管投资需求持续稳定,但由于实物需求疲软,其对黄金的短期价格前景仍持谨慎态度。该行预计第四季度黄金均价为4000美元/盎司,而2027年均价则有望升至4813美元/盎司。
哈萨克斯坦央行计划减持黄金增配美元
上周,美国10年期国债收益率攀升至24年来的最高水平,盘中一度触及5.34%。对于持有大量外汇储备的央行而言,这一变化直接影响其资产配置:美元计价债券可提供可观的利息收入,而黄金本身并不产生收益。在利率显著走高的环境下,这两种资产类别的机会成本比较发生了根本性的变化。
近日,哈萨克斯坦央行副行长Aliya Moldabekova在接受采访时表示:“我们已经很久没有见过这样的收益率水平了,这使美元成为颇具吸引力的投资选择,进而削弱了黄金作为投资资产的吸引力。”
Moldabekova补充说,哈萨克斯坦央行希望在年底前将黄金在外汇储备总额中的占比降低约3个百分点。据她透露,减持计划的一半将通过出售黄金相关期权实现,另一半则通过出售实物黄金完成。
哈萨克斯坦是全球第八大黄金生产国,Moldabekova表示,该央行于去年2月停止出售黄金后,其黄金储备已增至386吨。这意味着黄金约占该国外汇储备总额的78%,这一比例已经高得令人难以忽视。
“黄金占比如此之高,我们的储备组合开始呈现出单一资产投资组合的特征。”Moldabekova称,截至9月底,哈萨克斯坦外汇储备规模为664亿美元,因此储备资产必须保持充足的流动性。
黄金价格波动也可能影响哈萨克斯坦央行的减持步伐。Moldabekova指出,如果金价跌破每盎司4000美元,黄金在储备中的占比可能会自动向75%的目标靠拢。
截至10月13日发稿,国际现货黄金交易价格约为4183.07美元/盎司。自6月份以来,金价主要在每盎司4000美元至4300美元的区间内波动。
全球央行黄金购买趋势出现分歧
今年1月,受特朗普连任政策引发的金融市场波动影响,投资者纷纷涌向黄金等避险资产,金价一度飙升至每盎司近5600美元的历史高位。
不过,随后的美伊冲突改变了市场环境:中东能源供应中断推高了通胀压力,并导致债券收益率走高,金价随之持续下跌。
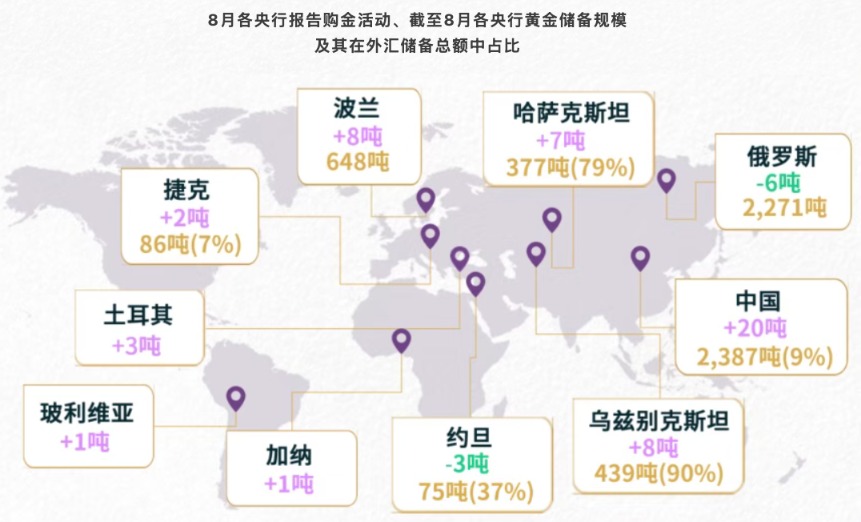
各国央行一直是此轮黄金涨势的重要支撑力量。而哈萨克斯坦的储备调整也并非孤例。今年早些时候,土耳其和俄罗斯已出售了部分黄金储备,这反映出在高利率和强势美元的环境下,一些央行对黄金持有的态度正在发生转变。
然而,部分央行的减持并不意味着全球黄金购买趋势已经逆转。根据世界黄金协会的数据,今年以来,各国央行整体上仍在持续增持黄金,其中波兰、中国和乌兹别克斯坦是主要买家。2026年前八个月,哈萨克斯坦央行是全球第四大黄金买家。
尽管启动了减持计划,但哈萨克斯坦央行并不看空黄金。Moldabekova表示:“市场预测显示,金价仍将继续上涨。因此,我们不愿过早制定过于长远的计划,而是希望先将黄金占比降至75%,然后再根据市场情况继续调整。”
金价短期能否延续反弹?
对于黄金接下来的走势,不少机构的观点均认为短期内或将继续承压。
美国银行最新报告表示,尽管投资需求持续稳定,但由于实物需求疲软,其对黄金的短期价格前景仍持谨慎态度。该行预计第四季度黄金均价为4000美元/盎司,而2027年均价则有望升至4813美元/盎司。
美国银行表示,在美伊冲突推高油价带来的风险缓解前,短期不利因素将持续存在。虽然最近黄金ETF持仓量有所增加,但金价最近几周一直表现疲软。如果投资者开始抛售,金价或将面临更大下行压力。
“随着中东冲突再度升级,央行存在恢复售金的风险。黄金持仓已有所下降,但这并不一定令人意外,因为黄金持仓价值的增量中,约90%来自估值收益,而非实际购买。”美银分析师表示。
瑞银财富管理投资总监办公室也指出,美国实际收益率和美元汇率双双走高,短期内这些宏观不利因素预料将持续,使金价有机会再次测试每盎司4000美元关口。尽管如此,黄金ETF持仓展现非比寻常的韧性,近几周持续见到资金流入。金价下跌似乎主要由非商业交易账户所推动,而这些账户的黄金期货和期权的净多头头寸已下降。
从长期前景来看,瑞银财富管理投资总监办公室认为,面对收益率大幅上升,黄金展现出显著的韧性。金价对实际利率的敏感度已下降,表明结构性需求提供的缓冲作用强于以往周期。央行分散储备资产、市场对公共债务水平及偿债成本上升的担忧、中国强劲的黄金购买需求,叠加美元逐渐走弱的预期,应会继续为金价提供支撑。
“我们继续预计央行年度黄金购买量在750吨至1000吨,为金价提供重要的结构性支撑。”瑞银财富管理投资总监办公室称。
总体而言,瑞银财富管理投资总监办公室认为,金价或可能再次测试每盎司4000美元附近的支撑力道,而逢低买入的结构性需求预计将在该水平形成底部支撑。随着市场重新评估美联储进一步收紧政策的空间,实际收益率下降应会推动金价回升,在年末时恢复升势并延续至2027年。对于偏好实物资产的投资者,该机构建议,在充分多元化投资组合中,配置中个位数比例的黄金较为适宜。
接下来,市场将关注本周美国通胀数据,包括美东时间周三公布的消费者价格指数(CPI)与周四公布的生产者价格指数(PPI)——以及美联储主席沃什即将在此之后重磅发布的讲话内容,以进一步厘清美联储利率前景。
