
全球主要央行的货币政策再次面临通胀考验。9月,美联储将联邦基金利率目标区间上调25个基点至3.75%—4%;澳大利亚储备银行将现金利率上调至4.60%,为年内第四次加息;欧洲央行也将三项关键利率上调25个基点,存款机制利率升至2.50%。
能源价格上涨、通胀压力持续以及长期融资成本走高,令部分主要经济体重新面临货币政策收紧压力。
随着政策利率和债券市场收益率变化,居民住房融资成本也在受到影响。
澳洲四大行加息,房贷利率告别“5字头”
当地时间9月29日,澳大利亚储备银行宣布将现金利率上调25个基点至4.60%,为2026年以来第四次加息。澳大利亚央行表示,中东局势扩大推高全球能源价格,通胀上行风险正在显现,企业成本压力和通胀预期也仍处于较高水平。
随后,澳大利亚四大银行陆续宣布上调浮动房贷利率,将央行加息幅度全额传导至相关贷款产品,部分调整自10月起生效。以部分大型银行的最低广告利率为例,调整后已升至6%以上。不过,不同银行、贷款类型和借款人条件对应的实际利率并不相同,“告别5字头”主要指部分最低广告利率跨过了这一门槛。
房贷成本上升也给澳大利亚住房市场带来压力。央行在加息声明中提到,澳大利亚多数首府城市的房价已经出现下跌,新发放住房贷款也明显减少。在通胀压力尚未消退的情况下,货币政策收紧与住房融资成本上升,正在共同考验家庭的偿债能力。
生活成本的变化,也能从当地居民的日常感受中得到印证。一位在澳洲生活的华人向记者表示,近期物价上涨较为明显,其中油价涨幅尤其突出。对于需要开车通勤、承担房租或房贷以及日常家庭开支的居民而言,燃油价格上涨会进一步挤压可支配收入。
美国房贷创三年新高逼近7.5%,观望情绪浓厚
太平洋的另一端,美国购房者面对的压力更加明显。
房地美(Freddie Mac)10月8日公布的数据显示,美国30年期固定房贷平均利率升至7.40%,高于前一周的7.28%,也明显高于一年前同期的6.30%,达到2023年11月以来的最高水平。
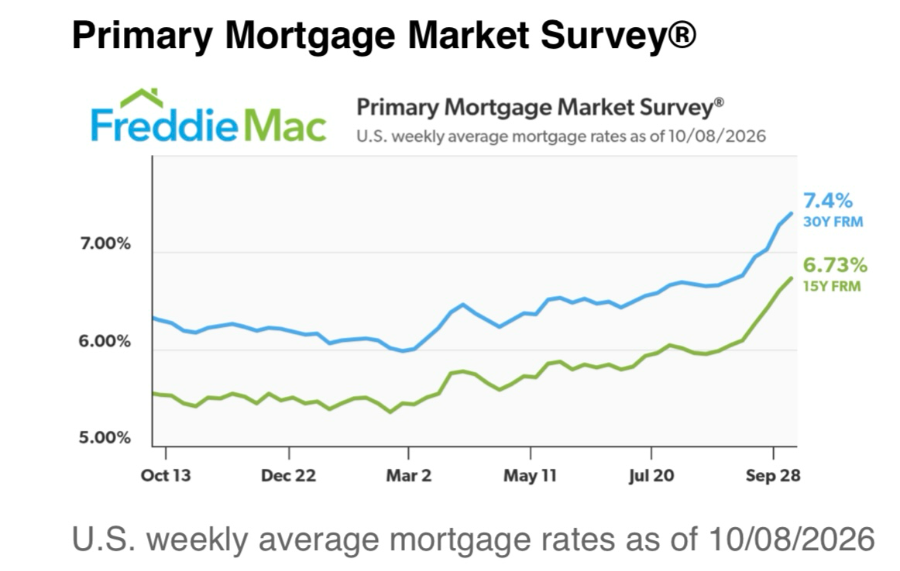
(来源:Freddie Mac)
对正在寻找住房的家庭而言,利率上升并非一个抽象的宏观数字,而是每月还款额和可负担房价的直接变化。
一位南加州购房者向记者表示,此前房贷利率接近6%时,购房预算已经“勉强能够承受”;当利率升至7%以上,即使购买同一套房屋、支付相同首付款,每月还款压力也会明显增加,实际能够负担的房价随之下降。面对这种变化,他身边不少人选择推迟买房,继续租房观望。
洛杉矶一位华人地产经纪人也表示,近期购房交易明显减少。房贷利率重新突破7%,影响的不只是买家,还会进一步波及卖家、成交量和市场流动性。
在他看来,美国住房市场正在陷入高利率、高房价与有限供给相互交织的僵局:买家承担不起更高的月供,卖家又不愿轻易降价,交易因此更难达成。
许多业主在2020年至2021年间锁定了3%至4%左右的低利率贷款。如果此时卖掉原有住房再买新房,就意味着要以7%以上的利率重新借款。即使换房需求仍然存在,不少业主也会因为融资成本大幅增加而选择继续持有现有住房。
“想换房的人不敢卖,想买房的人买不起。”这一矛盾使二手房市场的供需调整变得更加缓慢。传统意义上,高利率会压低购房需求,并对房价形成下行压力;但如果部分业主不愿出售,市场上的可交易房源就难以同步增加,买卖双方也更难在价格上达成一致。最终出现的可能不是房价迅速下跌,而是成交量减少、挂牌时间拉长,以及部分卖家通过降价或承担交易费用来吸引买家。
光大证券在美国房地产专题研究中也指出,美国住房市场面临供需两弱的局面:高房价与高房贷利率压制购房需求,而存量房贷低利率形成的“锁仓效应”又限制二手房供给。即使美联储降息,房贷利率也未必同步大幅下降,住房市场因此难以迅速恢复活跃。
不过,购房者并非完全没有调整空间。随着固定房贷利率升高,部分借款人开始考虑初始利率较低的浮动利率贷款。美国存量住房抵押贷款往往采用固定利率,美国联邦住房金融局(FHFA)2024年的研究显示,其近5000万笔存量住房抵押贷款中,几乎全部采用固定利率。而美国抵押贷款银行家协会(MBA)最新数据显示,截至10月2日当周,浮动利率贷款占其统计的房贷新申请活动超10%,表明部分购房者正在尝试通过不同贷款产品降低初始还款压力。
当前美国房地产市场也并非所有板块都受到同等程度的冲击。洛杉矶地产经纪人表示,相较于二手房交易,新房市场表现出一定韧性。一些大型开发商会通过补贴贷款利率、承担部分交易费用等方式降低买家的初始购房成本。例如,开发商可以通过贷款利率补贴,帮助符合条件的购房者获得“6字头”的融资利率,从而提高项目吸引力。这也使部分经纪人在当前环境下更愿意向客户推荐新房。
现金买家也拥有更大的议价空间。上述从业人员称,“对于买房者来说竞争小了,政策层面目前没有全国性的利率补贴,但卖家端的让利是实在的:降价、贴过户成本,甚至帮你买低前两年的利率。”
利率7%高位压力预计延续至明年
贷款申请数据进一步反映了利率上升对市场的影响。MBA于10月7日公布的周度调查显示,截至10月2日当周,美国抵押贷款申请总量环比下降4.2%;其中,再融资申请指数环比下降8%,同比下降56%,购房申请指数环比下降2%,同比下降15%。在房贷利率升至近三年高位后,再融资的吸引力进一步减弱,购房者也开始推迟决策。
东方金诚研究发展部高级副总监白雪指出,无论是澳洲四大行集体上调房贷利率,还是美国30年期房贷利率逼近7.5%创三年新高,本质上都是全球高利率周期下,货币政策向居民端传导的典型体现,印证了当前发达经济体抗通胀优先的政策取向。
值得注意的是,近期美国长期国债收益率上行,正是房贷利率走高的重要背景之一。10月上旬,10年期美国国债收益率一度升至5.29%,达到2002年以来高位。市场对能源价格上涨、通胀压力以及美国财政赤字和政府债务规模的担忧,均可能影响长期利率定价。
中金公司研究部宏观分析师于文博指出,美债收益率对房地产市场利率具有较强的影响。往期测算显示,10年期美债收益率变动贡献了30年房贷利率变动的近95%,是决定30年房贷利率波动的主要因素。
他预计,美债收益率上升冲击对抵押贷款的负面影响更为持久,并随着时间推移逐渐放大。
那么,四季度美债有哪些关键变量?白雪认为,核心观察变量集中在货币政策、财政供给、地缘能源和经济韧性四个方面,这几个方面将共同决定长端收益率的高位区间与拐点。
其中,当前市场已基本计入年内再加息的预期,若四季度核心通胀尤其是服务通胀黏性超预期,叠加能源价格的二次传导效应,将推动美联储再度加息,进一步强化“更高更久”的政策预期,从而推升长端收益率。
多家机构分析还共同提示,判断美国房贷利率的后续走势,不能只看美联储是否加息,还需要观察通胀、财政融资需求以及长期债券市场的供需变化。
从目前的预测看,高利率环境短期内可能难以明显缓解。MBA最新预测显示,2026年第四季度30年期房贷平均利率将达到7.3%,并在2027年继续维持在7%以上,2027年美国住房抵押贷款发放总额预计将下降5%。
这意味着,即使购房需求在部分地区逐步恢复,高融资成本仍可能限制交易规模。对美国住房市场而言,真正的转折点不仅在于房贷利率是否从高位回落,也在于回落幅度能否足以改善家庭支付能力,以及房源供给能否跟上需求变化。
