
10月12日,半导体设备板块盘中异动。受长鑫新技术突破和ASML在韩零部件涨价等提振,半导体设备ETF招商(561980)标的指数盘中一度涨超2%,权重股拓荆科技、华峰测控、中科飞测、华海清科等多股拉升,至纯科技10cm涨停,京仪装备大涨近10%!
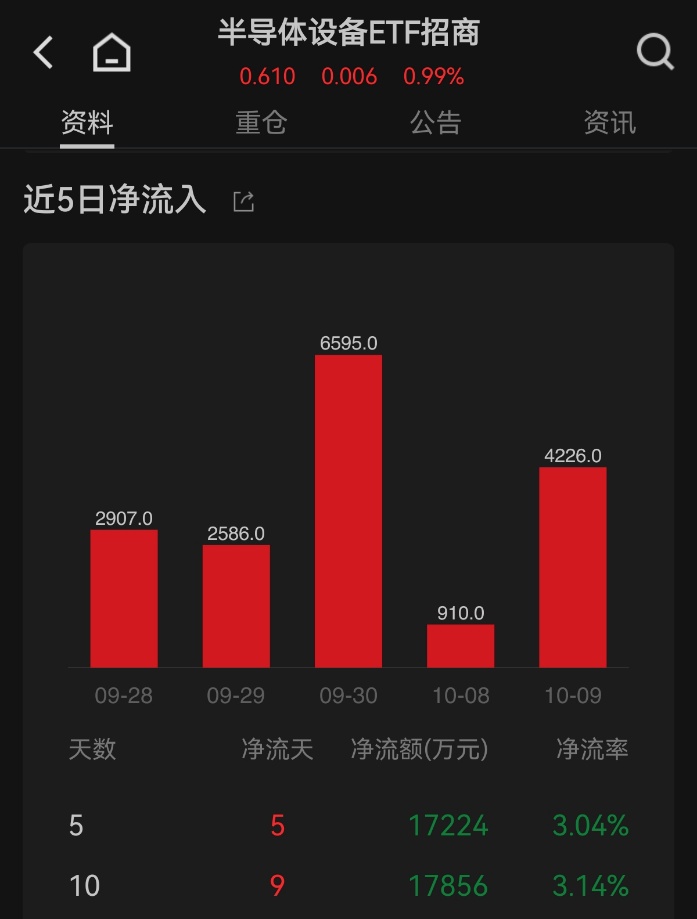
消息面上,国产存储技术突破与全球设备巨头涨价形成共振,AI驱动下的半导体设备高景气再获多重验证。截至目前,半导体设备ETF招商(561980)目前已连续9个交易日获资金净流入2.1亿,且流入多集中在下跌日、显示逢跌吸筹特征明显。
【长鑫科技4F² DRAM架构取得关键进展】
消息面上,据《科创板日报》10月10日报道,长鑫科技预计年底推出融合DRAM器件、4F²架构及混合键合等先进技术的新一代DDR5 RDIMM产品,相关公开专利族超300件,数量领先海内外厂商。
据介绍,4F²架构是DRAM器件微缩的重要方向,结合混合键合技术,可在有限面积内实现更高存储密度。这一进展标志着国产DRAM正从追赶走向架构创新,对上游刻蚀、薄膜沉积、键合等设备提出更高要求,国产设备厂商有望深度参与其量产线建设。
【阿斯麦在韩零部件统一涨价10%,设备议价权持续提升】
设备端的供给紧张同样得到印证。据财联社,阿斯麦将统一上调在韩国供应的设备替换零部件价格,涨幅10%,新价格明年1月起生效,涵盖EUV及DUV光刻机的全部零部件。
此前阿斯麦通常只在原材料大幅涨价或特定材料采购困难时单独上调报价,此次“统一上调10%”的行为并不常见。这一方面反映全球半导体设备零部件供应持续吃紧,另一方面也表明设备巨头在产业链中的议价权进一步强化。
分析认为,设备零部件涨价,最终有望传导至整机设备价格,或利好具备国产化能力的设备与零部件企业。
【台积电Q3营收创单季新高,全球半导体销售连续34个月正增长】
基本面上,近期产业龙头美光科技、三星电子、台积电接连披露最新业绩,和核心业绩指标上均实现强劲增长。
其中,晶圆代工龙头台积电公布9月合并营收约5118.57亿新台币,同比增长54.6%。初步测算第三季度合并营收约1.494万亿新台币,同比增长50.9%,环比增长17.6%,创单季历史新高,超出公司指引上限约2%,高于市场预期。
根据SIA最新数据,2026年8月全球半导体销售额为1597.4亿美元,同比增长144.3%,环比增长8.0%,连续34个月同比正增长;其中中国半导体销售额409.1亿美元,同比增长131.3%,环比增长6.6%。资本开支扩张持续拉动上游半导体设备采购。
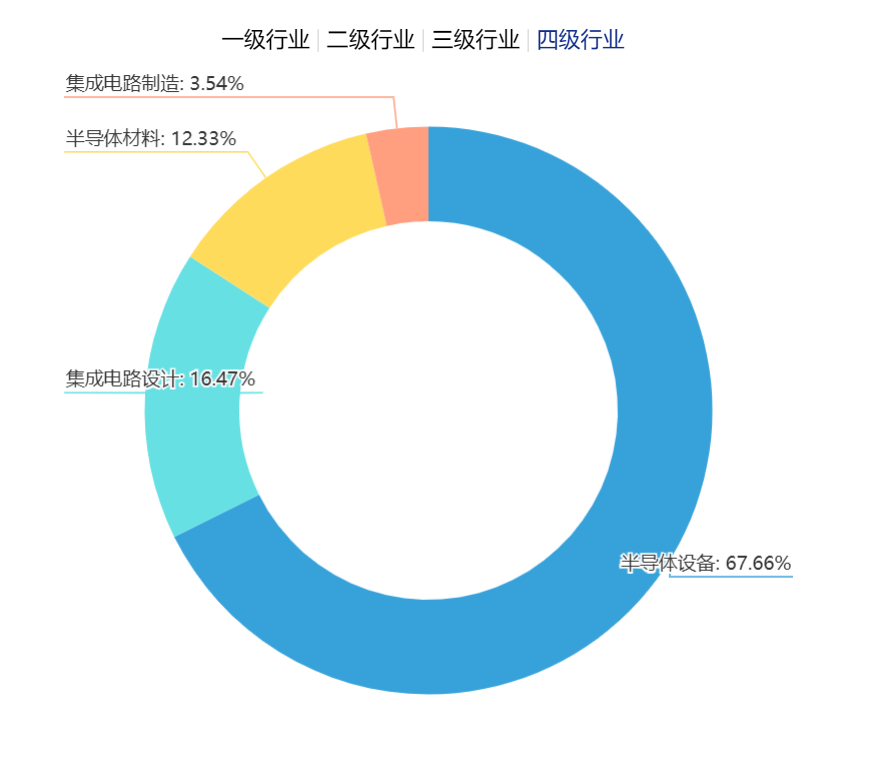
配置方面,半导体设备ETF招商(561980)跟踪中证半导体产业指数,成份股中设备类权重约68%,还覆盖半导体材料12%、算力芯片17%和晶圆制造4%,前十大集中度高达80%、龙头效应较强。截至10.9,该指数2020年以来累涨391%,大幅领先科创芯片(243%)、半导体材料设备(281%)等同类指数,高弹性特征显著。
中证半导行业分布
方向上看,国联民生认为海外Rubin产业链(光互连、PCB、ODM等)与国产AI芯片/核心设备两条配置主线,以及后周期属性突出的半导体设备等环节,有望在未来行情中有所表现。新技术作为结构性增量,需求驱动来自自身量产节点与客户验证,对AI资本开支整体增速的敏感度较低,有望在阶段性行情中持续占优。
