
动力煤淡季不淡。
本是用煤传统淡季的10月,国内动力煤走出牛市行情,现货价格突破千元关口,同比涨幅超过40%。
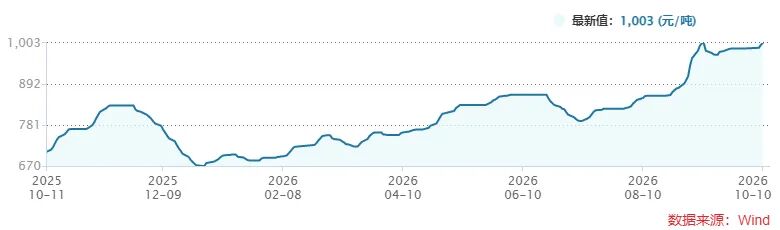
Wind数据显示,截至10月10日,秦皇岛港5500大卡山西产动力煤平仓价报1003元/吨,而上年同期价格为约700元/吨。
供给端收缩而需求增长,是本轮煤价冲高的核心诱因。
中国煤炭运销协会数据显示,9月上旬重点监测煤炭企业销售量完成7017万吨,日均销量702万吨。日均销量比8月下旬增加22万吨,增长3.3%;同比增加29万吨,增长4.2%。2026年8月,全社会用电量再破万亿,达到10332亿千瓦时,同比增长1.7%;用电负荷创历史新高达到15.6亿千瓦,较上年最大负荷高4969万千瓦,共有7天超过上年最大负荷。
国泰君安期货分析,当前供应端稳产保供政策推动煤矿复产,但实际增量尚未充分体现。临近月末,部分煤矿因完成月度任务或安排检修而减产,短期供应呈现局部收紧与后续恢复预期并存的状态。
需求端看,终端仍有刚需,不过节前集中补库不及此前预期,采购多以压价询货和常态化招标为主。节前消耗阶段性冲高,主要因为气温回升、水电下降推高火电负荷,但终端对高价煤的接受度仍有限。
库存方面,北方港可售货源和部分贸易商手中库存不多,产地至港口发运成本偏高,节后大秦线检修预期也限制了贸易商降价出货的意愿。截至9月30日,北方港(不含黄骅)库存合计2207.0万吨,周环比下降49万吨。本周港口日均调入111.8万吨,环比下降5.6万吨,日均调出122.93万吨,环比增加7.89万吨。
对于后市,宝城期货分析,产地成本、主产区供应偏紧对煤价形成支撑,但需求进入季节性下行阶段,高煤价又抑制下游采购积极性,煤价或将维持震荡博弈格局。
新湖期货认为,综合来看,当前复产政策虽有推进,供给端安监高压,主产区复产偏缓,但高卡煤供应偏紧,大秦线秋检与发运倒挂使北港累库迟缓。需求端方面,火电日耗回落,终端采购谨慎,但为非电节前补库托底,后续供给约束仍支撑煤价。节后电煤转淡、保供推进,上行阻力加大,市场或维持高位震荡。
国泰君安期货研报则称,后续动力煤价的核心逻辑,是节后供给恢复能否快于终端采购回升。短期内,煤矿复产转化为稳定发运仍需时间,叠加大秦线检修预期、港口低成本货源有限,报价仍有支撑;若检修限制到货,降温又推动日耗及冬储采购增加,价格仍可能高位震荡或阶段性反弹。若煤矿日产和铁路调入回升、北港持续净调入、库存增加,而电厂补库仍偏慢,贸易商出货意愿将增强,煤价重心面临回落。节后重点跟踪复产进度、北港库存、电厂日耗及进口煤中标价。
校对:吕久彪
