
两期储蓄国债(凭证式)产品开售第二日,有银行额度已经售罄。10月11日,北京商报记者致电多家银行北京地区网点,就凭证式储蓄国债购买进行咨询,均被告知已无剩余国债额度。
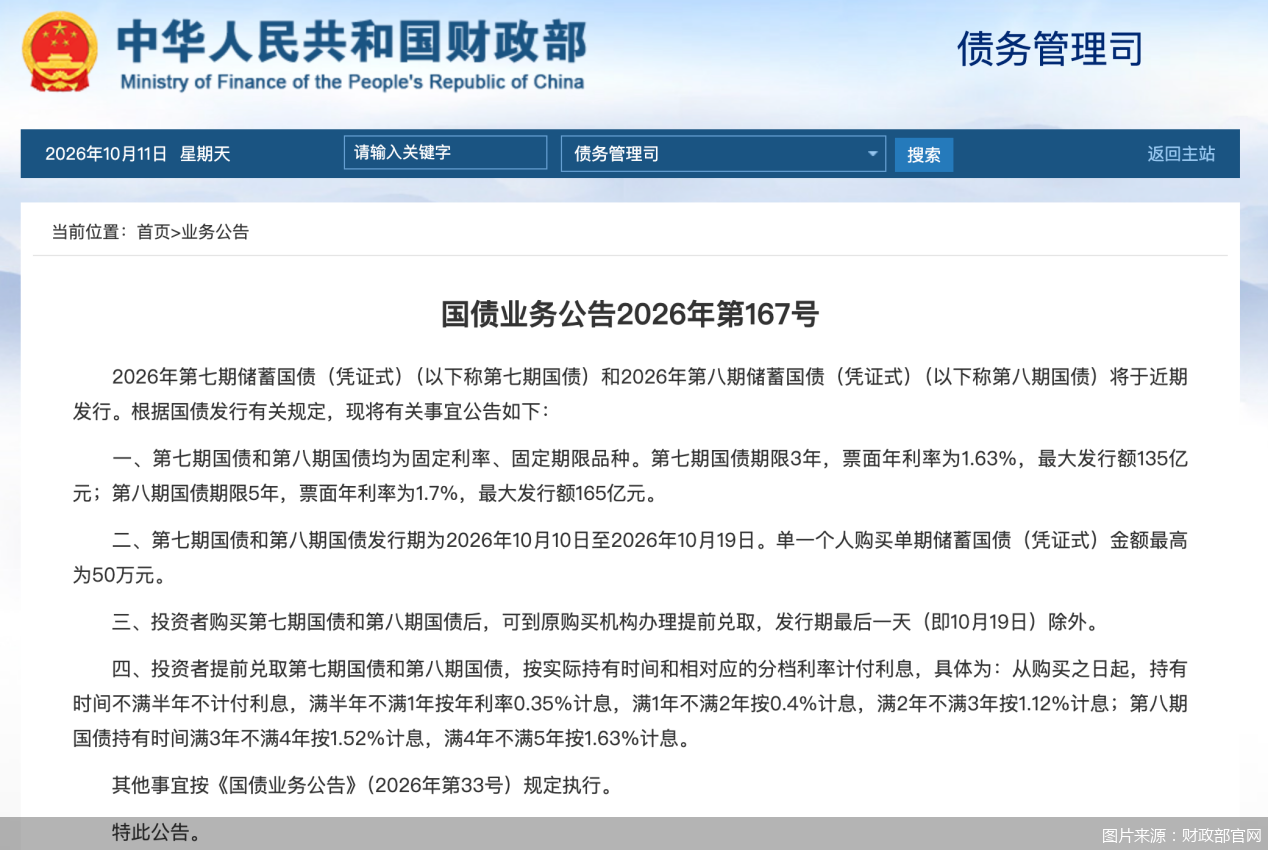
根据财政部此前安排,2026年储蓄国债(凭证式)第七期、第八期于10月10日至19日发售,这也是年内发售的最后一批凭证式国债。两期储蓄国债计划最大发行总额为300亿元,其中前者票面年利率为1.63%,为3年期产品;后者票面年利率为1.70%,为5年期产品。有分析人士指出,市场处在利率下行环境,各类银行存款与低风险理财收益持续走低,国债固定收益的相对价值得到凸显,普通投资者选购凭证式储蓄国债,需要匹配资金闲置时长,避免短期内动用资金带来利息损失。
北京地区有银行额度已售罄
10月11日是第七期国债和第八期凭证式储蓄国债发行的第二日,北京商报记者致电多家承销银行网点咨询是否还能购买,均被告知已无剩余国债额度。
在问及网点内是否还能购买新发行的凭证式储蓄国债时,有邮储银行一网点工作人员表示,邮储银行北京地区额度已基本售罄,后续需要看有没有已购用户退回额度。另一位招商银行网点工作人员同样指出,额度已确认售罄,如有需要可抓紧联系其他银行网点进行咨询。
根据财政部的公告,第七期国债和第八期凭证式储蓄国债均为固定利率、固定期限品种,其中第七期凭证式储蓄国债发行额度为135亿元,期限3年,票面年利率为1.63%;第八期品种发行额为165亿元,期限5年,票面年利率为1.70%。
由此计算,投资者若以10万元本金分别购买本批次发行的3年期、5年期国债品种,累计到期收益分别为4890元、8500元。不过,按照发行通知要求,单一个人购买单期凭证式储蓄国债金额不得超过50万元。
从发行利率来看,本次发行的两期凭证式储蓄国债产品收益率高于当前同期限银行存款利率。以国有大行为例,目前国有大行3年期普通定期存款挂牌利率多为1.25%,5年期多为1.30%。对比之下,凭证式储蓄国债产品利率分别高出0.38个和0.4个百分点。
北京商报记者注意到,在此前发行的储蓄国债产品中,也有多地出现开售首日网点额度售罄的情况。苏商银行特约研究员武泽伟认为,储蓄国债持续受到投资者抢购,核心源于居民资产配置偏好转向低风险资产。市场处在利率下行环境,各类银行存款与低风险理财收益持续走低,国债固定收益的相对价值得到凸显。国债底层信用等级突出,能够满足大量风险偏好保守人群的资产保值需求。
武泽伟进一步解释道,凭证式储蓄国债购买渠道依托银行营业网点,操作流程简单直观,适合偏好线下办理业务的群体。产品票面利率在发行时固定锁定,投资者可以提前测算完整周期的收益水平,不受市场利率后续波动影响。产品设置单人单期购买上限,能够引导小额分散配置,契合普通居民稳健资产配置需求。
兼顾安全性与基础变现需求
需要分清的是,本次发行的是凭证式储蓄国债,与将于11月发行的电子式储蓄国债在债券记录、购买方式、付息方式等方面存在明显差异。
就概念而言,凭证式储蓄国债是指财政部在境内发行、通过承销银行面向个人投资者销售、以填制“凭证式储蓄国债收款凭证”方式记录债权关系的不可流通人民币国债,该凭证是确认债权的唯一合法凭据。
通俗地讲,投资者在承销银行柜台买下凭证式储蓄国债产品,拿到的不是电子账户记录,而是一张类似存单的纸质收款凭证,日后需持凭证兑付。
此外,在备受投资者关注的计息方式上,投资者在购买本次发行的凭证式储蓄国债后,自购买之日起计息,固定利率、固定期限,不计复利,到期一次还本付息,逾期不加计利息。若持有期未满想提前兑取,只能全额兑取、不能部分赎回,且按实际持有时间分档计息。
分档计息方式具体为:从购买之日起,持有时间不满半年不计付利息,满半年不满1年按年利率0.35%计息,满1年不满2年按0.4%计息,满2年不满3年按1.12%计息;第八期国债持有时间满3年不满4年按1.52%计息,满4年不满5年按1.63%计息。
“凭证式储蓄国债由国家信用背书,本金与利息兑付具备极强的安全属性,几乎不存在违约风险。产品支持全额提前兑取,持有满足最低期限后可按规定办理,兼顾安全性与基础变现需求。”武泽伟评价称。
武泽伟建议,普通投资者选购凭证式储蓄国债,应当做好资金周期规划。需要匹配资金闲置时长,避免短期内动用资金带来利息损失。投资者应当理性看待收益水平,还要结合自身整体资产结构,合理控制配置比例,搭配其他类型资产分散安排,建立多层次的家庭资产方案。
