
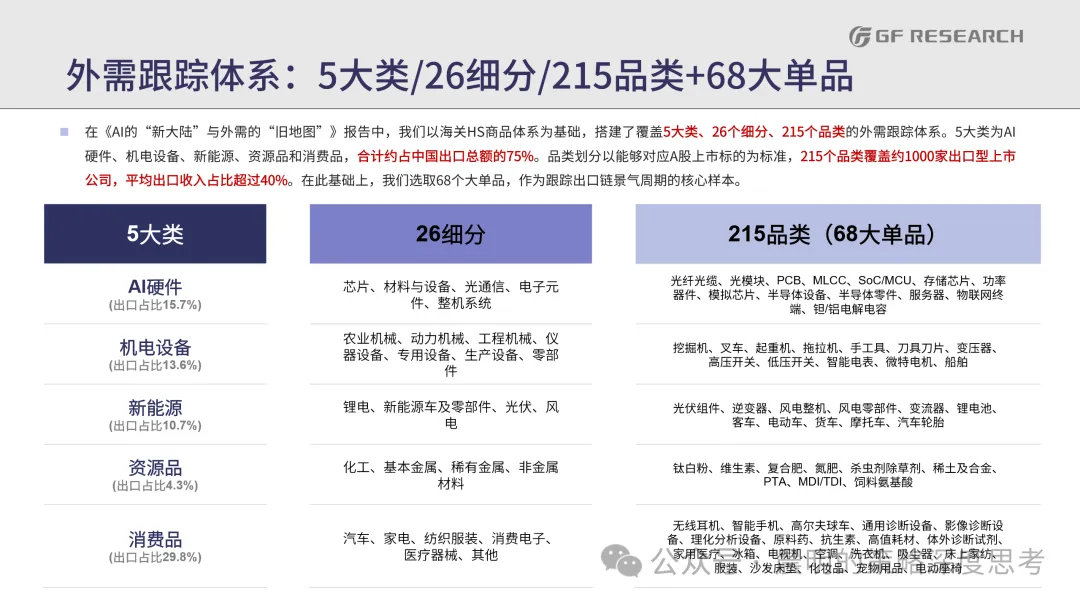
我们在《AI的“新大陆”与外需的“旧地图”》报告中,我们建立了外需跟踪数据库以及研究框架。
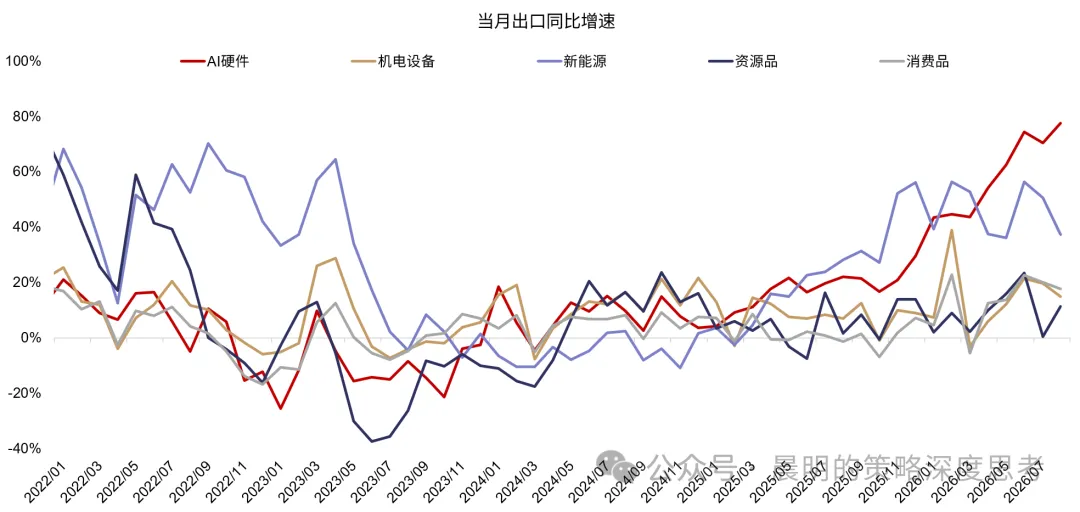
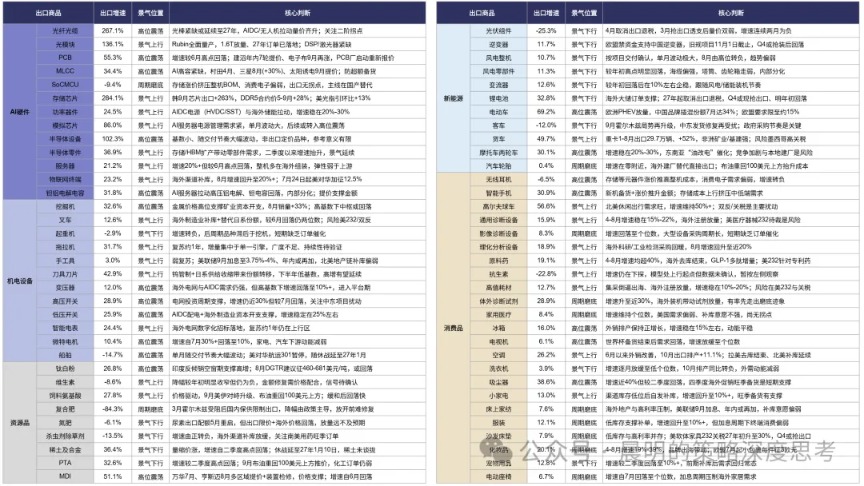
8月出口超预期,AI再加速,消费、机电边际修复,新能源放缓。8月出口增速升至25.0%,AI链出口增速还在提高,比如光模块、存储、CCL、电子布等;非AI链,新能源出口增速走低、资源品增速回升至11.4%,机电设备和消费品仍维持15%-20%的增速,同时增速边际回暖的消费品也在变多。
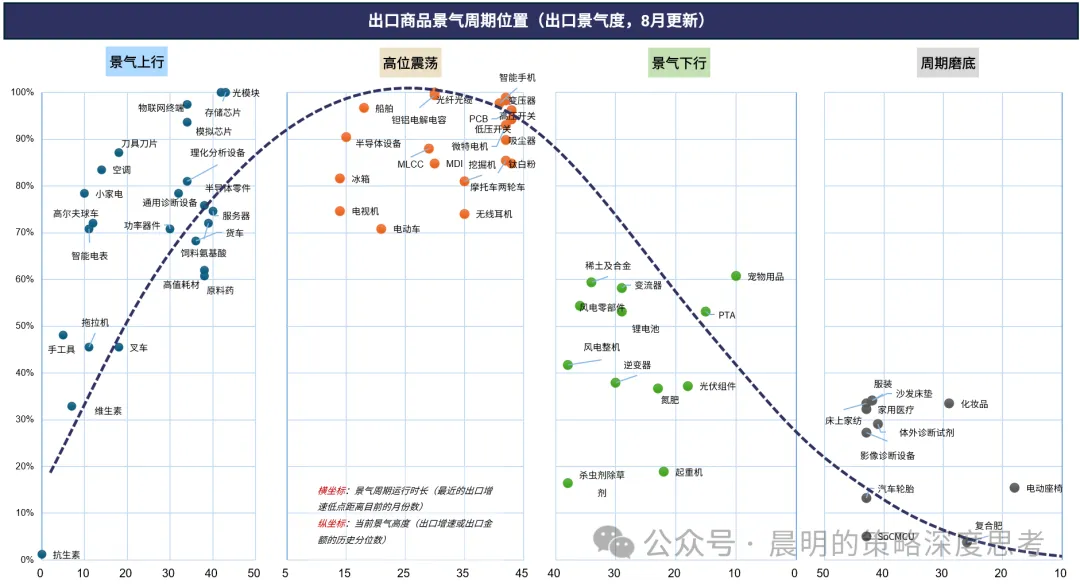
68大单品中,景气周期位置四象限的分布是:上行区以AI品种+非AI修复品种为主;高位震荡区多为AI 相关涨价品;下行区集中在新能源品类;磨底的主要是地产链相关耐用消费品。景气上行的非AI品种主要受海外制造业资本开支、渠道补库和份额扩张驱动;高位震荡的AI品种由贝塔转向阿尔法,关注高多层板、HDI、CPO/NPO、HBM等价值量提升环节。
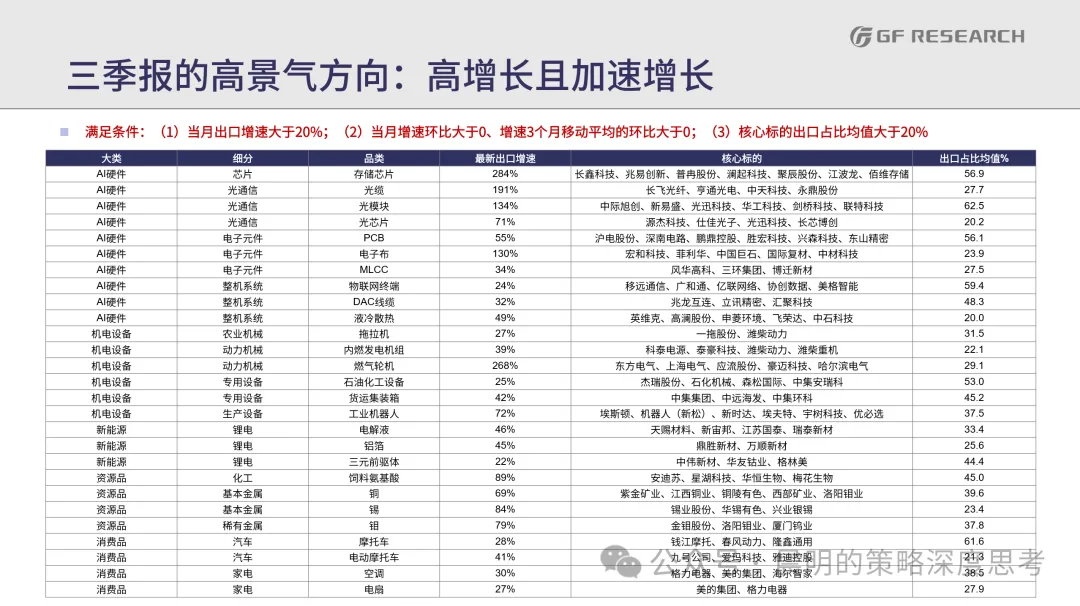
结合出口景气与上市公司的出口敞口,我们筛选出20多个高增长且加速增长的品类,作为三季报的高景气方向。
筛选条件为:①当月出口增速大于20%;②当月增速环比上行,且增速的3个月移动平均环比上行;③核心标的2025年出口收入占比均值大于20%。符合条件的品类中:
(1)AI硬件:存储芯片、光模块、光芯片、光缆、PCB、电子布、MLCC、液冷散热。
(2)机电设备:燃气轮机、拖拉机、工业机器人、货运集装箱、石油化工设备。
(3)锂电材料:电解液、铝箔、三元前驱体。
(4)资源品:铜、锡、钼。
(5)消费品:空调、摩托车、电动摩托车。
从短期、中期和长期三个维度讨论出口链的投资机会:短期看高频出口景气变化,中期看海外基本面与补库需求,长期看出口渗透率的天花板。
(1)短期看高频出口景气变化:9月出口增速或小幅回落、10月回升,AI硬件仍是景气最集中的方向,非AI品类分化。节奏变化主要源于基数与工作日错位。政策窗口集中在11月,重点跟踪10月下旬海外云厂商资本开支指引、10月FOMC、11月欧盟逆变器旧规截止、11月APEC会议期间的中美互动;尾部风险在于美国产能过剩301裁决与2027年1月10日中美新一轮磋商。
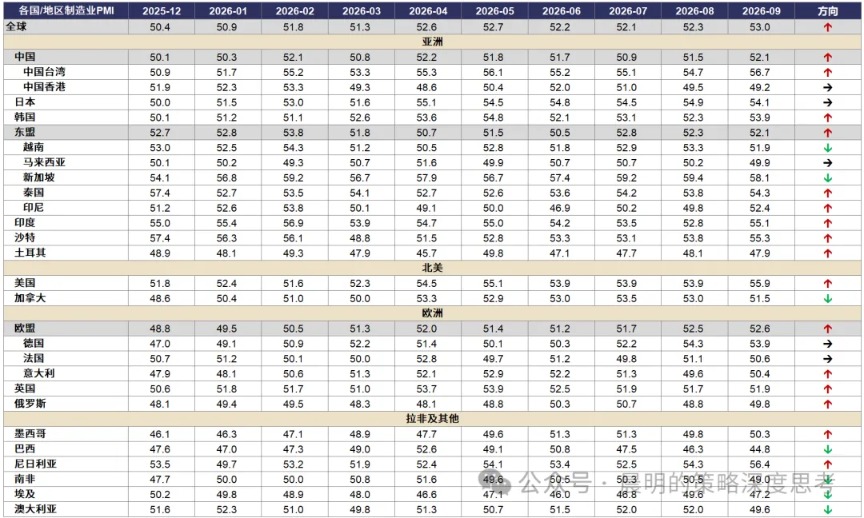
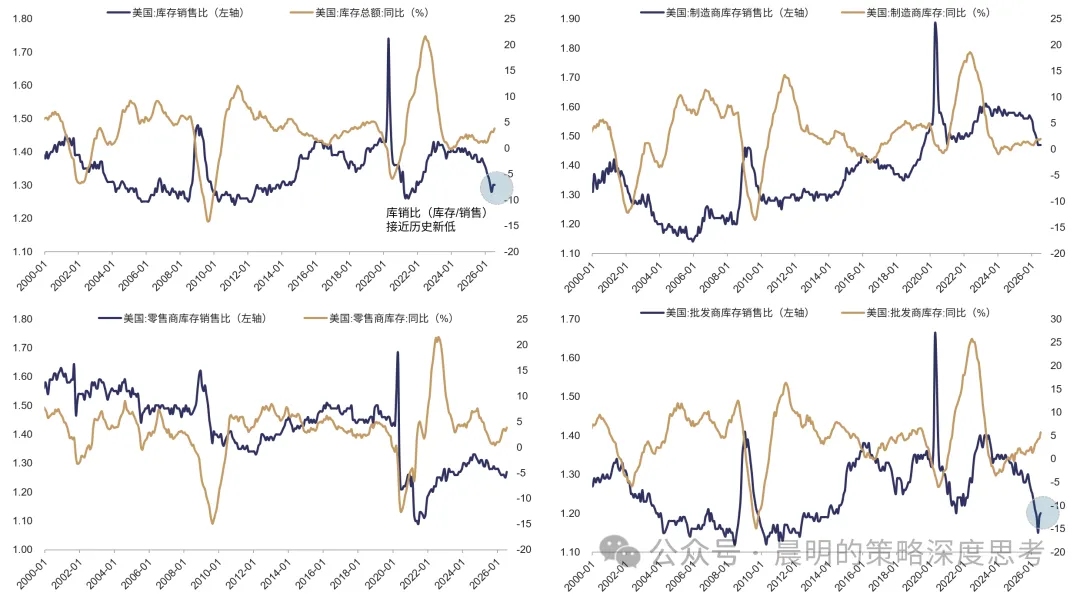
(2)中期看海外基本面与补库需求:海外制造业景气上行与补库需求支撑外需。2019年以来,中国出口增速与德国、美国制造业PMI的相关系数约0.8;9月全球制造业PMI升至53.0,美国升至55.9。美国整体库销比接近历史低位,库存同比开始回升,耐用消费品的补库需求较确定。
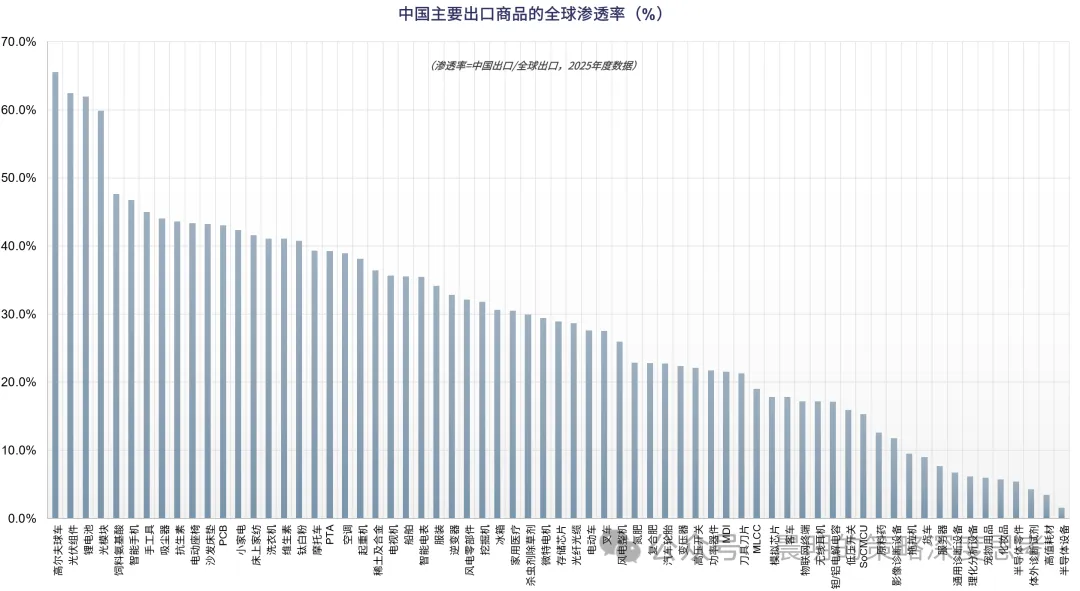
(3)长期看出口渗透率的天花板:出口渗透率仍低的品类具备份额提升空间。中国的出口优势品种(家电、手机、家具等),长期出口渗透率天花板在40%左右;当前渗透率在25%以下:货车、拖拉机、客车、刀具刀片、变压器;医疗器械(高值耗材、体外诊断试剂、理化设备、影像设备)、原料药;化妆品、宠物用品、MDI;SoC/MCU、功率器件、模拟芯片、半导体设备和零件等。
风险提示:地缘政治冲突超预期;AI产业发展、应用落地进展不及预期;美联储加息幅度超预期;中美经贸磋商及欧美贸易政策变化超预期;国内稳增长政策力度不及预期。
