
国庆假期里美股科技表现强势再创高点,市场对假期后中国科技走向充满期待,然后结果却不尽如人意,A股科技指数却创下7月调整以来的新低。其实,8月以来中美科技股走势就出现明显分化。当前市场对A股海外映射是否减弱、科技何时补涨较为关注。我们认为分析中美科技行情的分化,要把握三大线索:产业景气、机构筹码、美债利率,本文从这三个角度进行分析。
1. A股海外映射行情并未消失
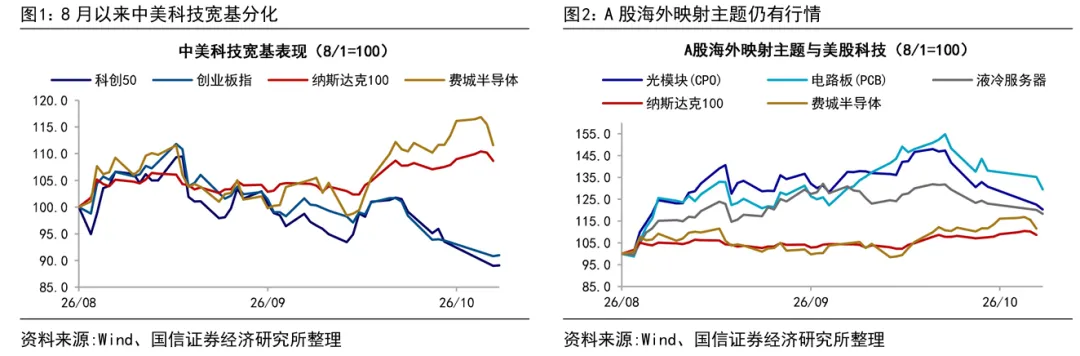
从代表性指数表现看,8月全球科技反弹以来A股明显弱于美股。2024年以来,随着海外大模型频频突破,海外AI叙事逐步映射至国内,A股AI算力主线确立,A股科技硬件和海外科技联动性逐渐加强。尤其是“海外算力”含量更高的创业板指,和纳斯达克指数自2024年以来的相关系数高达0.94,可以说A股科技行情存在明显的“海外映射”特征。
然而在本轮的全球科技反弹过程中,A股科技看似开始掉队,26年8月以来,纳斯达克100和费城半导体指数分别累计上涨8.7%和11.6%(截止2026/10/8),科创50、创业板指则分别下跌10.9%和9.0%(截止2026/10/9)。那么,是A股的“海外映射”行情消失了吗?
但从海外算力概念指数看,本轮A股科技反弹并不弱。26年8月以来(截止2026/10/9)CPO、PCB和液冷服务器概念指数分别上涨20.3%、29.6%和18.3%,涨幅均较可观,表明海外AI需求相关的投资机会仍能在A股获得积极定价。
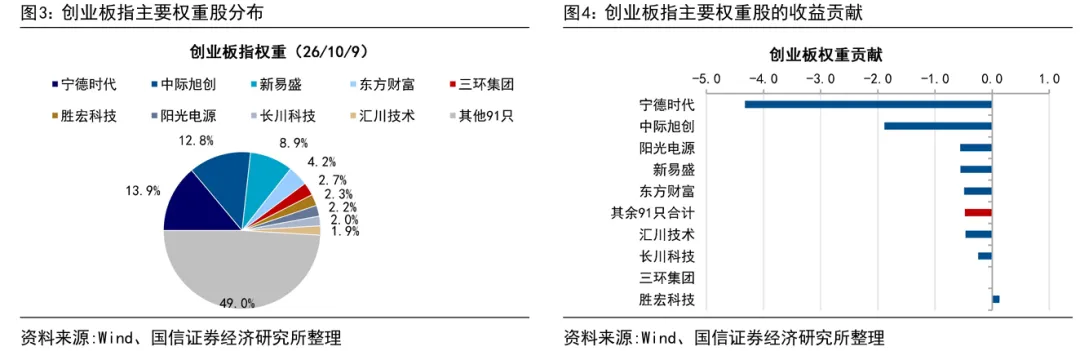
创业板指偏弱背后主要是权重龙头承压。为什么上述的海外算力概念指数表现优于创业板指?我们认为这背后主要源于8月以来创业板龙头权重股偏弱。目前在创业板指的权重分布中,宁德时代、阳光电源、中际旭创、新易盛这四只新能源和光模块龙头的权重合计高达38%。根据测算,8月以来(截止2026/10/9,下同)宁德时代、中际旭创分别拖累创业板指4.3和1.9个百分点,阳光电源和新易盛也合计贡献超过1个百分点的负收益。而权重靠后的91只成分股则合计形成不到0.5个百分点的负贡献。可见,龙头权重股偏弱是8月以来拖累创业板指的主要因素,海外算力的概念指数采用等权重编制,因此不存在龙头股拖累更大的问题,进而造成了两者表现的分化。
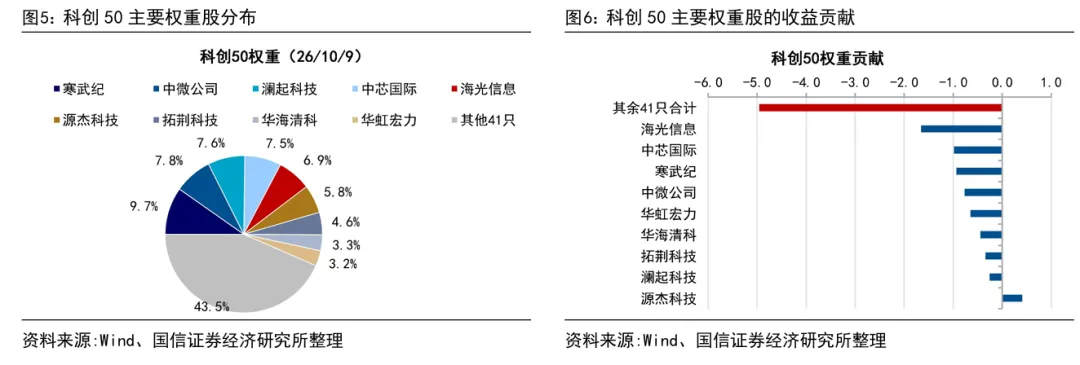
科创50的主要压力,落在国产算力相关资产修复偏慢。对于科创指数而言,8月以来,算力芯片、晶圆制造和部分设备等重要方向仍然偏弱,整体形成负贡献。根据测算,目前海光信息、中芯国际、寒武纪、中微公司和华虹宏力权重合计为35%,8月以来前述个股累计拖累科创50指数5.0个百分点,同时权重靠后的41只成分股也总计拖累5.0个百分点,说明行情弱势体现在整体产业而非单一龙头里。
2. 产业、筹码、美债决定科技修复次序
如前文所述,8月以来的全球科技反弹中,以海外算力为代表的A股科技硬件表现实际并不算差,科技指数层面的跑输背后主要源于两大因素:硬件龙头和国产算力链的拖累。那么为何会造成这种现象?下文我们进一步分析成因。
过去几年美股科技、创业板、科创50修复存在先后。首先,参考过去两年全球科技下跌后的修复行情,会发现中美科技的修复实际上存在先后顺序。2025/4、2025/11,2026/4,中美科技指数基本呈现:费城半导体或纳指先收复前高、创业板随后、科创50最晚的次序。以2025年对等关税冲击后的行情为例,4月调整之后,费半和纳斯达克100指数于6月25日收复前高,创业板指和科创50则是分别在7月21日、8月20日完成修复。价格恢复并未在两地科技资产中同时完成,而是逐步从美国科技扩展到中国科技。
我们可以从产业传导角度理解,过去两年海外AI应用需求往往率先爆发、资本开支先获得验证,相关信息较直接地进入北美供应链公司的采购、订单和盈利;国内算力则需要等待本地客户投入、芯片供给、生态适配与交付进一步确认,产业层面基本面的延后确认为国内科技行情扩散产生了时间差。
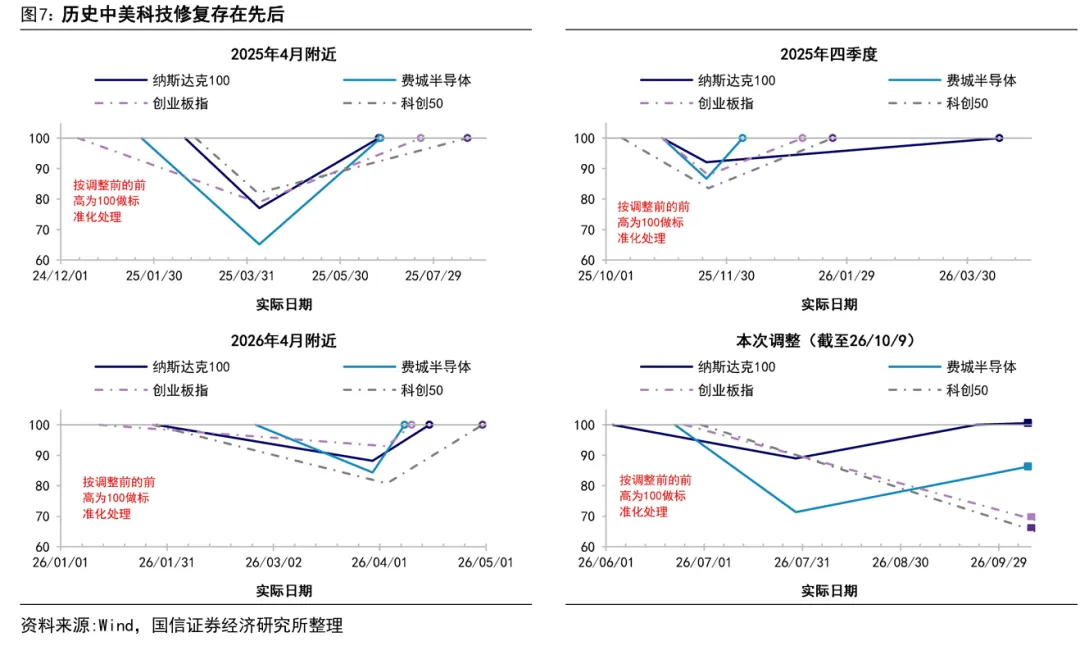
虽然在前文中我们分析了过去两年里中美科技行情的修复到位通常会存在先后,但历史上开启反弹的时间往往是同步的,但这次美股科技已经明显走出反弹行情,而科创50和创业板指却进一步下探突破了7月的前期低点。我们认为这种分化差异来自于两大因素:一是A股筹码结构拖累,二是中美股科技业绩差异下,海外流动性紧缩对股价影响不同。
筹码因素拖累科技硬件龙头反弹表现。伴随着过去几年宏观层面的K型分化以及产业层面的科技发展浪潮,当前A股的科技硬件龙头往往均已成为各类投资机构的重仓股。从机制看,前期已经获得较多机构认可的核心公司,其增长路径往往也被讨论得更充分。如果新增经营信息主要兑现了原有预期,而原持有人又需要调整集中度或组合风险,继续持仓的意愿可能减弱。
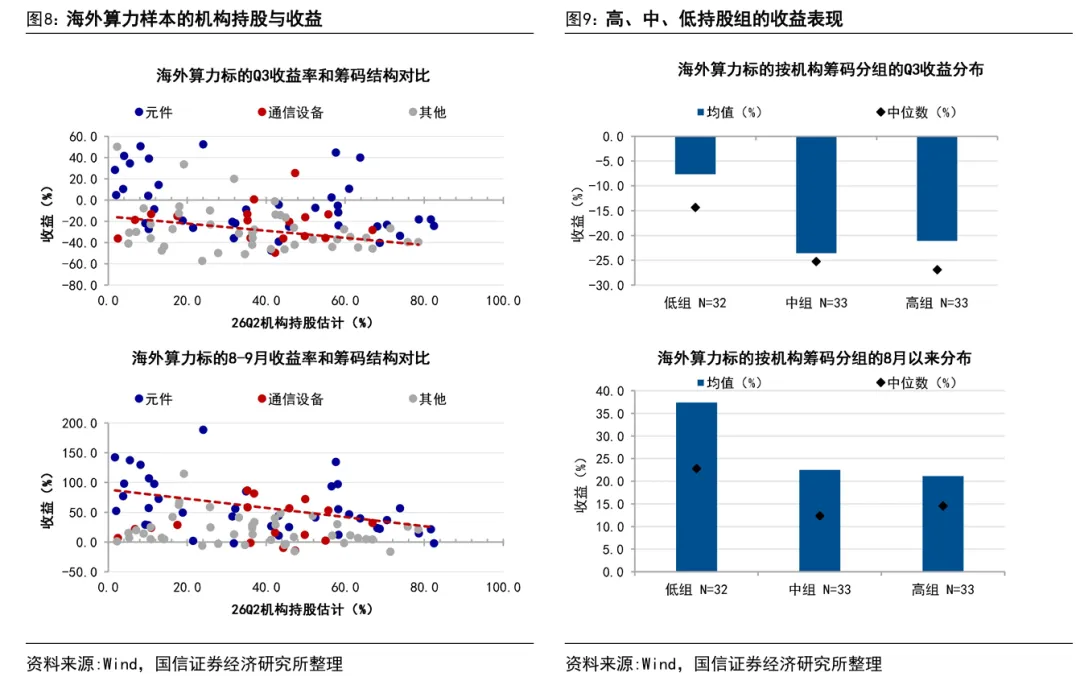
我们以光模块、PCB等98家海外算力相关标的构成的样本为例,按2026年中报披露的机构持股比例估计分组,8月以来的反弹期间,机构高持股组平均收益较低持股组落后16.3个百分点,中位数收益落后8.3个百分点。将视角扩大至整个三季度,规律依然成立,三季度机构高持股组平均收益较低持股组落后13.5个百分点,中位数收益落后12.6个百分点。也即,机构筹码拥挤的科技标的,在本轮反弹中弹性相对更弱,同时相较7月跌幅的修复也更小。
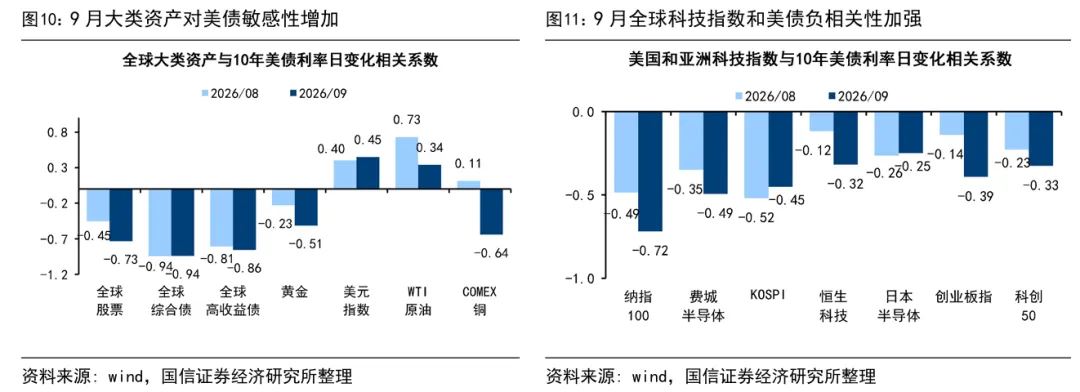
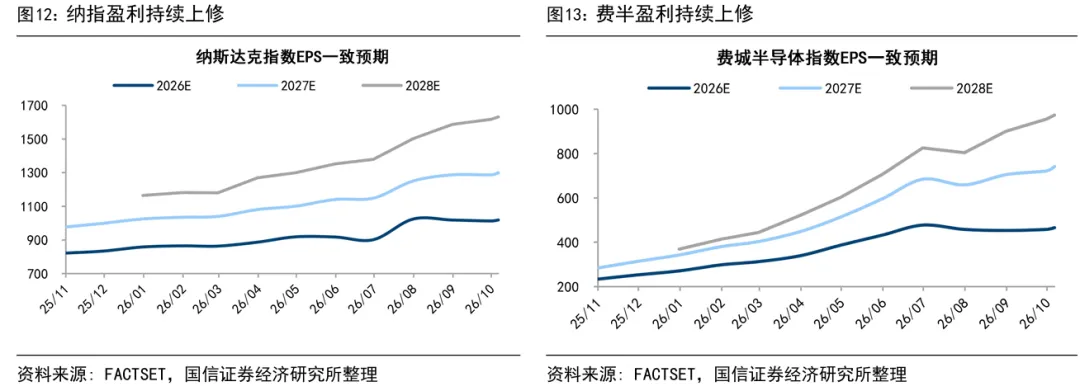
美债压力仍是当前影响全球大类资产的重要变量。我们把9月全球各大类资产的日收益率和10年美债的日变化率做了相关性分析,发现相较8月,9月全球资产对于美债边际变化的敏感度均是在提高的,其中,科技股指呈现了更加明显的负相关性。需要指出的是,尽管9月至今10年美债利率上行伴随着美股科技指数的屡创高点,但纳斯达克100和费城半导体指数收益率与美债利率的负相关性实际上是全球科技股指里最高的。这意味着美股科技其实依然受美元流动性紧缩的压制,而压力之下美股科技依然能实现明显上涨,背后主要源于其强劲的基本面支撑。根据一致预期数据显示,相较8月末预期,10月初纳斯达克指数的2027年预期EPS同比增速进一步从26.3%上修至27.5%,同期费城半导体指数预期EPS同比增速从55.6%上修至59.2%。换言之,若非本轮美债利率快速上行,美股科技指数或能更早创下新高。
由此可见,其实全球科技股(包括美股科技在内)依旧保持着对美元流动性的敏感度,我们认为9月以来A股科技的压力之一也正源于此。
3. A股科技补涨不会缺席,收官行情可期
A股在今年十一节后的开盘行情仍偏弱,展望未来,A股科技指数能否实现补涨?我们在《秋色渐浓再登高——2026年四季度股市展望-20261005》中强调,当前市场正处在牛市第三阶段,从波浪理论分析,目前A股属于从4浪调整低点至5浪上涨初期的阶段,后市收官行情可期。具体到科技资产看,前文中我们讨论了历史中美科技行情下跌反弹后存在修复时差,从本轮情况来看中国科技的修复进程与产业基本面、筹码消化进程、海外流动性压力等因素密切相关,下文我们一一进行分析。
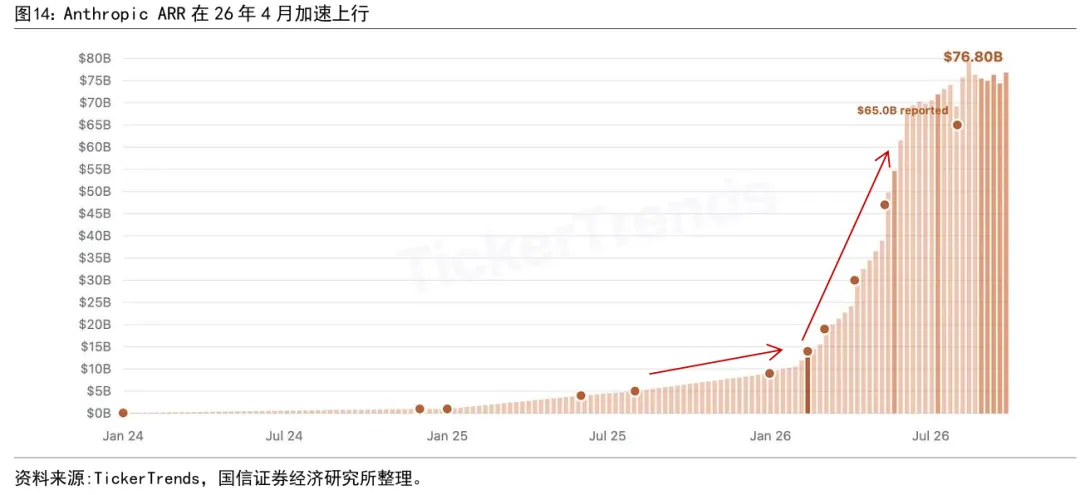
产业基本面的新催化是影响行情的关键前提。一份硬件高增长财报,可以确认此前采购正在转为硬件厂商的收入;应用付费规模扩大、客户继续追加基础设施,则进一步影响投资者对增长能够延续多久的判断。近几年的全球科技行情揭示,后者可能成为市场重新增加科技风险敞口的催化。例如今年4月,Anthropic ARR上升斜率进一步陡峭,显示当时AI Agent引领的AI商业化进展在持续加速。
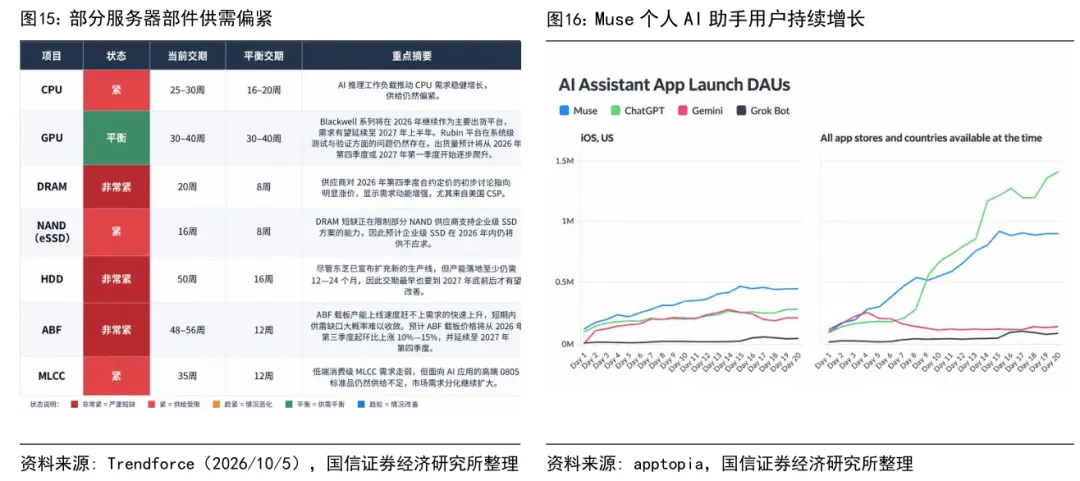
从近期跟踪看,以Muse为代表的个人AI智能体,以及AI赋能科学研究(AI4S),有望成为下一阶段AI需求再加速的重要催化。个人智能体推动AI从单次问答向多步骤任务执行延伸,Muse已支持跨应用操作,并可在用户关闭应用后继续处理任务,为AI更深入地参与日常生活与工作提供了应用入口。AI4S则凭借RSI将AI应用拓展至生命科学、材料研究和复杂科学计算,通过辅助提出假设、模拟与验证,扩大科研探索的规模和效率。从需求传导看,个人智能体有望通过用户扩张、使用频次提高及多轮推理增加计算消耗,AI4S则可能打开高价值专业场景的算力需求。
目前部分服务器部件供需依然偏紧,若这些应用从产品体验和技术突破逐步进入持续使用与商业采购,需求规模的扩张足以抵消单位任务效率提升的影响,就有望推动云服务、算力和配套基础设施投入再次上修,并改善市场对AI硬件增长持续性的判断。而对于中国科技,还需观察国内相应应用的落地,以及新增需求能否转化为A股核心公司的增量盈利,为硬件龙头公司重新获得承接提供产业依据。
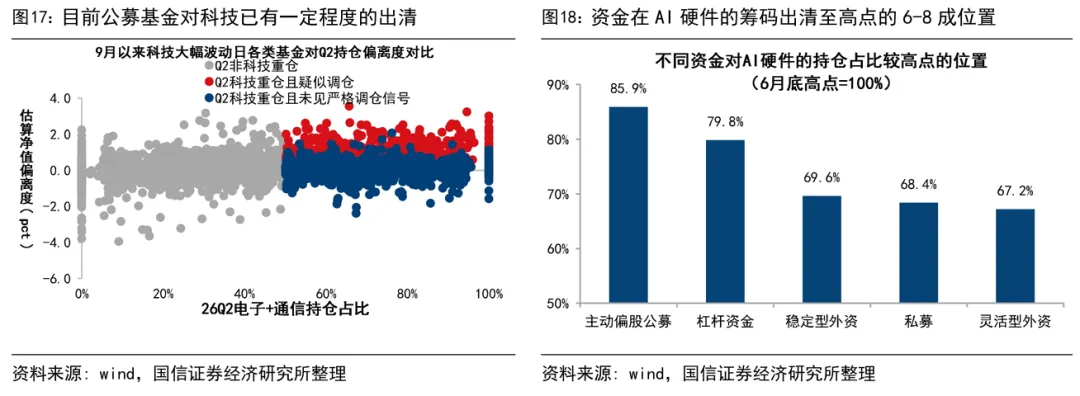
确定性产业机会还未明朗前,筹码出清进度对科技硬件行情影响仍大。在订单和盈利前景尚未明确改善的背景下,对于目前机构的核心持仓,若存量投资者仍持续降低敞口,价格反应可能受到压制;当卖出需求减轻,或新的配置资金能够稳定吸收卖盘,积极的产业信息才更容易转化为上涨。
而随着7月以来相关板块调整,我们测算了各类资金的减仓行为。例如,我们对Q2重仓科技的主动偏股公募换仓行为进行过推算,截至目前,前期重仓科技且疑似调仓的基金规模占比或已在30%。此外我们还测算了如散户、私募、外资的动向,综合来看,在7月以来AI硬件的调整中,多数资金可能已出清至4-5月时的水平,与各自在6月底AI硬件高点时的持仓水平相比,目前的持股或仓位已降至高点约6-8成附近位置。
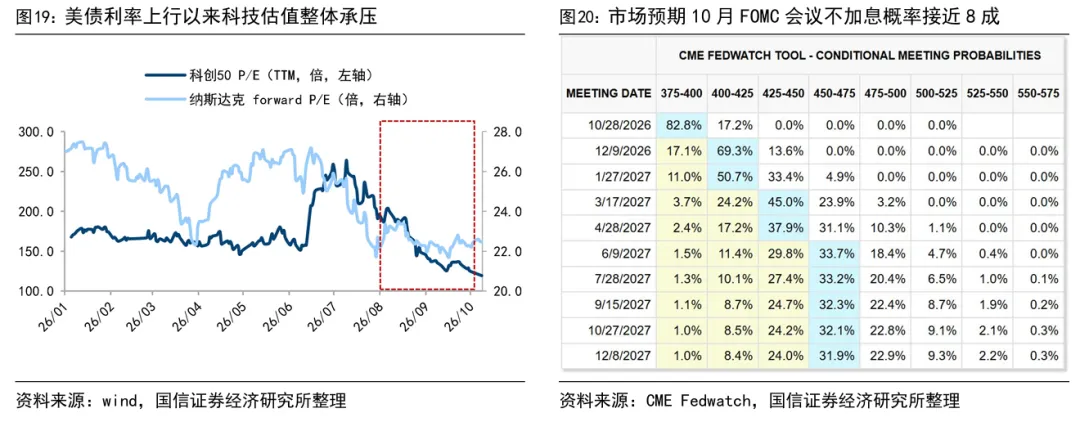
最后,若海外流动性环境边际企稳,将支撑全球科技资产估值。如前文所述,三季度、尤其9月以来,全球流动性的紧缩是制约大类资产表现的核心约束。10月以来10年美国国债利率一度接近5.4%,创2002年以来新高。但也要看到,近期海外流动性改善的信号在不断增加,一方面,9月美国非农就业人数新增2.9万人,不及9万人的市场预期,同时失业率为4.2%,也略高于4.1%的市场预期,加息概率较此前已有显著降温,当前市场预期10月FOMC会议不加息概率超过8成。
另一方面,考虑到美国中期选举逐渐临近,能源价格高企使得国内政治压力较大,或对美伊冲突持续性形成掣肘,美方存在尽快结束冲突的需求,叠加伊朗也会从自身经济状况、国际外交支持等因素来重新评估继续对抗的成本与收益,故中东地缘冲突在中长期持续的可能性较低,我们认为在四季度前后有望看到结束的窗口。8月以来,科创50 PE(TTM)估值收缩36%,纳斯达克指数前瞻PE估值也收缩了1%,若后续海外流动性压力边际缓解,将有望支撑全球科技资产估值阶段性上移。
风险提示:AI应用商业化及资本投入不及预期,地缘冲突及美联储货币政策紧缩超预期。
